


Kapitulli 16 – Tatimet – Krahasim i Raporteve të Komisionit Evropian 2025 dhe 2026 për Shqipërinë
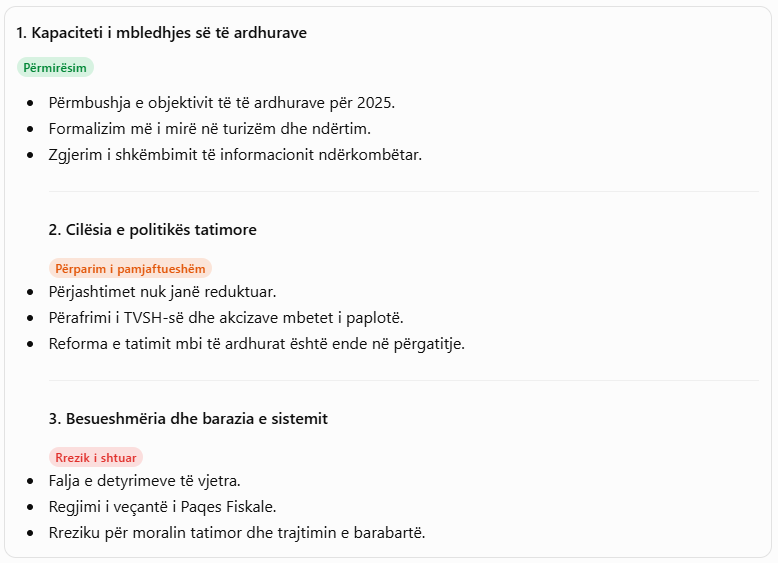
Nga viti 2025 në vitin 2026, Shqipëria ka kaluar nga faza e krijimit të bazës strategjike të reformës tatimore në fazën e zbatimit të saj. Komisioni Evropian njeh rritjen e të ardhurave dhe përmirësimin e formalizimit, por njëkohësisht evidenton rreziqe të reja që lidhen me faljen e detyrimeve tatimore, Marrëveshjen e Paqes Fiskale dhe vazhdimësinë e përjashtimeve tatimore.
Pra, ka përparim në administrimin e të ardhurave, por jo ende një reformë të konsoliduar të politikës tatimore dhe të përafrimit me acquis të BE-së.
Krahasimi më poshtë mbështetet te tekstet e Kapitullit 16 në të dy raportet zyrtare. Për interpretimet dhe implikimet ekonomike bëhet dallim nga konstatimet e drejtpërdrejta të Komisionit.
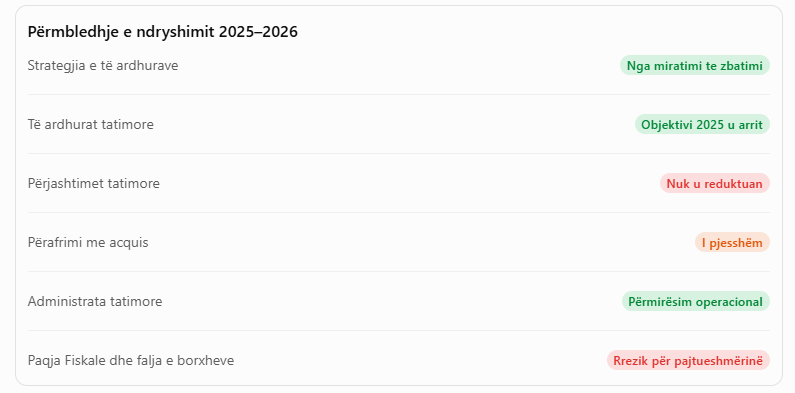
1. Strategjia Afatmesme e të Ardhurave, nga miratimi te zbatimi
Raporti 2025 evidenton miratimin e Strategjisë Afatmesme të të Ardhurave (MTRS) 2024–2027 nga Këshilli i Ministrave në dhjetor 2024.
Një prej angazhimeve kryesore ishte përfundimi, deri në mesin e vitit 2025, i një rishikimi gjithëpërfshirës të përjashtimeve tatimore, përfshirë edhe ato në tatimet direkte. Shqipëria e përfundoi vlerësimin në qershor 2025.
Megjithatë, Komisioni thekson se përfundimi i vlerësimit nuk ishte shoqëruar me heqjen e përjashtimeve të identifikuara. Në periudhën e raportimit nuk u hoq asnjë prej tyre.
Raporti evidenton gjithashtu se objektivi i strategjisë lidhej me rritjen e të ardhurave publike dhe përmirësimin e administrimit tatimor e doganor.
Raporti 2026 konstaton se Shqipëria ka zbatuar MTRS-në dhe ka përmbushur objektivin për rritjen e të ardhurave tatimore në vitin 2025.
Komisioni ia atribuon këtë rezultat në një masë të konsiderueshme përpjekjeve të synuara për formalizim dhe përmirësim të pajtueshmërisë tatimore në sektorët e turizmit dhe ndërtimit.
Ky është një ndryshim i rëndësishëm nga raporti i mëparshëm: në vitin 2025 Komisioni vlerësonte miratimin e strategjisë dhe përfundimin e analizës së përjashtimeve; në vitin 2026 vlerëson rezultatet e para të zbatimit.
Megjithatë, raporti nuk konstaton se janë realizuar të gjitha objektivat strukturore të strategjisë. Përkundrazi, ai evidenton se një numër i konsiderueshëm përjashtimesh dhe normash të reduktuara vazhdon të jetë në fuqi.
Nga krahasimi mes tyre rezulton si më poshtë:
| Elementi | 2025 | 2026 |
|---|---|---|
| MTRS 2024–2027 | E miratuar | Në zbatim |
| Rishikimi i përjashtimeve | Përfundoi në qershor 2025 | Vlerësimi ekziston, por përjashtimet vazhdojnë |
| Heqja e përjashtimeve | Nuk u hoqën | Komisioni përsërit se nuk u hoqën |
| Të ardhurat tatimore | Fokus te objektivat e strategjisë | Objektivi i rritjes për 2025 u përmbush |
| Formalizimi | Në fazë reformash | Rezultate të evidentuara në turizëm dhe ndërtim |
Vlerësimi tregon, se Shqipëria ka kaluar nga një reformë e planifikuar në një reformë që po prodhon të ardhura. Por kjo rritje nuk duhet ngatërruar me përmirësimin e plotë të strukturës tatimore. Nëse të ardhurat rriten kryesisht përmes formalizimit dhe kontrolleve, ndërsa përjashtimet mbeten, reforma e bazës tatimore është ende e papërfunduar.
2. Tatimi mbi Vlerën e Shtuar dhe përjashtimet
Nga Raporti 2025, Komisioni evidenton se:
- Norma standarde e TVSH-së ishte 20%.
- Normat e reduktuara ishin 6% dhe 10%.
- Një numër i konsiderueshëm përjashtimesh nuk ishte në përputhje me acquis të BE-së.
- Gjatë periudhës së raportimit nuk u hoq asnjë përjashtim.
- Nuk pati ndryshime të rëndësishme të rregullave të TVSH-së për të avancuar harmonizimin me legjislacionin evropian.
- Norma 6% për shërbimet e hoteleve me pesë yje u zgjat deri në fund të vitit 2026.
Në Raportin 2026, Komisioni konstaton se normat standarde të TVSH-së mbetën të pandryshuara gjatë periudhës së raportimit. Gjithashtu, vazhdon të ketë një numër të konsiderueshëm përjashtimesh dhe normash të reduktuara që nuk parashikohen nga acquis i BE-së dhe asnjë prej tyre nuk u hoq.
Një zhvillim pozitiv është ndryshimi i ligjit të TVSH-së në kuadër të Paketës Fiskale 2026, për të përafruar skemën e kompensimit me normë fikse për fermerët me Direktivën 2006/112/EC. U vendos një kompensim prej 10% dhe u qartësua metoda e llogaritjes.
Komisioni evidenton gjithashtu se tatimi mbi plastikën e importuar si mall ose lëndë e parë vazhdon të jetë në kundërshtim me angazhimet e Shqipërisë sipas Marrëveshjes së Stabilizim-Asociimit.
Nga krahasimi midis raporteve, rezulton si më poshtë:
| Çështja | 2025 | 2026 |
|---|---|---|
| Norma standarde | 20% | E pandryshuar |
| Normat e reduktuara | 6% dhe 10% | Vazhdon sistemi i normave të reduktuara |
| Përjashtimet | Shumë përjashtime jashtë acquis | Vazhdon e njëjta problematikë |
| Heqja e përjashtimeve | Asnjë | Asnjë |
| Skema për fermerët | Nuk evidentohet ndryshim i këtij lloji | Kompensim me normë fikse 10% |
| TVSH për hotelet me 5 yje | Zgjatje e normës 6% deri në fund të 2026 | Nuk raportohet heqja e përjashtimit në periudhën e analizuar |
| Tatimi mbi plastikën e importuar | Në kundërshtim me angazhimet e MSA-së | Problemi vazhdon |
Vlerësimi në këtë nënfushë nuk ka ndryshim thelbësor të modelit. Përparimi i vitit 2026 është kryesisht teknik dhe lidhet me skemën e kompensimit të fermerëve. Problemi i përjashtimeve tatimore mbetet i pazgjidhur.
Kjo është veçanërisht e rëndësishme sepse një sistem me shumë norma të reduktuara dhe përjashtime mund të dobësojë neutralitetin e TVSH-së, të krijojë trajtim të pabarabartë ndërmjet sektorëve dhe të rrisë kompleksitetin e administrimit.
Pra, Raporti 2026 nuk e njeh reduktimin e përjashtimeve si një rezultat të arritur. Ai konfirmon se kjo mbetet një detyrë e pambyllur.
3. Akcizat – përafrimi me standardet minimale evropiane
Te Raporti 2025, Komisioni e vlerësonte sistemin e akcizave si pjesërisht të përafruar me acquis të BE-së për alkoolin dhe pijet alkoolike, duhanin, produktet energjetike dhe rregullat e përgjithshme për prodhimin, magazinimin, lëvizjen dhe kontrollin e produkteve të akcizueshme.
Problematikat kryesore ishin:
- Nevoja për kalimin në strukturën e përzier të akcizës për cigaret, me komponent specifik dhe ad valorem.
- Norma preferenciale për rakinë shqiptare të prodhuar nga individët, e papajtueshme me legjislacionin e BE-së.
- Përjashtimi i energjisë elektrike dhe gazit natyror nga akciza.
- Norma të disa produkteve të karburanteve nën minimumet e përcaktuara nga direktivat evropiane.
Raporti evidentonte se sistemi i kontrollit të lëvizjes së produkteve të akcizueshme (EMCS) ishte ngritur në nivel kombëtar dhe se vijonte rritja graduale e akcizës së cigareve për periudhën 2025–2033.
Raporti 2026 konfirmon se struktura e përgjithshme e akcizave mbetet pjesërisht e përafruar. Rritja graduale e akcizës së cigareve vazhdon, por Shqipëria ende duhet të kalojë në strukturën e përzier të taksimit.
Vijojnë të evidentohen:
- Norma preferenciale për rakinë shqiptare të prodhuar nga individët, në kundërshtim me acquis.
- Norma të disa produkteve të karburanteve nën minimumet e BE-së.
- Nevoja për përafrim më të plotë të rregullave të akcizës për produktet energjetike.
Raporti 2026 nuk evidenton një ndryshim të rëndësishëm në këto çështje.
Nga krahasimi mes raporteve rezulton si më poshtë:
| Elementi | 2025 | 2026 | Tendenca |
|---|---|---|---|
| Akciza e cigareve | Rritje graduale 2025–2033 | Rritja vazhdon | Përparim gradual |
| Struktura e akcizës së cigareve | Kërkohet specifike + ad valorem | Ende e paplotësuar | Stagnim |
| Rakia shqiptare | Preferencë jo në përputhje me acquis | Problemi vazhdon | Stagnim |
| Karburantet | Disa norma nën minimumet e BE-së | Problemi vazhdon | Stagnim |
| Energjia elektrike dhe gazi | Përjashtim nga akciza | Nuk raportohet zgjidhje | Stagnim |
| EMCS | I ngritur në nivel kombëtar | Nuk raportohet ndryshim strukturor | Vazhdimësi |
Vlerësimi tregon se në akciza ka vijimësi të përafrimit gradual, por jo përfundim të reformës. Pika më e rëndësishme është se harmonizimi nuk lidhet vetëm me rritjen e normave, por edhe me strukturën e taksimit, përkufizimet e produkteve, trajtimin e përjashtimeve dhe kontrollin e qarkullimit të tyre.
Kjo ka rëndësi edhe për konkurrencën ndërmjet prodhuesve vendas dhe importuesve, si dhe për parandalimin e evazionit në tregjet e karburanteve, duhanit dhe alkoolit.
4. Tatimet direkte – tatimi mbi të ardhurat dhe përafrimi me acquis
Në Raportin 2025, Komisioni vlerëson se ligji për tatimin mbi të ardhurat ishte pjesërisht i përafruar me acquis të BE-së.
Procesi i analizimit të legjislacionit evropian dhe transpozimit të tij në legjislacionin shqiptar kishte filluar. Raporti parashikonte hartimin e parë të përafrimit deri në dhjetor 2025 dhe synonte përfundimin e përafrimit të plotë deri në vitin 2027.
Komisioni theksonte gjithashtu se çdo ligj i ardhshëm për pajtueshmërinë vullnetare tatimore duhej të ishte në përputhje me acquis dhe standardet ndërkombëtare.
Në vitin 2026, Komisioni konstaton se ligji për tatimin mbi të ardhurat vijon të jetë pjesërisht i përafruar.
Një reformë më e gjerë e legjislacionit për tatimin mbi të ardhurat ishte në përgatitje, duke përfshirë:
- Rregullat për bashkimet e shoqërive.
- Dispozitat kundër shmangies tatimore.
- Përafrimin më të plotë me acquis të BE-së.
Pra, procesi ka kaluar nga analiza fillestare e legjislacionit në përgatitjen e një reforme më të gjerë, por Komisioni nuk e konsideron përafrimin të përfunduar.
Nga krahasimi mes tyre rezulton si më poshtë:
| Elementi | 2025 | 2026 |
|---|---|---|
| Ligji për tatimin mbi të ardhurat | Pjesërisht i përafruar | Pjesërisht i përafruar |
| Procesi i përafrimit | Analizë dhe transpozim fillestar | Përgatitje e reformës më të gjerë |
| Bashkimet e shoqërive | Nuk evidentohen si komponent i veçantë i reformës | Përfshihen në reformën e përgatitur |
| Kundër shmangies tatimore | Përafrim në proces | Përfshihet në reformën e përgatitur |
| Afati i përafrimit | Synim i plotë deri në 2027 | Puna vijon |
Vlerësimi konfirmon se ky është një progres përgatitor, jo ende një rezultat i përfunduar ligjor. Raporti 2026 nuk thotë se ligji shqiptar për tatimin mbi të ardhurat është harmonizuar plotësisht me BE-në.
Një element i rëndësishëm është se acquis në tatimet direkte nuk kërkon një normë të vetme tatimore për fitimin apo të ardhurat personale. Ai kërkon përafrim në fusha të caktuara, si trajtimi i interesave, dividendëve, pensioneve, bashkimeve dhe shmangies tatimore, si dhe respektimin e standardeve për eliminimin e praktikave të dëmshme tatimore.
Prandaj, diskutimi për normat shqiptare të tatimit mbi fitimin, dividendin apo të ardhurat personale duhet të ndahet nga procesi teknik i përafrimit me acquis. Nuk duhet të interpretohet sikur anëtarësimi në BE imponon automatikisht një normë të njëjtë tatimore për të gjitha vendet.
5. Bashkëpunimi administrativ dhe shkëmbimi i informacionit
Kjo është një prej fushave ku raporti 2026 evidenton rezultate më të matshme.
5.1. Marrëveshjet për shmangien e tatimit të dyfishtë
| Treguesi | 2025 | 2026 |
|---|---|---|
| Marrëveshje me shtetet anëtare të BE-së | 23 | 23 |
| Shtete të mbetura | Danimarka, Qipro, Portugalia, Lituania | Të njëjtat katër në kuptimin e marrëveshjeve ende për t’u përfunduar plotësisht |
| Lituania | Në listën e marrëveshjeve të pambyllura | Marrëveshja e nënshkruar, por ende e pa ratifikuar |
Në 2026 ka një hap konkret me nënshkrimin e marrëveshjes me Lituaninë, por procesi nuk është përfunduar pasi kërkohet ratifikimi.
5.2. Shkëmbimi automatik i informacionit financiar
Raporti 2025 evidentonte shkëmbimin e informacionit financiar në kuadër të standardit të përbashkët të raportimit të OECD-së (CRS):
- Shqipëria kishte shkëmbyer informacion me 80 juridiksione, përfshirë 26 shtete anëtare të BE-së.
- Kishte marrë informacion nga 65 juridiksione, përfshirë 22 shtete anëtare të BE-së.
Raporti 2026 paraqet një zgjerim:
- Shqipëria kishte shkëmbyer informacion me 85 juridiksione, përfshirë 26 shtete anëtare të BE-së.
- Kishte marrë informacion nga 88 juridiksione, përfshirë të 27 shtetet anëtare të BE-së
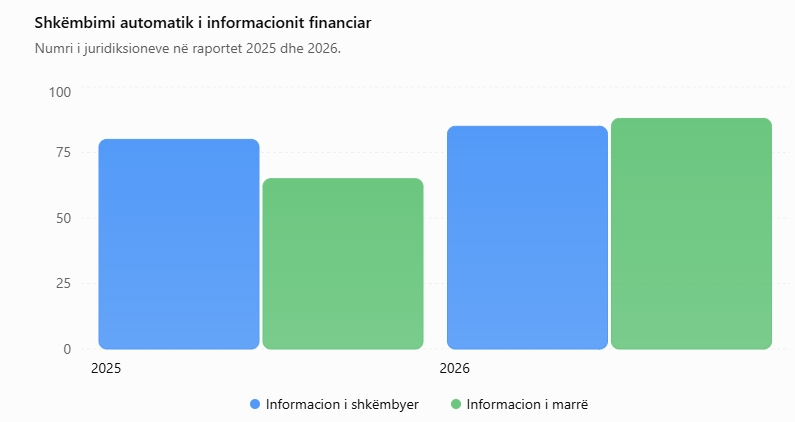
Interpretimi: Rritja e numrit të juridiksioneve me të cilat shkëmbehet informacion, veçanërisht e informacionit të marrë, forcon mundësinë e administratës tatimore për të identifikuar të ardhura dhe pasuri jashtë vendit, mospërputhje në deklarime dhe rreziqe të shmangies tatimore.
Megjithatë, numri i juridiksioneve nuk tregon vetvetiu sa efektivisht përdoret informacioni në kontrolle, vlerësime tatimore dhe arkëtime. Ky është një tregues i kapacitetit të bashkëpunimit, jo matës i drejtpërdrejtë i rezultatit fiskal.
5.3. Country-by-country reporting dhe STTR
Në 2025 vlerësohet:
- Kuadri për raportimin vend më vend sipas standardeve BEPS të OECD-së ishte krijuar.
- Shkëmbimi fillestar i raporteve ishte në përgatitje për vitin 2026.
- Instrumenti shumëpalësh Subject to Tax Rule (STTR) ishte miratuar në parim nga Këshilli i Ministrave në mars 2025.
Në 2026 konfirmohet se:
- Kuadri për raportimin vend më vend vijon të jetë në fuqi.
- Shqipëria ka nënshkruar instrumentin STTR në shtator 2025, por ai ende nuk ishte ratifikuar.
- Përgatiten ndryshime ligjore për përafrimin e plotë me Direktivën e Bashkëpunimit Administrativ të BE-së (DAC). albania-report-2025.pdfalbania-report-2026.pdf
Vlerësimi analitik: Ka përparim real në bashkëpunimin ndërkombëtar tatimor. Megjithatë, kalimi nga shkëmbimi i informacionit në përdorimin efektiv të tij mbetet sfida kryesore.
6. Administrata tatimore – kapacitetet, digjitalizimi dhe burimet njerëzore
Te Raporti 2025, Komisioni evidentonte 179 vende vakante në administratën tatimore në fund të korrikut 2025.
Për periudhën 2024 deri në korrik 2025, raporti paraqet këto të dhëna:
- 148 rekrutime;
- 97 largime ose dorëheqje;
- 15 largime përmes masave disiplinore.
Digjitalizimi i fiskalizimit konsiderohej plotësisht i përfunduar. Megjithatë, Komisioni kërkonte përmirësimin e përdorimit të të dhënave të gjeneruara, rritjen e përdorimit të të dhënave nga palët e treta dhe përgatitjen për ndërlidhjen me sistemet e BE-së.
Nga Raporti 2026, konfirmohet se në qershor 2026 kishte 174 vende vakante, një numër i ngjashëm me 179 vendet vakante të raportuara në vitin 2025.
Komisioni evidenton disa zhvillime pozitive:
- Ekziston një plan strategjik aktiv i administratës tatimore.
- Është miratuar një plan për integritetin dhe etikën.
- Është miratuar strategjia për zhvillimin e burimeve njerëzore.
- Janë në funksion sistemet mbështetëse, përfshirë deklarimin elektronik dhe sistemin plotësisht digjital të fiskalizimit.
Megjithatë, numri i vendeve vakante mbetet pothuajse i pandryshuar.
Në krahasimin midis dy raporteve vërehet ndryshimi si prezantohet më poshtë:
| Elementi | 2025 | 2026 | Vlerësimi |
|---|---|---|---|
| Vende vakante | 179 | 174 | Përmirësim minimal |
| Strategjia e administratës | Në kuadrin e MTRS-së | Plan strategjik aktiv | Përparim |
| Integriteti dhe etika | Nuk evidentohen si plan i veçantë në këtë pjesë | Plan i miratuar | Përparim |
| Burimet njerëzore | Flukse të konsiderueshme hyrjesh dhe daljesh | Strategji e zhvillimit të burimeve njerëzore | Përparim institucional |
| Fiskalizimi | Digjitalizimi i përfunduar | Sistem plotësisht digjital | Vazhdimësi |
| Përdorimi i të dhënave | Kërkohet më shumë përdorim i të dhënave të fiskalizimit dhe palëve të treta | Vijon nevoja për forcimin e kapaciteteve dhe sistemeve | Detyrë e vazhdueshme |
Vlerësimi analitik: Administrata tatimore ka bërë progres në infrastrukturën digjitale dhe në formalizimin e proceseve. Por përmirësimi teknologjik nuk është i barabartë me rritjen automatike të kapacitetit administrativ.
Numri i vendeve vakante mbetet një sinjal se reforma e burimeve njerëzore nuk është konsoliduar. Sfida tani është që të dhënat e mbledhura përmes fiskalizimit dhe shkëmbimit ndërinstitucional të përdoren për analizë risku, kontrolle të targetuara dhe ulje të kostove të pajtueshmërisë për biznesin.
7. Falja e detyrimeve tatimore dhe Marrëveshja e Paqes Fiskale është ndryshimi më kritik i raportit 2026
Kjo është pjesa më e rëndësishme e ndryshimit ndërmjet dy raporteve, sepse në vitin 2026 Komisioni nuk kufizohet te vlerësimi i përafrimit ligjor. Ai analizon edhe ndikimin e masave konkrete të politikës fiskale mbi sjelljen e tatimpaguesve dhe pajtueshmërinë afatgjatë.
7.1. Fshirja dhe anulimi i detyrimeve tatimore e doganore
Raporti 2026 evidenton miratimin, në kuadër të Paketës Fiskale 2026, të ligjit për anulimin e detyrimeve tatimore dhe doganore.
Masa parashikonte:
- Anulimin e plotë të detyrimeve tatimore dhe doganore të krijuara përpara vitit 2014.
- Anulimin e pjesshëm të detyrimeve tatimore për periudhën 2015–2024, kundrejt pagesës së një pjese të principalit.
Komisioni pranon se kjo masë mund të sjellë të ardhura shtesë dhe të reduktojë një pjesë të stokut të konsiderueshëm të borxhit tatimor.
Megjithatë, ai paralajmëron se masa krijon rreziqe për pajtueshmërinë tatimore në të ardhmen.
Sipas kuptimit ekonomik, një masë e tillë mund të përmirësojë arkëtimet në periudhën afatshkurtër dhe të pastrojë një pjesë të stokut të detyrimeve të vjetra. Por, nëse përsëritet, mund të krijojë pritshmërinë se mosshlyerja e detyrimeve sot mund të shpërblehet me një trajtim më të favorshëm nesër.
Ky është problemi i moralit tatimor dhe i barazisë ndërmjet tatimpaguesve që paguajnë rregullisht dhe atyre që përfitojnë nga faljet.
7.2. Marrëveshja e Paqes Fiskale
Raporti 2026 evidenton miratimin e Marrëveshjes së Paqes Fiskale dhe shpreh shqetësim për efektet e mundshme të saj.
Sipas përshkrimit të Komisionit, marrëveshja u ofron tatimpaguesve të kualifikuar:
- Një regjim më të lehtësuar të kontrollit tatimor për një periudhë të kufizuar.
- Mundësinë e rideklarimit të elementeve të pasqyrave financiare me një normë shumë të reduktuar.
- Pagesën e një tatimfitimi të paracaktuar, të bazuar në fitimin e tatueshëm të vitit paraardhës, me një marzh rritjeje prej 18%.
Komisioni shpreh shqetësimin se kjo marrëveshje mund të dobësojë pajtueshmërinë tatimore. Ai ngre gjithashtu nevojën për garanci të forta në lidhje me parandalimin e pastrimit të parave.
Krahasimi i qëndrimit të Komisionit midis dy raporteve tregon si vijon:
| Çështja | Raporti 2025 | Raporti 2026 |
|---|---|---|
| MTRS | Mirëpret miratimin dhe kërkon zbatimin | Konstaton arritjen e objektivit të të ardhurave |
| Falja e detyrimeve | Nuk trajtohet si masë e realizuar në këtë kapitull | Evidentohet anulimi i detyrimeve dhe rreziku për pajtueshmërinë |
| Paqja Fiskale | Kërkon që çdo skemë e pajtueshmërisë vullnetare të jetë në përputhje me acquis dhe standardet ndërkombëtare | Shpreh shqetësim konkret për regjimin e kontrollit dhe rideklarimin |
| Morali tatimor | Kërkon thjeshtim dhe nxitje të pajtueshmërisë | Evidenton rrezikun që krijojnë masat e veçanta |
| Parandalimi i pastrimit të parave | Përafrim dhe bashkëpunim ndërkombëtar | Kërkon garanci të forta në kuadër të Paqes Fiskale |
Vlerësimi analitik: Këtu shfaqet një kontradiktë e rëndësishme e politikës fiskale. Nga njëra anë, shteti kërkon formalizim, deklarim të saktë dhe pajtueshmëri vullnetare; nga ana tjetër, krijon mekanizma të veçantë që u japin disa tatimpaguesve mundësi për trajtim më të favorshëm sesa ai që zbatohet në regjimin e zakonshëm.
Komisioni nuk e trajton këtë vetëm si çështje teknike të administrimit tatimor, por si rrezik për besimin te sistemi dhe për pajtueshmërinë në të ardhmen.
Kjo është një nga gjetjet që duhet të marrë peshë të veçantë në analizën e Paketës Fiskale 2027.
Matrica përfundimtare e krahasimit të Kapitullit 16
| Nënfusha | Ndryshimi 2025–2026 | Vlerësimi |
|---|---|---|
| Strategjia e të ardhurave | Nga miratimi te zbatimi dhe arritja e objektivit të të ardhurave | Përmirësim |
| Përjashtimet tatimore | Vlerësimi përfundoi, por nuk u hoqën përjashtimet | Stagnim |
| TVSH | Skema e kompensimit për fermerët u përafrua pjesërisht | Përmirësim teknik |
| Akcizat | Vijon rritja e akcizës së cigareve, por problemet strukturore mbeten | Përparim i kufizuar |
| Tatimet direkte | Nga analiza fillestare te përgatitja e reformës më të gjerë | Përparim përgatitor |
| Bashkëpunimi administrativ | Rritet numri i juridiksioneve për shkëmbimin e informacionit | Përmirësim |
| STTR dhe DAC | Nënshkrimi i STTR dhe përgatitja e ndryshimeve për DAC | Përparim ligjor |
| Administrata tatimore | Strategji e burimeve njerëzore dhe plan integriteti | Përmirësim institucional |
| Kapacitetet njerëzore | Vendet vakante mbeten pothuajse në të njëjtin nivel | Stagnim |
| Fshirja e detyrimeve | Miratohet anulimi i borxheve të vjetra | Rrezik për pajtueshmërinë |
| Paqja Fiskale | Komisioni ngre shqetësime për trajtimin preferencial dhe kontrollin | Rrezik i lartë |
9. Çfarë duhet të kuptojmë nga raporti 2026 për politikën fiskale shqiptare?
Nga analiza e detajuar dalin gjashtë përfundime.
1. Rritja e të ardhurave nuk është e barabartë me reformën e sistemit tatimor
Komisioni pranon se Shqipëria përmbushi objektivin e të ardhurave për vitin 2025, kryesisht përmes formalizimit në turizëm dhe ndërtim.
Por ai nuk konstaton se është përmirësuar në të njëjtën masë struktura e sistemit tatimor. Përjashtimet vazhdojnë dhe përafrimi me acquis mbetet i pjesshëm.
2. Përjashtimet tatimore janë ende një problem i politikës fiskale
Shqipëria ka përfunduar analizën e përjashtimeve, por nuk ka kaluar në reduktimin e tyre.
Kjo krijon një hendek ndërmjet njohjes së kostos fiskale dhe marrjes së vendimeve për korrigjimin e saj.
Për një sistem tatimor të qëndrueshëm, çdo përjashtim duhet të ketë:
- Objektiv ekonomik ose social të përcaktuar.
- Kosto fiskale të llogaritur.
- Përfitues të identifikueshëm.
- Afat dhe kriter vlerësimi.
- Analizë të ndikimit mbi konkurrencën.
3. Pajtueshmëria tatimore nuk mund të mbështetet te marrëveshjet e veçanta
Marrëveshja e Paqes Fiskale dhe anulimi i detyrimeve mund të japin efekte të menjëhershme në arkëtime, por Komisioni paralajmëron për pasojat afatgjata.
Një sistem që mbështetet në falje të përsëritura rrezikon të penalizojë tatimpaguesit korrektë dhe të dobësojë besimin te zbatimi i barabartë i ligjit.
4. Digjitalizimi duhet të prodhojë inteligjencë administrative
Fiskalizimi është plotësisht i digjitalizuar, por kjo nuk mjafton. Vlera e tij qëndron te aftësia për të lidhur informacionin nga faturat, bankat, doganat, regjistrat e pronësisë dhe burimet e tjera.
Kalimi nga mbledhja e të dhënave te përdorimi i tyre për analizë risku është një nga detyrat e administratës tatimore.
5. Përafrimi me BE-në nuk nënkupton domosdoshmërisht rritje të normave tatimore
Kapitulli 16 fokusohet kryesisht te:
- Struktura dhe fusha e zbatimit të TVSH-së.
- Minimumet dhe strukturat e akcizave.
- Rregullat për disa aspekte të tatimeve direkte.
- Shkëmbimi i informacionit.
- Bashkëpunimi administrativ.
- Lufta kundër shmangies dhe evazionit.
Prandaj, përafrimi duhet të shihet si reformë e strukturës dhe funksionimit të sistemit, jo thjesht si ndryshim i normave tatimore.
6. Cilësia e administrimit duhet të jetë po aq e rëndësishme sa objektivi i të ardhurave
Përmbushja e objektivit të të ardhurave është pozitive, por nuk tregon vetvetiu nëse barra tatimore shpërndahet në mënyrë të drejtë, nëse kostot e pajtueshmërisë janë të arsyeshme apo nëse bizneset konkurrojnë në kushte të barabarta.
Vlerësimi sipas ALTAX Insight
Kapitulli 16 tregon se Shqipëria po përmirëson aftësinë për të mbledhur të ardhura, por ende nuk ka përfunduar kalimin drejt një sistemi tatimor të thjeshtë, neutral, transparent dhe të harmonizuar me standardet evropiane.
Për ta vlerësuar këtë ndryshim, do ta ndanim performancën në tri dimensione:
ALTAX në kuadër edhe të Indeksit ALTAX të Fiskalitetit do ta përdorë, si pikë referimi për të vlerësuar ndryshimet e propozuara në Paketën Fiskale 2027 dhe për vitin 2026.
| Fusha e monitorimit | Treguesi që duhet matur |
|---|---|
| Përjashtimet tatimore | Numri, vlera dhe kostoja fiskale e përjashtimeve të hequra |
| TVSH | Pesha e përjashtimeve dhe normave të reduktuara në shpenzimet tatimore |
| Akcizat | Diferenca ndërmjet normave kombëtare dhe minimumit të BE-së |
| Tatimet direkte | Përparimi real në përafrimin e ligjit me acquis |
| Administrata tatimore | Vakancat, produktiviteti, kontrollet e bazuara në risk dhe përdorimi i të dhënave |
| Formalizimi | Zgjerimi i bazës së tatimpaguesve dhe ulja e informalitetit |
| Paqja Fiskale | Përfituesit, kostot, rezultatet dhe ndikimi mbi pajtueshmërinë |
| Borxhi tatimor | Arkëtimet nga detyrimet e falura pjesërisht dhe evolucioni i borxhit të ri |
Këto janë çështje që duhen lidhur edhe me rekomandimet e KE-së për përjashtimet, përdorimin e të dhënave, administrimin e riskut dhe besueshmërinë e sistemit.
Si konkluzion,
Në vitin 2025, Komisioni Evropian kërkonte që Shqipëria të miratonte dhe të fillonte zbatimin e reformës së të ardhurave, të analizonte përjashtimet dhe të përmirësonte administratën tatimore.
Në vitin 2026, Komisioni njeh përmbushjen e objektivit të të ardhurave dhe përparimin në formalizim, por ngre shqetësime për vazhdimësinë e përjashtimeve, faljen e detyrimeve dhe Marrëveshjen e Paqes Fiskale.
Kjo përbën kontradiktën kryesore të politikës fiskale shqiptare: shteti po përmirëson kapacitetin për të mbledhur të ardhura, por njëkohësisht përdor instrumente që mund të dobësojnë besueshmërinë e rregullave të mbledhjes së tyre.
Nga këndvështrimi i ALTAX Insight, testi i vërtetë i reformës nuk është më sa të ardhura do të mbledhë administrata tatimore, por nëse sistemi arrin t’i mbledhë ato me rregulla të qëndrueshme, me barrë të shpërndarë drejt, me konkurrencë të barabartë dhe me besim të ndërsjellë ndërmjet shtetit dhe biznesit.
Ky është kalimi nga një politikë fiskale e orientuar drejt të ardhurave në një kontratë fiskale të bazuar te drejtësia, parashikueshmëria dhe përgjegjshmëria.
Burimi kryesor: Albania Report 2025, Kapitulli 16, dhe Albania Report 2026, Kapitulli 16. Për kontekstin e shqetësimeve të BE-së mbi Paqen Fiskale, shih edhe deklarimin e Delegacionit të BE-së pas mbledhjes së Nënkomitetit për Tregtinë, Industrinë, Doganat dhe Tatimet, në nëntor 2025
Leave a Reply
You must be logged in to post a comment.