


Zgjidhjet e propozuara për Paketën Fiskale 2027, v1
Paketa Fiskale 2027, v1 e bërë publike më 27 tetor 2026, përmban ndërhyrje të gjera dhe të njëkohshme në sistemin tatimor. Ajo vjen në një kontekst të veçantë me të ardhura buxhetore në rritje, me një Strategji Afatmesme të të Ardhurave 2024–2027 dhe programin qeverisës “Shqipëria 2030” duke komunikuar prioritizimin e mirëadministrimit dhe zgjerimit të bazës tatimore pa rritje të gjerë të normave.
Por, mungesa e konsultimit paraprak dhe prezantimi i befasishëm i ndryshimeve të cilat nuk janë bërë ndër shumë vite ka përforcuar për komunitetin e biznesit, organizatave të tyre dhe ekspertëve perceptimin e një vendimmarrjeje të nxituar. Nëse këtë e lidhim si një reagim të qeverisë ndaj klimës së nderë të krijuar nga protestat dhe zhvillimet politike të muajve të fundit, kjo e bën edhe më të nevojshme që rishikimi të bazohet në analiza ekonomike të verifikueshme dhe jo vetëm në llogaritje politike të momentit.
Parimi udhëheqës i çdo zgjidhjeje të qëndrueshme duhet të orinetohet në rishikimin e paketës mbi bazën e rezultateve ekonomike dhe mbi të gjitha, të konsultimit publik të vërtetë. Kjo mënyrë e vetme mund të ruajë objektivat e lehtësimit social dhe të formalizimit, pa krijuar njëkohësisht barrë të panevojshme për biznesin e rregullt. Konsultimi nuk është thjesht formalitet procedural, por kushti që garanton se masat alternative që propozohen kanë legjitimitet ekonomik dhe social, dhe se ato nuk janë produkt i vendimmarrjes së mbyllur.
Në këtë logjikë, masat alternative bëhen pjesa thelbësore e zgjidhjes.
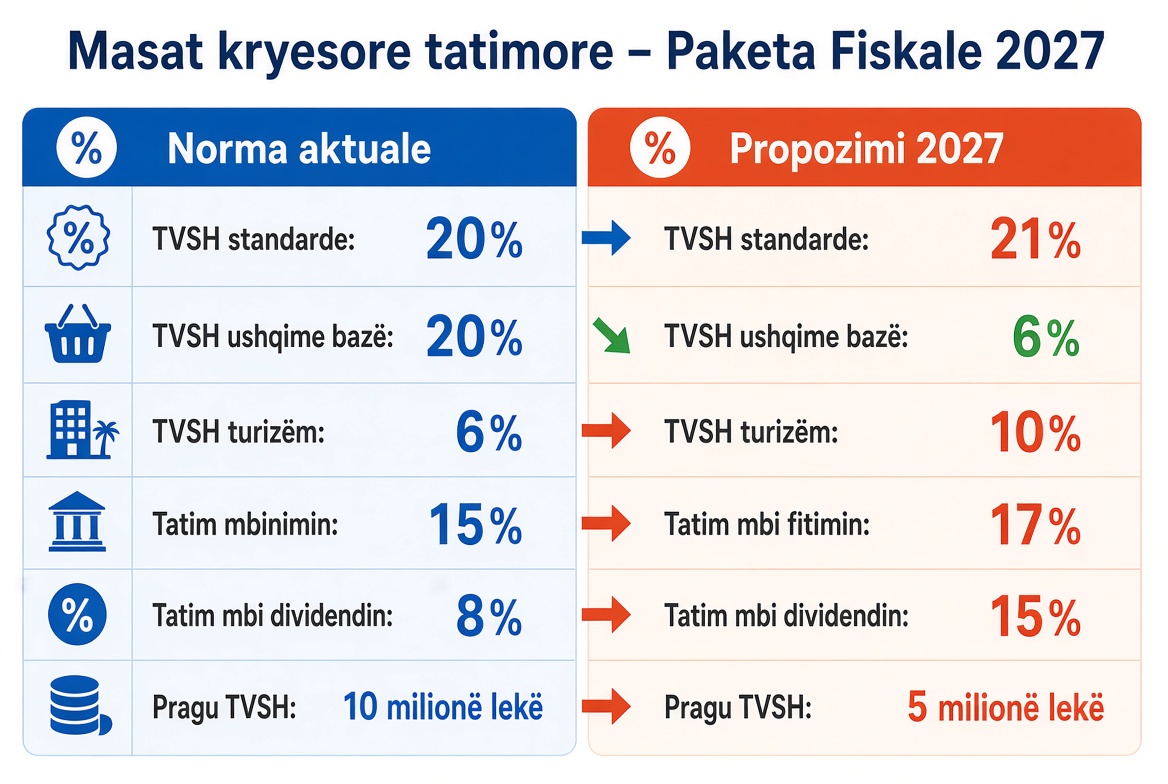
Në vend të rritjes së menjëhershme të TVSH-së standarde nga 20 për qind në 21 për qind, norma aktuale duhet të ruhet derisa të publikohet një analizë e plotë e ndikimit mbi çmimet, kostot e bizneseve dhe të ardhurat buxhetore.
Ulja e TVSH-së për produktet bazë ushqimore nga 20 për qind në 6 për qind meriton mbështetje, por vetëm nëse shoqërohet me një listë të qartë produktesh, me mekanizma të besueshëm monitorimi të çmimeve dhe me publikim periodik të përfitimit real që arrin te konsumatorët. Pa këtë garanci, lehtësimi social rrezikon të mbetet deklarativ.
I njëjti kujdes duhet treguar edhe për tatimin mbi fitimin dhe dividendin. Norma e tatimit mbi fitimin prej 15 për qind duhet të ruhet derisa të vlerësohet ndikimi mbi investimet, konkurrueshmërinë rajonale dhe kapitalin e bizneseve.
Rritja e tatimit mbi dividendin nga 8 për qind në 15 për qind kërkon një rishikim të veçantë, sepse ajo prek jo vetëm shpërndarjen e fitimit, por edhe vendimmarrjen e investitorëve për riinvestim.
Për sektorin e turizmit, rritja e TVSH-së nga 6 për qind në 10 për qind nuk mund të vendoset pa konsultim të thelluar me operatorët dhe pa shqyrtimin e periudhave kalimtare për kontratat e lidhura para hyrjes në fuqi.
Ndërsa ulja e pragut të regjistrimit në TVSH nga 10 milionë në 5 milionë lekë, që sipas Ministrisë së Financave prek rreth 17.516 tatimpagues të rinj nuk duhet të bëhet pa një analizë të kostove të pajtueshmërisë, të rrezikut të informalitetit dhe të kapacitetit real të administratës tatimore. Zbatimi gradual dhe mbështetja administrative për subjektet e reja janë alternativat më të arsyeshme.
Këto masa alternative nuk janë thjesht propozime teknike.
Ne mendojmë se janë mënyra për të siguruar që lehtësimi social të arrijë realisht te familjet, pa e transferuar koston te biznesi i rregullt në formë të paqëndrueshme.
Në kushtet kur marzhet janë të kufizuara dhe konkurrenca nuk lejon përthithjen e kostove, ato mund të kalojnë në çmimet e furnizimit, te kompanitë blerëse dhe, në fund, te konsumatori. Ky efekt zinxhir mund të shfaqet si te kompanitë e mëdha, ashtu edhe te bizneset që hyjnë për herë të parë në skemën e TVSH-së. Për këtë arsye, çdo vlerësim serioz i paketës duhet të shkojë përtej efektit të drejtpërdrejtë fiskal dhe të përfshijë edhe përhapjen e kostove përgjatë zinxhirit ekonomik.
Analiza e drafteve të ligjeve tatimore kryesore e forcon këtë kërkesë.
Projektligji për tatimin mbi të ardhurat përmban elementë pozitivë, si unifikimi i normës së dividendit në 15 për qind dhe rishikimi i fashave të tatimit mbi pagat, që sjellin lehtësim për një pjesë të punonjësve dhe rrisin progresivitetin. Por rritja e tatimit mbi fitimin nga 15 në 17 për qind kërkon një vlerësim të plotë të ndikimit mbi investimet, kapitalizimin e kompanive dhe mundësinë e kalimit të kostos te çmimet. Po ashtu, përjashtimi për personat me aftësi të kufizuara dhe skema e re e sponsorizimeve kanë nevojë për saktësime për të shmangur mbulimin e ngushtë ose pasigurinë administrative.
Projektvendimi që ul pragun e regjistrimit në TVSH nga 10 në 5 milionë lekë ka një objektiv legjitim të zgjerimit të bazës tatimore dhe të gjurmueshmërisë së transaksioneve. Megjithatë, efekti i tij nuk mund të matet vetëm me numrin e tatimpaguesve të rinj dhe të ardhurat shtesë të parashikuara. Nevojitet të analizohet edhe aftësia e administratës për të përballuar rritjen e deklarimeve, kostoja e pajtueshmërisë për bizneset e vogla dhe mënyra se si këto kosto mund të përhapen te furnizuesit e tjerë dhe te kompanitë blerëse. Një periudhë tranzitore e qartë, udhëzime të thjeshtuara dhe monitorim i ndryshimeve në çmimet e furnizimit janë kushte thelbësore për të shmangur që formalizimi të prodhojë një zinxhir të ri kostosh.
Në të njëjtën linjë, projektligji për TVSH-në kombinon uljen e normës për produktet bazë ushqimore me rritjen e normës standarde dhe të asaj për akomodimin turistik. Logjika buxhetore e kompensimit është e kuptueshme, por ajo nuk garanton neutralitet ekonomik. Ulja e TVSH-së për ushqimet meriton mbështetje, por përfitimi real varet nga kalimi i saj në çmime dhe nga qartësia e listës së produkteve. Rritjet e tjera të normave duhet të vlerësohen sipas ndikimit të tyre në çmime, marzhe, investime dhe konkurrueshmëri rajonale, duke pasur parasysh se efektet mund të shpërndahen përgjatë zinxhirit të furnizimit.
Tre aktet më lart janë të ndërlidhura dhe duhen vlerësuar si pjesë e një pakete të vetme.
Problemi kryesor nuk qëndron vetëm te niveli i secilës normë, por te ndërveprimi i masave dhe te përhapja e kostove në ekonomi.
Një biznes i madh mund të përballet me tatim më të lartë mbi fitimin dhe të përpiqet të rikuperojë një pjesë të kostos përmes çmimeve. Një biznes i vogël që kalon në regjimin e TVSH-së mund të përballet me shpenzime të reja administrative dhe të rishikojë çmimet e furnizimit. Kompania që blen nga këta furnizues mund të zbresë TVSH-në sipas rregullave ligjore, por sërish të përballet me kosto të tjera të përfshira në çmimin e furnizimit. Në fund të zinxhirit, konsumatori mund të përballojë një pjesë të kostos, në varësi të konkurrencës dhe mundësisë së bizneseve për ta absorbuar atë.
Përpara miratimit përfundimtar, do të ishte e arsyeshme që institucionet përgjegjëse të publikojnë një vlerësim të integruar që përfshin efektin mbi familjet sipas niveleve të të ardhurave, efektin mbi bizneset sipas madhësisë dhe sektorit, efektin mbi zinxhirët e furnizimit dhe efektin mbi buxhetin me supozime të qarta dhe metodologji të verifikueshme. Nëpërmjet këtij procesi masat alternative mund të fitojnë peshë reale dhe të shndërrohen nga propozime në zgjidhje të qëndrueshme.
Pra, nuk është e nevojshme të braktiset objektivi i lehtësimit social, por duhet të rishikohet mënyra se si ai financohet dhe zbatohet.
Paketa fiskale duhet të ketë në thelbin e vet qëndrueshmërinë dhe zbatimin e saj pa përdorur masat e shtërngimit me forcë që të arrijë realisht të ulë barrën reale për familjet, të nxisë formalizimin dhe të ruajë konkurrueshmërinë e biznesit, por pa i trajtuar rritjet e normave tatimore si burimin automatik të zgjidhjes buxhetore.
Në kontekstin aktual, ku mungesa e paralajmërimit, lidhja e mundshme me zhvillimet politike dhe mospërputhja me dokumentet strategjike të mëparshme janë të dukshme. Transparenca e procesit dhe baza analitike e vendimmarrjes duhet të bëhen kritere thelbësore të besueshmërisë së politikës fiskale. Konsultimi publik dhe masat alternative nuk janë elementë dytësorë, por kushti që e bën të mundur që paketa të shërbejë për interesin e përgjithshëm dhe jo thjesht për nevojën e momentit.

Leave a Reply
You must be logged in to post a comment.