


ULJA E TVSH-së SË USHQIMEVE, SA REALE DO TË JETË PËRFITIMI PËR KONSUMATORËT?
Qëndrimi i ALTAX
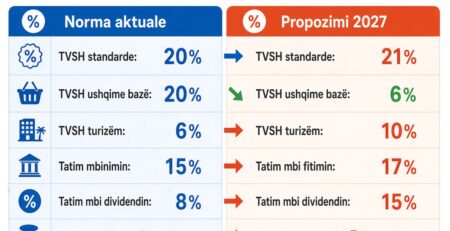
Ulja e TVSH-së nga 20% në 6% për 54 produkte ushqimore është një masë me potencial për të lehtësuar kostot e konsumit familjar, por nuk duhet ngatërruar ulja e taksës me uljen automatike të çmimit.
Diskutimi ekonomik se sa nga TVSH që heq qeveria arrin realisht te konsumatori final.
Në analizën tonë, masa duhet vlerësuar në tri nivele:
- Efekti fiskal, apo sa të ardhura nga TVSH-ja heq dorë buxheti i shtetit.
- Efekti i tregut, apo sa nga ulja e taksës përthithet nga zinxhiri i furnizimit, importuesit, distributorët dhe tregtarët.
- Efekti social, apo sa ulet realisht kostoja e shportës ushqimore për familjet, veçanërisht ato me të ardhura të ulëta.
Nëse qeveria mat vetëm koston buxhetore të masës dhe jo ndryshimin e çmimeve në treg, ajo nuk mund të provojë se politika ka arritur objektivin e saj social.
Një element tjetër është se ulja e TVSH-së për ushqimet nuk vepron në një treg konkurrues në mënyrë perfekte. Shqipëria ka përqendrim të ndryshëm të tregut sipas produkteve, zinxhirë furnizimi me fuqi të pabarabartë negociuese, informalitet dhe dobësi në gjurmueshmërinë e transaksioneve. Për këtë arsye, transmetimi i lehtësisë fiskale te konsumatori duhet të jetë objekt i një politike të posaçme monitorimi.
Le të vijojmë me përgjigjet e pyetjeve më poshtë:
1. A do të përfitojnë realisht konsumatorët shqiptarë nga ulja e TVSH-së, apo tregtarët do ta përkthejnë atë në rritje fitimi?
Përgjigjja varet nga mënyra se si do të funksionojë tregu pas ndryshimit të normës fiskale. Nëse çmimi neto i produktit, pra çmimi pa TVSH, mbetet i pandryshuar dhe ulja e taksës transferohet plotësisht te konsumatori, atëherë përfitimi është i drejtpërdrejtë.
Për ta kuptuar më mirë, marrim një produkt që sot kushton 120 lekë, përfshirë TVSH-në 20%. Çmimi i tij neto është 100 lekë. Me TVSH 6%, nëse nuk ndryshon asnjë element tjetër, çmimi i ri duhet të jetë 106 lekë.
Pra, konsumatori duhet të përfitojë 14 lekë për çdo 120 lekë të çmimit të mëparshëm, ose një ulje prej rreth 11.67%.
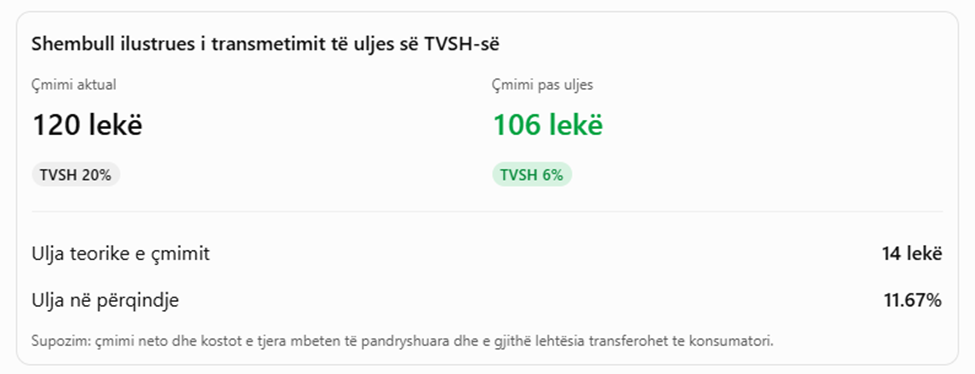
Por në praktikë, tregtari mund të mos e transferojë të gjithë uljen. Një pjesë mund të përdoret për të rritur marzhin e fitimit, për të kompensuar rritjen e kostove të furnizimit apo për të mbuluar humbje të mëparshme.
Këtu qëndron dallimi midis një mase që ul taksën dhe një mase që ul koston e jetesës.
Vlerësimi im është se konsumatori do të përfitojë, por jo domosdoshmërisht në masën e plotë të lehtësisë fiskale. Shkalla e përfitimit do të përcaktohet nga konkurrenca, transparenca e çmimeve dhe aftësia e institucioneve për të kontrolluar transmetimin e uljes së TVSH-së.
2. Në një treg me informalitet të lartë, a e garanton ulja e TVSH-së automatikisht uljen e çmimeve?
Jo, pasi ulja e TVSH-së nuk garanton automatikisht uljen e çmimeve, veçanërisht në një ekonomi ku informaliteti dhe mungesa e gjurmueshmërisë së transaksioneve vazhdojnë të ndikojnë në funksionimin e tregut.
Duhet të kuptojmë se TVSH-ja është një taksë mbi konsumin, por funksionon përmes një zinxhiri transaksionesh: prodhues, importues, distributor, tregtar dhe konsumator. Nëse një pjesë e këtij zinxhiri nuk dokumentohet plotësisht, bëhet më e vështirë të përcaktohet se ku përfundon përfitimi nga ulja e taksës.
Ekzistojnë realisht tri rreziqe, që janë:
- Rreziku i mosreflektimit, ku tregtari vazhdon të shesë me çmimin e mëparshëm dhe përfiton nga diferenca.
- Rreziku i manipulimit të bazës së krahasimit dhe çmimi rritet përpara hyrjes në fuqi të masës dhe më pas ulet vetëm pjesërisht.
- Rreziku i zinxhirit të furnizimit, ku importuesi ose distributori mund të mos transmetojë uljen te hallka pasuese.
Megjithatë, duhet bërë një dallim. Informaliteti nuk do të thotë se çdo biznes do të përvetësojë lehtësinë fiskale. Në një treg me konkurrencë funksionale, një tregtar që nuk ul çmimin mund të humbasë klientët përballë një konkurrenti që e bën këtë.
Problemi është se konkurrenca nuk është e njëjtë në të gjitha produktet dhe zonat e vendit.
Prandaj, ulja e TVSH-së duhet të shoqërohet me faturim elektronik, gjurmueshmëri të furnizimeve, monitorim të çmimeve dhe kontroll të bazuar në risk.
3. A është e aftë administrata tatimore të monitorojë të gjitha tregjet ushqimore të vendit?
Administrata tatimore ka instrumente teknologjike dhe informacion fiskal që mund të përdoren për këtë qëllim, por do të ishte jorealiste të pretendohej se mund të monitorojë në kohë reale çdo produkt, çdo dyqan dhe çdo transaksion në të gjithë territorin.
Këtu duhet të ndajmë dy funksione:
- Monitorimi fiskal, që lidhet me deklarimin e TVSH-së, faturimin dhe zinxhirin e furnizimit.
- Monitorimi ekonomik, që lidhet me çmimin real të shitjes dhe me mënyrën se si ndryshon ai për konsumatorin.
Administrata tatimore mund të kontrollojë deklarimet dhe faturat, por jo domosdoshmërisht të përcaktojë nëse një çmim është ekonomikisht i arsyeshëm apo nëse një biznes po përfiton në mënyrë të tepruar nga një ndryshim fiskal.
Për këtë arsye nevojitet bashkëpunim ndërinstitucional ndërmjet administratës tatimore, institucioneve të mbrojtjes së konsumatorit, strukturave të konkurrencës dhe institucioneve përgjegjëse për monitorimin e tregut.
Nuk duhet të ndërtojmë një sistem kontrolli që mbështetet vetëm te inspektimi fizik. Duhet të ndërtojmë një sistem që përdor të dhënat.
Administrata mund të mos jetë e pranishme fizikisht në çdo dyqan, por duhet të jetë në gjendje të identifikojë përmes të dhënave se ku, kur dhe në cilat produkte ulja e TVSH-së nuk është reflektuar.
4. Sa do të ulen realisht çmimet e 54 produkteve ushqimore nga 1 janari 2027? Menjëherë apo pas 1, 3 apo 6 muajsh?
Në aspektin matematikor, potenciali maksimal i uljes është rreth 11.67%, në kushtet e pandryshimit të çmimit neto. Por kjo është një ulje teorike, jo një parashikim për atë që do të ndodhë në treg.
Por, nuk duhet të japim një përqindje të vetme si parashikim për të 54 produktet, sepse ato kanë struktura të ndryshme të furnizimit, konkurrencës, kostove të transportit, magazinimit dhe sezonalitetit.
Për shembull, çmimi i vajit, qumështit, mishit, frutave dhe perimeve nuk reagon në të njëjtën mënyrë ndaj ndryshimit fiskal.
Do ta ndanim procesin në tri faza:
| Periudha | Çfarë duhet të ndodhë |
| Janar 2027 | Reflektimi fillestar i uljes së TVSH-së në çmimet e shitjes |
| Mars 2027 | Vlerësimi i transmetimit të uljes në zinxhirin e furnizimit dhe diferencave sipas produkteve |
| Qershor 2027 | Matja e efektit të konsoliduar dhe identifikimi i produkteve ku ulja nuk është reflektuar |
Nëse masa zbatohet siç duhet, konsumatori duhet ta shohë efektin që në ditët e para të janarit, jo të presë gjashtë muaj. Nuk ka arsye ekonomike që një biznes që zbaton normën e re dhe ka çmime e kosto të pandryshuara të vazhdojë të faturojë me efektin e normës së vjetër.
Por ndikimi i plotë në treg mund të kërkojë më shumë kohë, për shkak të kontratave të furnizimit, stokut dhe cikleve të rimbushjes.
Këtu është e rëndësishme të mos ngatërrohet vonesa e arsyeshme e përshtatjes së furnizimit me mosreflektimin e qëllimshëm të uljes.
5. Kush do të përfitojë më shumë: konsumatori, importuesi, distributori apo tregtari?
Përfitimi do të shpërndahet sipas fuqisë negociuese dhe konkurrencës në çdo hallkë të zinxhirit.
Në parim, konsumatori është përfituesi i synuar i politikës. Por përfitimi real mund të ndahet ndërmjet disa aktorëve:
- Konsumatori: përfiton nëpërmjet uljes së çmimit final.
- Importuesi: mund të përfitojë nëse ka fuqi negociuese dhe kontroll të furnizimit.
- Distributori: mund të ruajë ose të rrisë marzhin nëse tregu nuk ushtron presion konkurrues.
- Tregtari: mund të mbajë një pjesë të lehtësisë fiskale nëse nuk e ul çmimin proporcionalisht.
Këtu duhet të sqarojmë një aspekt teknik: ulja e TVSH-së nuk është një subvencion që i jepet drejtpërdrejt biznesit. Në një sistem normal të TVSH-së, biznesi krediton TVSH-në e blerjeve dhe paguan diferencën ndaj TVSH-së së shitjeve. Prandaj, ndryshimi i normës ndikon në mënyrën e llogaritjes së detyrimit, por jo çdo diferencë fiskale përkthehet automatikisht në fitim të biznesit.
Përfitimi ekonomik varet nga mënyra se si ndryshojnë çmimet neto dhe marzhet në secilën hallkë.
Unë do të kërkoja që qeveria të mos kënaqet me faktin se ka ulur normën e TVSH-së, por të masë se kush e ka përthithur realisht përfitimin.
6. A duhet të publikohen çmimet referuese të 54 produkteve përpara hyrjes në fuqi të uljes së TVSH-së?
Po dhe duket se kjo është një nga masat më të rëndësishme për të garantuar besueshmërinë e politikës.
Nuk mund të masim uljen e çmimeve nëse nuk kemi një pikënisje të besueshme për krahasim. Në këtë kuptim, data 31 dhjetor 2026 duhet të shërbejë si një pikë referimi publike.
Por do të bëja një dallim: nuk mjafton publikimi i një çmimi të vetëm për secilin produkt. Duhet të publikohet një strukturë çmimesh që pasqyron realitetin e tregut.
Për çdo produkt duhet të kemi:
- Emërtimin dhe specifikimin e saktë të produktit.
- Njësinë e matjes, kilogram, litër, copë etj.
- Çmimin mesatar kombëtar.
- Çmimet sipas rajoneve dhe kanaleve të shitjes.
- Çmimin minimal dhe maksimal të vrojtuar.
- Datën e regjistrimit të çmimit.
Për shembull, nuk mund të krahasojmë çmimin e qumështit të një marke të importuar me qumështin vendas, apo mishin e një kategorie me një kategori tjetër.
Çmimi referues duhet të jetë i krahasueshëm, i verifikueshëm dhe i publikuar përpara se të hyjë në fuqi masa.
Nëse qeveria e publikon këtë informacion më 31 dhjetor 2026, qytetarët, mediat dhe institucionet e pavarura do të kenë mundësi të kontrollojnë nëse lehtësia fiskale është reflektuar realisht.
7. A duhet të ndërtohet një sistem publik monitorimi me çmimet para dhe pas ndryshimit fiskal?
Padyshim dhe padiskutim që duhet. Madje, kjo duhet të jetë pjesë integrale e vetë politikës fiskale dhe jo një masë komunikimi pas miratimit të saj.
Këtë do ta konsideronim, një sistem që mund të quhet një mekanizëm të transparencës ekonomike, që mund të funksionojë si një zgjerim i praktikës së Pasqyrës së Çmimeve.
Sistemi mund të ketë tri funksione:
- Informimin e konsumatorit, që të shohë çmimin para dhe pas uljes së TVSH-së.
- Monitorimin institucional, ku të identifikojë produktet dhe tregjet ku ulja nuk është reflektuar.
- Llogaridhënien publike, për të treguar sa ka përfituar realisht konsumatori nga masa.
Natyrisisht do të ishte e dobishme që sistemi të paraqiste edhe një tregues të transmetimit të uljes së TVSH-së.
Për shembull, nëse ulja teorike e çmimit është 11.67%, ndërsa çmimi real ulet vetëm 5%, atëherë kemi një transmetim të pjesshëm të lehtësisë fiskale. Ky tregues duhet të llogaritet kundrejt një çmimi bazë të korrigjuar për ndryshimet e kostove dhe jo thjesht duke krahasuar dy çmime të izoluara.
Një sistem i tillë mund të bëhet një instrument i rëndësishëm i politikës së konsumatorit, por edhe një burim i ri të dhënash për analizën ekonomike të tregut.
8. A ekziston rreziku që tregtarët të rrisin çmimet përpara 1 janarit 2027 për të neutralizuar uljen e ardhshme?
Po, ky rrezik ekziston dhe duhet trajtuar seriozisht.
Në ekonomi, ky fenomen mund të shfaqet kur një aktor i tregut parashikon një ndryshim të ardhshëm fiskal dhe përpiqet të përshtatë çmimin paraprakisht, në mënyrë që ulja e mëvonshme e taksës të mos sjellë një reduktim të dukshëm për konsumatorin.
Megjithatë, nuk duhet të supozojmë se çdo rritje çmimi përpara janarit do të jetë abuzive. Çmimet e ushqimeve mund të ndryshojnë edhe për shkak të kostove të importit, kursit të këmbimit, sezonalitetit dhe kushteve të ofertës.
Pikërisht për këtë arsye duhen dy masa:
- Monitorim i çmimeve që tani, gjatë nëntorit dhe dhjetorit 2026.
- Ruajtje e historikut të çmimeve për çdo produkt, në mënyrë që të identifikohen rritjet e pazakonta përpara hyrjes në fuqi të masës.
Ne do të duhet të propozonim që të mos përdoret vetëm data 31 dhjetor si bazë krahasimi, por të analizohet edhe mesatarja e çmimeve gjatë 30–60 ditëve para saj. Kjo do të ndihmonte në dallimin e një ndryshimi real të tregut nga një rritje artificiale e çmimit përpara uljes së TVSH-së.
9. A do të përfitojnë njësoj supermarketet e mëdha dhe dyqanet e vogla të lagjeve?
Jo domosdoshmërisht, pasi ndikimi ndryshon sipas strukturës së furnizimit, kapacitetit financiar dhe fuqisë negociuese të secilit subjekt.
Supermarketet e mëdha kanë zakonisht disa avantazhe: kontrata më të mëdha furnizimi, kapacitete magazinimi, sisteme më të zhvilluara të menaxhimit të çmimeve dhe mundësi për të negociuar marzhe më të ulëta me furnitorët.
Dyqanet e vogla kanë më pak kapacitet negociues dhe mund të kenë kosto më të larta për njësi produkti, veçanërisht për shkak të sasive më të vogla të blerjes.
Nga ana tjetër, dyqanet e vogla mund të kenë fleksibilitet më të madh në përshtatjen e çmimeve dhe lidhje më të drejtpërdrejtë me furnitorët lokalë.
Për këtë arsye, nuk duhet të vendosim një pritshmëri uniforme për të gjitha kategoritë e tregtisë.
Monitorimi duhet të krahasojë të paktën tri kanale: supermarketet, dyqanet e lagjeve dhe tregjet tradicionale.
Kjo do të na tregojë nëse ulja e TVSH-së po krijon një përfitim të shpërndarë në të gjithë ekonominë apo po favorizon kryesisht zinxhirët e mëdhenj të tregtimit.
10. A do të përfitojnë më shumë familjet me të ardhura të ulëta nga kjo masë fiskale?
Në terma relativë, familjet me të ardhura të ulëta kanë potencialin të përfitojnë më shumë, sepse shpenzimet për ushqim zënë një pjesë më të madhe të buxhetit të tyre familjar.
Një familje me të ardhura të kufizuara shpenzon një pjesë të konsiderueshme të të ardhurave për ushqimet bazë. Prandaj, çdo ulje e çmimit të produkteve që konsumon rregullisht mund të ketë një ndikim të drejtpërdrejtë në mirëqenien e saj.
Por duhet të bëjmë një dallim ndërmjet përfitimit relativ dhe atij absolut.
Një familje me të ardhura të larta mund të blejë më shumë ushqime dhe të përfitojë më shumë lekë në vlerë absolute nga ulja e çmimeve. Ndërsa një familje me të ardhura të ulëta mund të përfitojë më shumë në raport me të ardhurat e saj.
Ka edhe një problem tjetër, se jo të gjitha familjet konsumojnë të njëjtën shportë ushqimore. Një familje me të ardhura të ulëta mund të jetë më e ekspozuar ndaj produkteve më bazike, ndërsa një familje me të ardhura më të larta mund të blejë produkte të tjera që nuk përfshihen në listën e përfitimit.
Prandaj, efektiviteti social duhet të matet sipas grupeve të të ardhurave dhe strukturës së konsumit.
Në gjykimin e saj, kjo është një masë pozitive për familjet me të ardhura të ulëta, por nuk zëvendëson nevojën për politika më të drejtpërdrejta të mbështetjes sociale, si transfertat e targetuara dhe indeksimi i ndihmës ekonomike sipas kostos së jetesës.
11. A do të reflektohet ulja e TVSH-së edhe në çmimet e produkteve ushqimore të prodhuara në Shqipëri?
Po, nëse produktet vendase përfshihen në listën e miratuar dhe plotësojnë kriteret për aplikimin e normës së reduktuar.
Por këtu duhet të kuptojmë një specifikë të rëndësishme të TVSH-së.
Prodhuesit vendas mund të blejnë lëndë të para, energji, ambalazhe, transport dhe shërbime të tjera, të cilat kanë norma të ndryshme të TVSH-së. Ulja e TVSH-së për produktin final nuk do të thotë se të gjitha kostot e prodhimit do të ulen në të njëjtën masë.
Për rrjedhojë, ndikimi te çmimi final do të varet edhe nga struktura e kostove të prodhimit dhe mënyra e kreditimit të TVSH-së.
Në rastin e produkteve bujqësore, duhet të analizojmë edhe marrëdhënien ndërmjet fermerëve, grumbulluesve, përpunuesve dhe pikave të shitjes.
Një objektiv i rëndësishëm duhet të jetë që ulja e TVSH-së të mos mbetet vetëm një lehtësi për konsumatorin, por të mos dëmtojë as prodhuesin vendas.
Nëse produktet e importuara dhe ato vendase trajtohen me të njëjtën normë për produktin e kualifikuar, krijohet një neutralitet fiskal në shitjen finale. Por konkurrueshmëria e prodhimit vendas do të varet edhe nga kostot, produktiviteti dhe organizimi i zinxhirit të furnizimit.
12. Çfarë masash mund të merren ndaj tregtarëve që nuk e reflektojnë uljen e TVSH-së në çmimet e shitjes?
Fillimisht duhet të dallojmë mosreflektimin e uljes së TVSH-së nga një shkelje ligjore.
Megjithatë nuk mund të konsiderohet shkelje fakti që një tregtar nuk ul çmimin me të njëjtën përqindje që ulet TVSH-ja. Çmimi formohet edhe nga kostot, marzhet, konkurrenca dhe kushtet e furnizimit.
Por nëse konstatohet manipulim i faturimit, mosdeklarim, marrëveshje për koordinim çmimesh, abuzim me pozitën dominuese apo shkelje të legjislacionit për mbrojtjen e konsumatorit, atëherë institucionet duhet të ndërhyjnë sipas kompetencave ligjore.
Unë do të propozoja katër nivele ndërhyrjeje:
- Transparencë: detyrim për të pasqyruar saktë normën e re të TVSH-së në faturë dhe dokumentacionin përkatës.
- Kontroll fiskal: verifikim i faturave të blerjes dhe shitjes, deklarimeve dhe marzheve.
- Kontroll konkurrues: hetim i sjelljeve të koordinuara dhe abuzimit me pozitën dominuese.
- Sanksione: zbatim i gjobave dhe masave ligjore kur provohet shkelja.
Nuk do të rekomandonim vendosjen e çmimeve administrative apo ndëshkimin e biznesit vetëm sepse çmimi nuk ka rënë 11.67%. Kjo mund të krijojë deformime të reja në treg.
Ajo që duhet ndëshkuar është shkelja e ligjit dhe jo një rezultat ekonomik që nuk përputhet me pritshmërinë politike.
13. A mund të shndërrohet ulja e TVSH-së në një instrument për të luftuar informalitetin dhe jo thjesht në një lehtësi për tregtarët?
Po, dhe kjo është një nga mundësitë më interesante të kësaj politike.
Nëse e shohim uljen e TVSH-së vetëm si një reduktim të normës nga 20% në 6%, ne humbasim mundësinë për të përdorur këtë ndryshim si një instrument për formalizimin e ekonomisë.
Mund të ndërtohet një mekanizëm ku përfitimi fiskal shoqërohet me një zinxhir të plotë dokumentimi.
Për shembull:
- Çdo furnizim duhet të ketë dokumentacion të gjurmueshëm.
- Çdo shitje duhet të regjistrohet në sistemin fiskal.
- Çdo produkt duhet të ketë identifikim të qartë në faturim.
- Çmimet e shitjes duhet të mund të krahasohen me të dhënat e furnizimit.
- Bizneset me mospërputhje të pazakonta duhet të përfshihen në kontrolle të bazuara në risk.
Kjo do të krijonte një mundësi për të lidhur politikën e TVSH-së me formalizimin e zinxhirit ushqimor.
Por duhet të kemi kujdes: ulja e TVSH-së nuk e zhduk vetë informalitetin. Për këtë duhen stimuj, teknologji, kontrolle dhe një marrëdhënie më e besueshme ndërmjet administratës dhe biznesit.
Një efekt pozitiv mund të jetë edhe zgjerimi i bazës së deklaruar të aktivitetit ekonomik. Nëse konsumatori fillon të kërkojë më shumë faturë dhe të krahasojë çmimet, rritet presioni për formalizim.
Këtu do të shihnim një mundësi për të ndryshuar edhe marrëdhënien ndërmjet administratës tatimore dhe biznesit: nga një marrëdhënie e mbështetur kryesisht te kontrolli dhe ndëshkimi, në një marrëdhënie ku formalizimi krijon përfitime të matshme për të gjithë zinxhirin.
Në këtë kuptim, suksesi i masës nuk duhet të jetë vetëm ulja e çmimit të ushqimeve, por edhe përmirësimi i transparencës së tregut dhe rritja e formalizimit të ekonomisë.
14. Si do të matet suksesi i kësaj mase pas 3, 6 dhe 12 muajsh?
Suksesi duhet të matet me tregues të qartë, jo me deklarata politike apo me shumën e TVSH-së që qeveria ka hequr nga produktet ushqimore.
Në këtë drejtim do të propozonim një sistem vlerësimi në tri faza.
Kalendari i vlerësimit të masës
- Pas 3 muajsh – Mars 2027
Faza e parë – transmetimi
- Sa nga ulja teorike e TVSH-së është reflektuar në çmimet e shitjes?
- Cilat produkte kanë pësuar ulje dhe cilat jo?
- A ka pasur rritje të pazakonta përpara 1 janarit?
- A po respektohet faturimi me normën e re?
- Pas 6 muajsh – Qershor 2027
Faza e dytë – efektiviteti
- Sa është ulur kostoja e shportës ushqimore?
- Si ndryshon përfitimi ndërmjet rajoneve dhe kanaleve të shitjes?
- A ka ndryshuar marzhi i tregtimit?
- A është përmirësuar deklarimi i transaksioneve?
- Pas 12 muajsh – Dhjetor 2027
Faza e tretë – ndikimi ekonomik dhe social
- Sa kanë kursyer familjet gjatë vitit?
- Cili është përfitimi sipas grupeve të të ardhurave?
- Sa është kostoja reale buxhetore e masës?
- A është rritur formalizimi dhe konkurrenca?
- A justifikohet vazhdimi i politikës në formën aktuale?
Në këtë proces mund te përdornim të paktën gjashtë tregues kryesorë, sipas prezantimit në tabelë:
| Treguesi | Çfarë mat |
| Indeksi i çmimeve të 54 produkteve | Ndryshimin e çmimeve pas uljes së TVSH-së |
| Norma e transmetimit (pass-through) | Sa nga lehtësia fiskale shkon te konsumatori |
| Kursimi familjar | Përfitimin në lekë për familje |
| Marzhet e tregtimit | Shpërndarjen e përfitimit në zinxhir |
| Deklarimi i transaksioneve | Ndryshimin në formalizimin fiskal |
| Kostoja buxhetore | Të ardhurat nga TVSH-ja të munguara |
Një element shumë i rëndësishëm është që vlerësimi të mos bëhet thjesht duke krahasuar çmimet e dhjetorit 2026 me ato të marsit apo dhjetorit 2027. Në praktikë duhet të izolohet efekti i TVSH-së nga inflacioni, sezonaliteti, kursi i këmbimit, kostot e importit dhe ndryshimet e çmimeve në tregjet ndërkombëtare.
Për këtë mund të përdoret edhe një grup produktesh të krahasueshme që nuk përfitojnë nga ulja e TVSH-së, si grup kontrolli për të kuptuar më mirë efektin e masës. Kjo do ta kthente vlerësimin nga një krahasim i thjeshtë çmimesh në një analizë të ndikimit real të politikës fiskale.
Leave a Reply
You must be logged in to post a comment.