


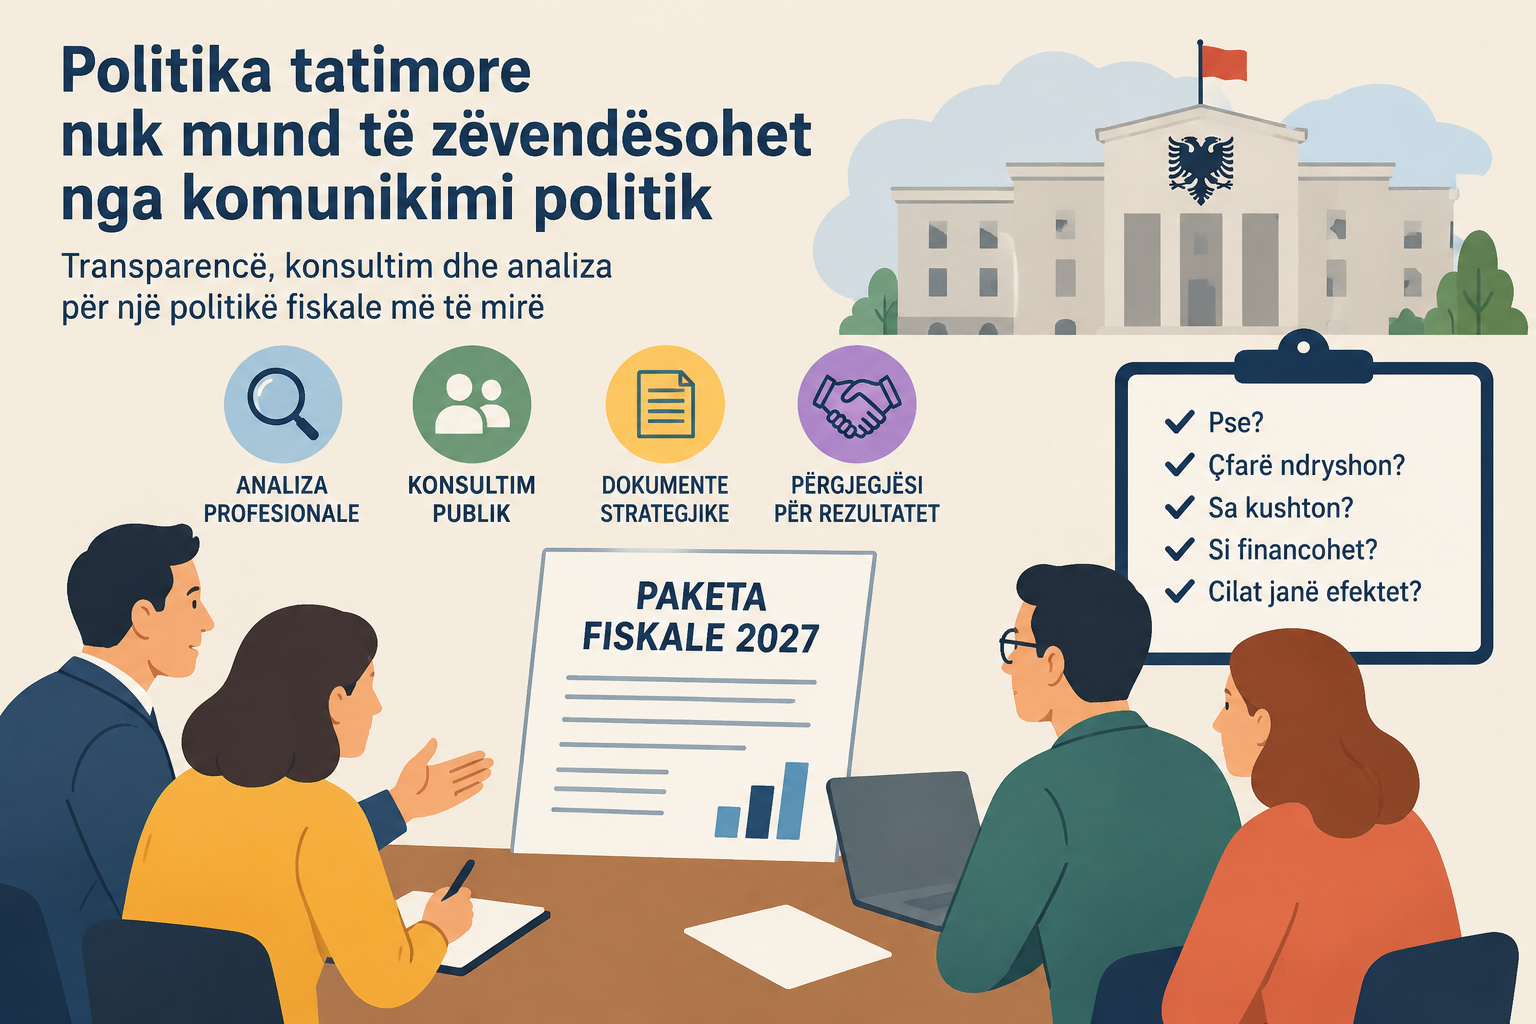
Paketa Fiskale 2027, politika tatimore nuk mund të zëvendësohet nga komunikimi politik
Interesi publik kërkon më shumë se njoftimin e masave fiskale. Bizneset dhe ekspertiza civile kërkojnë transparencë mbi arsyet e vendimmarrjes, llogaritjen e kostove, konsultimin me grupet e prekura dhe përgjegjësinë për rezultatet.
Çështja që ngre Paketa Fiskale 2027 e prezantuar nuk lidhet vetëm me rritjen ose uljen e disa taksave, por me një diskutim më themelor për modelin se si hartohet politika fiskale në Shqipëri dhe çfarë roli u jepet analizës profesionale, konsultimit publik dhe dokumenteve strategjike përpara se vendimet t’i komunikohen publikut.
Komunikimi i kryeministrit Edi Rama më 28 tetor, pas paraqitjes së një versioni të mëparshëm të ndryshimeve tatimore më 27 tetor 2026 nga Ministri i Financave, e bën këtë diskutim edhe më të rëndësishëm. Kalimi nga një version në tjetrin brenda dy ditësh nuk përbën në vetvete provë të një procesi të gabuar. Qeveritë mund t’i rishikojnë propozimet. Problemi lind kur ndryshimet nuk shoqërohen me një shpjegim të qartë se çfarë është ndryshuar, pse është ndryshuar dhe mbi cilat të dhëna mbështetet zgjedhja e re.
Në një sistem të shëndetshëm të politikëbërjes, publiku shqiptar nuk duhet të jetë thjesht marrës i vendimeve të përfunduara. Edhe komuniteti i biznesit, dhomat e tregtisë, ekspertët, organizatat profesionale dhe shoqëria civile nuk mund të trajtohen vetëm si palë që njoftohen pasi drejtimi i politikës është përcaktuar. Ata përfaqësojnë burime të rëndësishme informacioni për kostot, sjelljen e tatimpaguesve, konkurrencën, punësimin dhe efektet që nuk duken në tabelat e të ardhurave buxhetore.
Konsultimi nuk do të thotë që qeveria duhet të pranojë çdo kërkesë të biznesit. Por duhet detyrimisht si një obligim ligjor, që propozimet të shqyrtohen, kundërshtimet të marrin përgjigje dhe vendimi përfundimtar të mbështetet në një arsyetim të verifikueshëm. Nëse një dhomë tregtie apo organizatë biznesi paraqet argumente dhe nuk merr përgjigje të argumentuara, humbet jo vetëm besimi te procesi, por edhe një mundësi për të përmirësuar vetë cilësinë e politikës fiskale.
Nga politika fiskale te komunikimi i masave
Një nga shqetësimet kryesore është rendi në të cilin paraqiten vendimet. Kryeministri ka të drejtë të komunikojë prioritetet e qeverisë. Por komunikimi politik nuk mund të zëvendësojë relacionin ekonomik, vlerësimin e ndikimit buxhetor dhe analizën e alternativave.
Kur publikut i paraqiten ndryshime në TVSH, tatimin mbi fitimin, dividendin, pragun e regjistrimit në TVSH dhe taksimin e automjeteve, pritshmëria minimale është që të shpjegohet efekti i kombinuar i këtyre masave. Një ulje tatimore mund të ketë përfitime reale, por duhet të sqarohet edhe kostoja e saj dhe mënyra se si do të financohet. Një rritje tatimore mund të justifikohet nga nevoja për të ardhura publike, por duhet të tregohet pse ky instrument është më i përshtatshëm se alternativat.
Për shembull, nëse hiqet taksa e qarkullimit mbi karburantet, duhet të publikohet humbja e pritshme e të ardhurave dhe të ardhurat që parashikohen nga detyrimet e reja mbi automjetet. Nëse synohet taksimi i ekonomisë digjitale, duhet të përcaktohen subjektet, baza tatimore, normat dhe të ardhurat e pritshme.
Nëse propozohen taksa shtesë mbi apartamentet bosh, vilat në bregdet ose automjetet luksoze, duhet të shpjegohet se si përcaktohet baza e taksimit dhe si shmanget trajtimi i padrejtë i kategorive të ndryshme të tatimpaguesve.
Këto nuk janë hollësi teknike që mund të shtyhen për më vonë. Ato janë pjesë e argumentit që duhet të justifikojë vetë masën.
A po lihet mënjanë baza e ngushtë tatimore?
Shqipëria ka nevojë për një bazë tatimore më të gjerë, për më pak informalitet dhe për një administrim më efektiv të detyrimeve. Por zgjerimi i bazës tatimore nuk duhet të barazohet me shtimin e tatimpaguesve që hyjnë në skema të reja detyrimesh, pa u vlerësuar kostot dhe rezultatet.
Ulja e pragut të regjistrimit në TVSH, për shembull, mund të përfshijë më shumë biznese në sistem. Megjithatë, numri i subjekteve të regjistruara nuk tregon vetvetiu se sa të ardhura neto do të sigurojë buxheti. Pra, duhet të llogariten qarkullimi real i tyre, TVSH-ja e mbledhur, kreditimi i TVSH-së së blerjeve, kostot e pajtueshmërisë dhe rreziku që aktivitetet e vogla të dekurajohen ose të ndahen artificialisht.
E njëjta logjikë vlen për luftën kundër evazionit. Përpara se të argumentohet se rritja e normave është e domosdoshme, publiku duhet të informohet mbi rezultatet e administrimit tatimor, hendekun e TVSH-së, nëndeklarimin e pagave dhe fitimeve, si dhe të ardhurat që mund të sigurohen nga formalizimi.
Këtu qëndron një kërkesë legjitime për Ministrinë e Financave për tu qartësuar se sa nga potenciali i parashikuar në strategjitë e të ardhurave është realizuar përmes mirëadministrimit dhe sa mbetet për t’u siguruar përmes ndryshimeve të normave?
Mungesa e një raport progresi të krahasueshëm me objektivat fillestare, e ka bërë politikën fiskale opake, pasi publiku nuk mund të vlerësojë nëse ndryshimet e propozuara janë rezultat i një diagnoze të re fiskale apo nëse po zgjidhet rruga më e drejtpërdrejtë për të rritur të ardhurat.
Dokumentet strategjike duhet të kenë peshë reale
Strategjia Afatmesme e të Ardhurave, kuadri makroekonomik dhe fiskal, programi buxhetor afatmesëm dhe kalendari fiskal nuk janë dokumente që duhen përmendur vetëm kur hartohen. Ato shërbejnë për të krijuar parashikueshmëri dhe për të shpjeguar drejtimin e politikës publike.
Qeveria mund t’i ndryshojë prioritetet dhe të propozojë instrumente të reja. Por kur një paketë ndryshon ndjeshëm përbërjen e barrës tatimore, duhet të shpjegojë nëse këto ndryshime janë parashikuar në dokumentet ekzistuese, çfarë supozimesh kanë ndryshuar dhe cilat objektiva kërkojnë një qasje të re.
Nëse strategjia parashikon zgjerimin e bazës përmes formalizimit dhe përmirësimit të administrimit, ndërsa paketa e re mbështetet më shumë te ndryshimi i normave dhe i pragjeve, kjo nuk përbën padyshim kundërshti ligjore. Por, ama përbën një çështje të rëndësishme të koherencës së politikave, që kërkon shpjegim publik.
Interesi publik nuk mbrohet duke ruajtur çdo objektiv të mëparshëm pavarësisht rrethanave. Ky interes mbrohet duke shpjeguar pse një objektiv ose instrument ndryshon dhe duke treguar pasojat e zgjedhjes së re.
Roli i Ministrisë së Financave dhe rreziku i vendimmarrjes së parapërcaktuar
Mënyra e komunikimit të Paketës Fiskale 2027 ngre gjithashtu një çështje institucionale lidhur me faktin, se cili është raporti midis vendimmarrjes politike dhe analizës profesionale që duhet ta mbështesë atë?
Ministria e Financave duhet të garantojë koherencën ndërmjet politikës tatimore, të ardhurave të pritshme, qëndrueshmërisë së financave publike dhe efekteve ekonomike. Për çdo masë të rëndësishme, ajo duhet të jetë në gjendje të shpjegojë objektivin, alternativat e shqyrtuara, koston buxhetore dhe ndikimin e pritshëm.
Mirëpo, kur komunikimi politik paraprin publikimin e analizave teknike dhe dokumentacioni mbështetës nuk është i dukshëm, krijohet përshtypja se vendimi mund të jetë përcaktuar përpara përfundimit të analizës profesionale. Kjo është një çështje legjitime për llogaridhënien institucionale, por nuk mjafton për të provuar se Ministria ka vepruar vetëm për të formalizuar një vendim të marrë paraprakisht.
Për ta sqaruar këtë çështje, nevojiten versionet e datuara të projektakteve, relacionet shoqëruese, vlerësimet e ndikimit, dokumentet e konsultimit dhe arsyetimet për ndryshimet nga një version në tjetrin.
Nga ky moment duhet të përqendrohet kërkesa për transparencë dhe jo te hamendësimi i motiveve, por te dokumentimi i procesit që prodhon vendimet fiskale.
Çfarë duhet të bëhet publike?
Për të kaluar nga debati politik te një vlerësim i verifikueshëm, Ministria e Financave duhet të publikojë një paketë të integruar dokumentesh:
- Një tabelë krahasuese të versioneve te Paketes Fiskale V1 dhe V2, ku të shpjegohet çdo ndryshim dhe arsyeja e tij.
- Vlerësimin e ndikimit buxhetor për çdo masë, për vitin 2027 dhe periudhën afatmesme.
- Analizën e barrës efektive për familjet dhe bizneset, duke përfshirë efektet e kombinuara të TVSH-së, tatimit mbi fitimin, dividendit dhe detyrimeve të tjera.
- Raportin e konsultimit publik, me propozimet e marra, përgjigjet institucionale dhe ndryshimet e bëra si rezultat i konsultimit.
- Raportin e progresit për Strategjinë Afatmesme të të Ardhurave dhe rezultatet e masave kundër informalitetit.
- Krahasimin e alternativave fiskale, duke treguar se çfarë mund të arrihet përmes mirëadministrimit, reduktimit të evazionit dhe ndryshimit të normave.
Këto dokumente nuk do ta kufizonin kompetencën e qeverisë për të vendosur. Përkundrazi, do ta bënin vendimmarrjen më të argumentuar dhe më të mbrojtshme përpara publikut.
Paketa Fiskale 2027 duhet të vlerësohet si për përmbajtjen ekonomike, ashtu edhe për procesin që e prodhon. Një politikë fiskale mund të përmbajë masa të arsyeshme, por të humbasë besueshmërinë kur komunikimi i tyre nuk shoqërohet me transparencë, konsultim efektiv dhe shpjegim të kostove.
Qeveria nuk ka detyrimin të pajtohet me të gjithë. Por, nuk i shmanget dot detyrimit të argumentojë vendimet e saj. Ministria e Financave nuk duhet të jetë vetëm institucioni që përgatit aktet ligjore, por edhe garantuesi i arsyetimit ekonomik, koherencës strategjike dhe transparencës së tyre. Vlera e paketave fiskale nuk duhet të matet me volumin e të ardhurave që mbledhin, por me drejtësinë e shpërndarjes së barrës dhe qartësinë që i jep tregut. Një politikë e tillë si kjo që po ndodh nuk mund të imponohet si një dekret i mbyllur, por duhet të kalojë detyrimisht përmes transparencës, llogaridhënies dhe dialogut të vërtetë (jo të rremë) me shoqërinë.

Leave a Reply
You must be logged in to post a comment.