


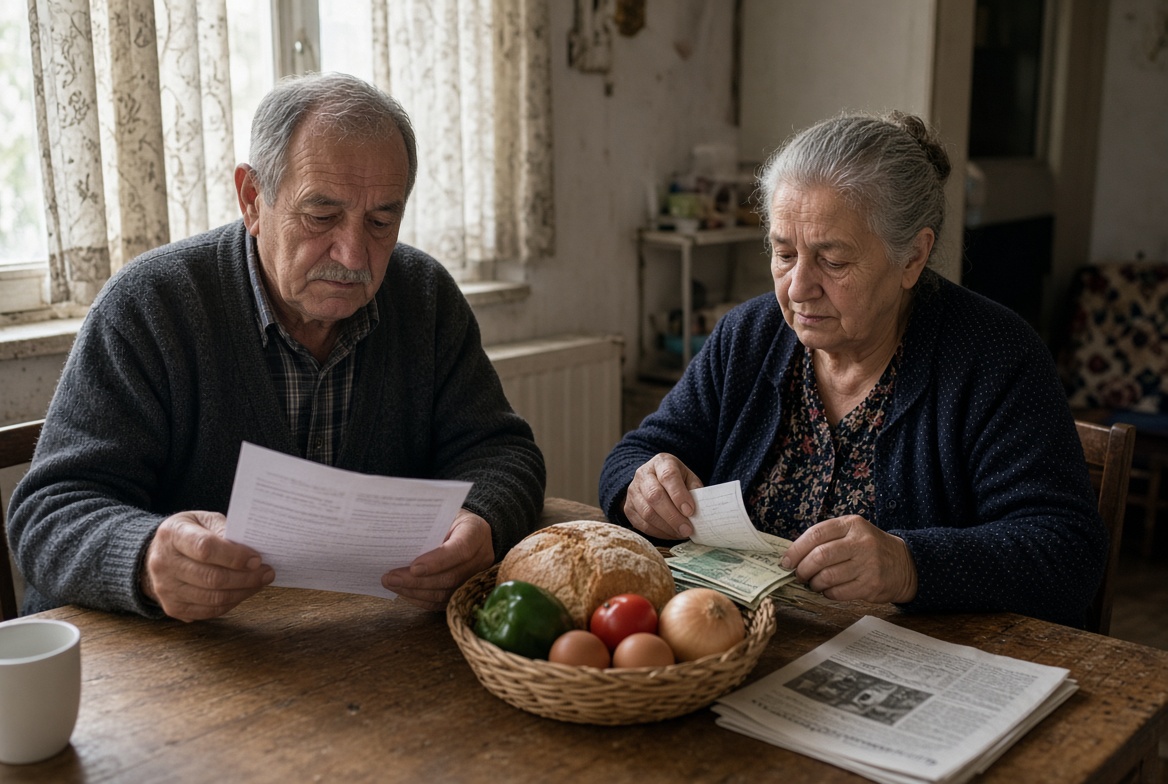
Reforma e pensioneve 2026 mes premtimit politik dhe dinjitetit real
Pensioni duhet të matet me jetesën që mundëson, jo vetëm me shumën që premton
Objektivi për një pension të plotë urban prej 40,000 lekësh në vitin 2030 paraqitet si një hap drejt përmirësimit të të ardhurave të pensionistëve. Por arritja e kësaj shume nuk provon vetvetiu se pensioni do të jetë i mjaftueshëm për të përballuar nevojat e jetesës.
Pensioni duhet të vlerësohet jo vetëm nga shuma që merr pensionisti, por edhe nga ajo që mund të blejë me të. Rritja nominale[1] mund të humbasë një pjesë të efektit të saj kur çmimet e ushqimeve, energjisë, ilaçeve dhe shërbimeve të tjera vazhdojnë të rriten.
Reforma e vitit 2026 duhet të përqendrohet tamam te përcaktimi i një standardi të matshëm për një pension të denjë dhe jo vetëm te shuma që synohet të arrihet deri në vitin 2030.
Çfarë tregojnë të dhënat dhe llogaritjet?
Duke marrë si shembull një inflacion mesatar vjetor prej 3% deri në vitin 2030, krahasimi i mëposhtëm tregon diferencën ndërmjet shumës nominale dhe fuqisë blerëse.
| Treguesi | Vlera mujore |
| Pensioni i plotë urban, rreth vitit 2026 | 27,350 lekë |
| Objektivi nominal për vitin 2030 | 40,000 lekë |
| Fuqia blerëse e 40,000 lekëve në vitin 2030, me çmimet e sotme | Rreth 34,500 lekë |
| Shuma në vitin 2030 që ruan fuqinë blerëse të 40,000 lekëve të sotëm | Rreth 46,300 lekë |
| Vlerësimi orientues i ALTAX për pensionin e denjë | 45,000–50,000 lekë |
Shënim: Llogaritjet për vitin 2030 janë ilustrime të bazuara në një inflacion mesatar vjetor prej 3%, jo parashikim zyrtar. Shuma 45,000–50,000 lekë është vlerësim orientues i ALTAX, jo standard zyrtar i miratuar.
Këto vlera tregojnë se 40,000 lekët e vitit 2030 nuk do të kenë të njëjtën fuqi blerëse me 40,000 lekët e sotëm. Megjithatë, ruajtja e fuqisë blerëse është vetëm një pjesë e problemit. Një pension mund të ruajë vlerën reale dhe përsëri të mos mjaftojë për të përballuar të gjitha nevojat bazë.
Prandaj, krahasimi nuk duhet të përfundojë te pyetja nëse 40 mijë apo 46 mijë lekë është shifra e duhur, pasi duhet të përcaktohet fillimisht se sa kushton një jetë e denjë për një pensionist në Shqipëri.
Shqipëria ende nuk ka një standard zyrtar të matshëm për pensionin e denjë.
Në debatin publik diskutohet sa duhet të rriten pensionet, por mungon një metodologji zyrtare, e publikuar dhe e verifikueshme që përcakton koston e një jete të denjë për pensionistin shqiptar.
Sa kushtojnë ushqimi, energjia elektrike, uji, ngrohja, strehimi, ilaçet, kontrollet mjekësore dhe transporti?
Si ndryshojnë këto shpenzime për një pensionist që zotëron banesën e vet, për dikë që paguan qira, për një person që jeton vetëm apo për një çift pensionistësh?
A pasqyrojnë çmimet mesatare kombëtare kostot reale në Tiranë dhe në zonat e tjera të vendit?
Një shumë e shpallur si objektiv pa mbështetjen e të dhënave shërben për komunikim politik, por nuk garanton mjaftueshmërinë e nevojshme për jetesën.
Në analizën “Pensioni i denjë në Shqipëri dhe rajon”, ALTAX ka sugjeruar për vitin 2026 një nivel orientues prej 45,000–50,000 lekësh në muaj , duke marrë në konsideratë nevojat për ushqim, strehim, shëndet, energji dhe pjesëmarrje sociale. Kjo shumë duhet parë si një hipotezë analitike që kërkon verifikim dhe jo si një prag i pakundërshtueshëm.
Gjithsesi, për këtë arsye, qeveria duhet të publikojë një shportë të posaçme të pensionistit, metodologjinë e llogaritjes, burimet e të dhënave dhe mënyrën e përditësimit të saj. Shporta duhet të marrë parasysh jo vetëm inflacionin e përgjithshëm, por edhe peshën që kanë ushqimet, energjia dhe shpenzimet shëndetësore në buxhetin e një të moshuari.
Mungesa e këtij standardi e dobëson vetë debatin për reformën. Nëse nuk përcaktohet se çfarë konsiderohet pension i mjaftueshëm, atëherë as suksesi dhe as dështimi i objektivit nuk mund të maten në mënyrë transparente. Qytetarët mbeten pa një pikë referimi për të gjykuar nëse politika publike po përmirëson realisht jetesën e tyre.
Pensioni i denjë ka edhe një kosto fiskale.
Një objektiv prej 45,000–50,000 lekësh në muaj nuk është vetëm një aspiratë sociale. Ai ka pasoja të drejtpërdrejta për buxhetin, kontributet dhe qëndrueshmërinë e skemës së pensioneve.
Për të kuptuar përmasën, mjafton një llogaritje e thjeshtë. Krahasuar me objektivin prej 40,000 lekësh, diferenca është 5,000–10,000 lekë në muaj për çdo pensionist që do të përfitonte këtë nivel. Nëse diferenca do t’u jepej 100,000 pensionistëve, kostoja bruto shtesë do të ishte rreth 6–12 miliardë lekë në vit.
Ky është vetëm një ilustrim i shkallës së kostos, pasi një vlerësim i plotë i ndikimit buxhetor ka nevojë për analiza dhe matje konkrete dhe për secilin grup përfitues. Kostoja përfundimtare do të varej nga numri dhe kategoritë e përfituesve, pensionet që marrin aktualisht, fazat e zbatimit, indeksimi dhe burimet e financimit.
Kjo e bën të domosdoshëm një vlerësim fiskal shumëvjeçar. Qeveria duhet të tregojë jo vetëm se çfarë pensioni synon të garantojë, por edhe si do ta financojë atë pa krijuar presione të pambuluara mbi buxhetin ose mbi kontribuuesit e ardhshëm.
Pensioni i denjë duhet të jetë njëkohësisht i mjaftueshëm për qytetarin dhe i financueshëm për shtetin. Këto dy kërkesa nuk janë kundërshtare, por duhet të planifikohen së bashku.
Reforma e vitit 2014 nuk i zgjidhi të gjitha dobësitë strukturore.
Reforma e pensioneve e vitit 2014 synoi të forconte lidhjen mes kontributeve të paguara dhe përfitimit, të përmirësonte qëndrueshmërinë financiare të skemës dhe të nxiste formalizimin e punësimit e të pagave.
Megjithatë, ndryshimet në formulën e pensionit nuk mund të zgjidhnin vetë problemet e tregut të punës. Informaliteti, nëndeklarimi i pagave dhe mbulimi i pamjaftueshëm me sigurime vazhdojnë të ndikojnë në të ardhurat e skemës dhe në pensionet që do të përfitohen në të ardhmen.
Analizat e Bankës Botërore kanë evidentuar raste kur kontributet paguhen mbi pagën minimale edhe pse të dhënat e të ardhurave sugjerojnë se një pjesë e punonjësve fitojnë më shumë. Këto të dhëna i përkasin periudhave të analizuara në raportet përkatëse dhe nuk duhen interpretuar si matje e drejtpërdrejtë e situatës së sotme pa një përditësim statistikor.
Problemi mbetet thelbësor, sepse kur pagat vazhdojnë të deklarohen më të ulëta se ato reale ose punonjësit mbeten jashtë skemës, buxheti po humbet kontribute sot dhe qytetarët rrezikojnë pensione më të ulëta nesër. Kjo po thellon varësinë e vazhdueshme nga financimi buxhetor, ndërkohë që nevojat e popullsisë në moshë pensioni rriten.
Për këtë arsye, reforma e vitit 2026 duhet të jetë më shumë se një paketë rritjesh. Ajo duhet të përfshijë një plan të matshëm për zgjerimin e punësimit formal, rritjen e numrit të kontribuuesve dhe deklarimin e pagave sipas të ardhurave reale.
Rritjet, kompensimet dhe bonuset nuk janë e njëjta gjë.
Rritja e pensioneve, indeksimi, kompensimet dhe bonuset kanë funksione të ndryshme. Indeksimi synon të kufizojë humbjen e fuqisë blerëse, kompensimet mbështesin kategori të caktuara sipas kushteve përkatëse, ndërsa bonuset japin një ndihmë shtesë, shpesh të përkohshme.
Këto masa mund të përmirësojnë të ardhurat e pensionistëve, por nuk provojnë vetvetiu se niveli i pensionit është i mjaftueshëm. As një rritje nominale e shpallur për disa vite dhe as një pagesë e veçantë nuk mund të zëvendësojnë një standard të qëndrueshëm për të ardhurat e moshës së tretë.
Qeveria duhet të publikojë veçmas koston, kategoritë përfituese, burimet e financimit dhe ndikimin e pritshëm të secilës masë. Vlerësimi duhet të tregojë se sa ndryshon fuqia blerëse e pensionistëve dhe si ndikon kjo në qëndrueshmërinë afatgjatë të sistemit.
Pensionet private duhet të fuqizohen, si plotësim i skemës publike dhe jo zëvendësim i saj.
Pensionet private mund të krijojnë një burim shtesë të ardhurash për moshën e tretë, por shtrirja e tyre ende mbetet e kufizuar.
Sipas të dhënave të Autoritetit të Mbikëqyrjes Financiare, në fund të vitit 2025 fondet private të pensioneve kishin 49,200 anëtarë dhe aktive neto rreth 9,8 miliardë lekë. Këto shifra tregojnë se tregu po zhvillohet, por nuk ka ende përmasa që ta bëjnë pensionin privat një burim të zakonshëm të ardhurash për shumicën e pensionistëve.
Zgjerimi i tij kërkon stimuj fiskalë të kuptueshëm, skema të lidhura me punëdhënësit, transparencë mbi tarifat dhe rezultatet e investimeve, si dhe edukim financiar. Duhet të shqyrtohen edhe mundësi që punëmarrësit dhe punëdhënësit të kontribuojnë së bashku në skema suplementare.
Megjithatë, pensionet private nuk mund të paraqiten si zgjidhje për ata që sot marrin pensione të ulëta dhe nuk kanë pasur mundësi të kursejnë gjatë jetës së punës. Zhvillimi i tregut privat duhet të plotësojë skemën publike, jo të transferojë te individi përgjegjësinë për dobësitë e saj.
Çfarë duhet të ndryshojë në reformën e vitit 2026?
Një reformë që synon pension të denjë duhet të mbështetet në masa konkrete dhe rezultate të matshme, duke u bazuar te zëri i aktorëve vendas, pasi asistimi nga Banka Botërore tashmë nuk e justifikon e vetme si asistencë procesin edhe pse ekspertiza e saj nuk vihet në dyshim. Nga analizat e shumta për këtë qëllim mendojmë se ende ka vend për sugjerime, që nga ato që vërehen nga praktika deri më sot duket se nuk janë analizuar dhe përfshirë sa duhet. Shkurtimisht mendojmë, se drafti i paketës reformuese të skemës duhet që:
- Të miratojë një metodologji zyrtare për pensionin e denjë. Të ndërtohet një shportë e dokumentuar shpenzimesh për ushqimin, strehimin, energjinë, shëndetin, transportin dhe nevojat e tjera bazë, me dallime të arsyetuara sipas kushteve të jetesës.
- Të publikojë tregues të pensionit real. Përveç shumës nominale, raportet vjetore duhet të tregojnë fuqinë blerëse, raportin e pensionit me pagën mesatare dhe mediane, si dhe aftësinë për të përballuar shpenzimet bazë.
- Të vendosë objektiva konkrete për zgjerimin e mbulimit kontributiv. Në vitin e parë të reformës duhet të publikohet një bazë e përditësuar për numrin e kontribuuesve aktivë, raportin e tyre me të punësuarit dhe përqindjen e punonjësve që kontribuojnë mbi paga të deklaruara në nivelin minimal. Mbi këtë bazë, të përcaktohet si objektiv orientues rritja me të paktën 5 pikë përqindjeje deri në vitin 2030 e pjesës së të punësuarve që mbulohen nga sigurimet kontributive, duke e matur çdo vit përparimin kundrejt së njëjtës metodologji. Paralelisht, duhet të ndiqet ulja e nëndeklarimit të pagave dhe formalizimi i punësimit.
- Të lidhë kontrollin fiskal me formalizimin real. Përpjekjet nuk duhet të maten vetëm me numrin e kontrolleve ose gjobave, por me rritjen e kontribuuesve aktivë, deklarimin më të saktë të pagave dhe kontributet shtesë të mbledhura në mënyrë të qëndrueshme.
- Të publikojë koston shumëvjeçare të reformës. Çdo objektiv për rritjen e pensioneve duhet të shoqërohet me skenarë financiarë deri në vitin 2030, ku të dallohen kostoja e indeksimit, rritjet reale, kompensimet dhe burimet e financimit.
- Të zhvillojë pensionet suplementare private. Të përmirësohen stimujt, transparenca dhe mundësitë e pjesëmarrjes përmes punëdhënësve, si dhe futja e llogarive private individuale pa dobësuar përgjegjësinë e shtetit për mbrojtjen bazë të pensionistëve.
Këto masa do ta zhvendosnin reformën nga shpallja e objektivave nominalë drejt një sistemi që mbështetet te nevojat reale të vendit, i cili mund të vlerësohet me tregues të qartë, rezultate vjetore dhe përgjegjësi publike.
Objektivi prej 40,000 lekësh në vitin 2030 mund të jetë një hap i rëndësishëm politik në rritjen e pensioneve, por nuk duhet të përdoret si provë e mjaftueshmërisë së tyre pa u krahasuar me koston reale të jetesës. Po kështu, vlerësimi prej 45,000–50,000 lekësh për një pension të denjë duhet të mbështetet në një metodologji transparente dhe të përditësohet me të dhënat e çmimeve dhe të nevojave të pensionistëve.
Debati për pensionet nuk duhet të kthehet në një garë politike numrash. Ai duhet të përgjigjet se çfarë niveli jetese synon shoqëria për të moshuarit, si financohet ky nivel dhe çfarë ndryshimesh duhen bërë në tregun e punës e në skemën e sigurimeve për ta mbajtur atë të qëndrueshëm.
[1] rritja e thjeshtë në vlerë monetare e një shume pa u llogaritur ndikimi i inflacionit dhe rritja e çmimeve në treg.
Leave a Reply
You must be logged in to post a comment.