


Sa po kushton puna dhe çfarë tregon kjo për ekonominë?
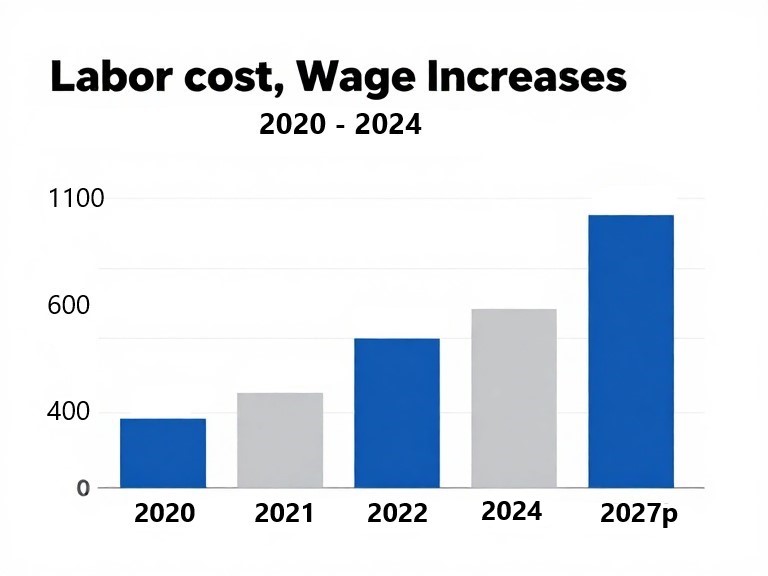
Sipas Anketës së Kostos së Punës 2024 të INSTAT, të publikuar më 12 nëntor 2026, kostoja mesatare orare për punëdhënësit arriti në 559 lekë, nga 391 lekë në vitin 2020. Rritja nominale është 42,9% brenda katër viteve.
Kostoja mesatare mujore për njësi pune me kohë të plotë është 98.561 lekë, kundrejt rreth 68.961 lekëve në vitin 2020, ndërsa kostoja vjetore llogaritet në 1.182.734 lekë. Kjo do të thotë se një punëdhënës përballon mesatarisht rreth 29.600 lekë më shumë në muaj për një njësi pune me kohë të plotë sesa katër vite më parë.
Megjithatë, këto vlera nuk përfaqësojnë pagën që merr punonjësi në dorë dhe përfshijnë pagën bruto, shpërblimet, shtesat dhe kontributet që paguan punëdhënësi, si dhe elemente të tjera të kostos së punës. Nga kostoja totale, 85,5% shkon për paga, shpërblime e shtesa, 14,3% për kontributet shoqërore të punëdhënësit dhe vetëm 0,2% për trajnimin profesional dhe shpenzime të tjera, ku përfshihen edhe rekrutimi, veshjet mbrojtëse dhe taksat e punësimit.
Kostoja e përgjithshme vjetore e ndërmarrjeve të përfshira në anketë vlerësohet në rreth 468,9 miliardë lekë dhe konsiderohet një masë e konsiderueshme e burimeve ekonomike që ndërmarrjet përdorin për punësimin dhe tregon se ndryshimet në tregun e punës kanë ndikim të drejtpërdrejtë në strukturën e kostove të prodhimit dhe shërbimeve.
Por, duhet mbajtur parasysh se anketa mbulon ndërmarrjet jo-bujqësore me të paktën 10 të punësuar me pagë dhe nuk përfaqëson të gjithë ekonominë, veçanërisht bizneset më të vogla, bujqësinë dhe administratën publike.
Një detaj që shpesh kalon pa vëmendje është diferenca midis orëve të paguara dhe atyre të punuara realisht. Në vitin 2024, një njësi pune me kohë të plotë u pagua mesatarisht për 2.367 orë në vit, por punoi realisht 2.114 orë. Diferenca prej rreth 253 orësh, ose 10,7% e orëve të paguara, lidhet me pushimet vjetore, festat zyrtare dhe lejet e tjera të paguara. Kjo është pjesë normale e marrëdhënies së punës dhe e mbrojtjes sociale të punonjësit, por ka rëndësi ekonomike për ndërmarrjen, sepse kostoja e punës nuk lidhet vetëm me kohën kur punonjësi është fizikisht në procesin e prodhimit.
Në terma praktikë, biznesi paguan edhe për kohën e ligjshme të mungesës nga puna. Për këtë arsye, kostoja për orë pune realisht të kryer është më e lartë se kostoja që do të rezultonte nëse shpenzimi ndahej vetëm me orët e paguara. Kjo diferencë duhet të merret në konsideratë kur krahasohen kostot e ndërmarrjeve shqiptare me ato të vendeve të tjera dhe, mbi të gjitha, kur llogaritet produktiviteti për orë pune. Nuk bëhet fjalë për një humbje prej 10,7% të produktivitetit, por për një dallim metodologjik midis kohës së paguar dhe kohës efektive të punës. Instat
Diferencat midis sektorëve janë të theksuara dhe tregojnë se e njëjta ekonomi ka nivele shumë të ndryshme të kostos së punës dhe aftësi të ndryshme për ta përballuar atë.
Aktivitetet financiare dhe të sigurimeve kanë koston më të lartë, me 1.066 lekë për orë. Pas tyre vijnë informacioni dhe komunikacioni me 844 lekë dhe industria nxjerrëse me 836 lekë. Në anën tjetër, akomodimi dhe shërbimi ushqimor qëndrojnë në 377 lekë, industria përpunuese në 398 lekë dhe furnizimi me ujë e menaxhimi i mbetjeve në 414 lekë për orë. Ndërtimi regjistron 450 lekë për orë.
Por, edhe madhësia e ndërmarrjes luan rol, pasi ndërmarrjet me 10–49 të punësuar kanë kosto mesatare 480 lekë për orë, ndërsa ato me 1.000 ose më shumë të punësuar arrijnë 685 lekë. Kjo diferencë mund të lidhet me strukturën profesionale të stafit, nivelet e pagave, organizimin e punës dhe përbërjen e aktiviteteve. Prandaj, kostoja më e lartë nuk nënkupton konkurrueshmëri më të ulët, ashtu si kostoja më e ulët nuk garanton konkurrueshmëri më të lartë. Për të kuptuar pozicionin real të një sektori duhet të krahasohet kostoja e punës me produktivitetin, vlerën e shtuar dhe të ardhurat që gjeneron çdo punonjës. Instat
| Sektori / Madhësia e ndërmarrjes | Kosto orare (lekë) |
|---|---|
| Financa dhe sigurime | 1.066 |
| Informacion dhe komunikacion | 844 |
| Industria nxjerrëse | 836 |
| Industria përpunuese | 398 |
| Akomodim dhe shërbim ushqimor | 377 |
| Ndërmarrje 10–49 punonjës | 480 |
| Ndërmarrje 1.000+ punonjës | 685 |
Industria përpunuese, edhe pse ka kosto nominale të ulët, është veçanërisht e ekspozuar ndaj presionit të konkurrencës ndërkombëtare. Ajo konkurron në tregje ku çmimet ndikohen nga oferta e prodhuesve të vendeve të tjera dhe ku mundësia për t’ia kaluar rritjen e kostove blerësit është e kufizuar. Një ndërmarrje fasonerie, për shembull, mund të ketë një kontratë me çmim të përcaktuar në euro dhe të mos ketë mundësi të negociojë menjëherë një çmim më të lartë për shkak të rritjes së pagave në Shqipëri. Kur produktiviteti është i ulët dhe produkti ka pak vlerë të shtuar, edhe një kosto prej 398 lekësh për orë mund të bëhet problematike.
Për më tepër, duhet dalluar kostoja mesatare e sektorit nga kostoja për njësi produkti.
Një ndërmarrje që paguan më shumë për orë, por prodhon më shumë njësi dhe me cilësi më të lartë, mund të jetë më konkurruese se një ndërmarrje që paguan më pak, por ka rendiment më të ulët. Kjo është arsyeja pse analiza e kostos së punës duhet të shoqërohet me të dhëna mbi prodhimin për punonjës, orët efektive, përdorimin e makinerive, kapacitetin e instaluar dhe vlerën e shtuar për njësi pune. Në mungesë të këtyre treguesve, një krahasim i thjeshtë i pagave ose kostove orare mund të japë një pamje jo të plotë të konkurrueshmërisë.
Rritja e kostove të punës në periudhën 2020–2024 duhet parë edhe në perspektivën historike. Të dhënat e INSTAT tregojnë se kostoja mesatare orare ishte 351 lekë në vitin 2016, u rrit në 391 lekë në vitin 2020 dhe arriti në 559 lekë në vitin 2024.
Kështu, në periudhën 2016–2020 rritja ishte rreth 11,4%, ndërsa në periudhën 2020–2024 arriti në 42,9%. Për të gjithë periudhën tetëvjeçare, rritja nominale është rreth 59,3%. Pra, kemi të bëjmë jo vetëm me një rritje të kostos, por edhe me një përshpejtim të dukshëm të saj pas vitit 2020.
Ky përshpejtim lidhet me rritjen e pagës minimale, presionet inflacioniste pas pandemisë, emigracionin, mungesën e punonjësve të kualifikuar dhe zgjerimin e sektorëve me kërkesë të lartë për fuqi punëtore, si ndërtimi, turizmi dhe shërbimet.
Megjithatë, krahasimi duhet lexuar me kujdes, pasi INSTAT evidenton se në vitin 2020 ndikuan edhe pandemia COVID-19 dhe masat mbështetëse për pagat, të cilat sipas metodologjisë europiane regjistrohen si zbritje nga kostoja e punës. Për rrjedhojë, një pjesë e diferencës ndërmjet dy periudhave pasqyron edhe efektin e bazës së krahasimit.
Një tjetër element është kursi i këmbimit. Euroja kishte një kurs mesatar rreth 123,77 lekë në vitin 2020 dhe rreth 98,30 lekë në vitin 2024. Nëse kostoja orare shprehet në euro, ajo rezulton të ketë kaluar nga rreth 3,16 euro në vitin 2020 në rreth 5,69 euro në vitin 2024, pra një rritje afërsisht 80%. Ky është një ndryshim veçanërisht i rëndësishëm për eksportuesit që arkëtojnë në euro dhe paguajnë një pjesë të madhe të kostove në lekë.
Megjithatë, shprehja e kostos në euro nuk është e barabartë me matjen e konkurrueshmërisë, sepse duhet të merren parasysh edhe produktiviteti, çmimet e produkteve, kostot e inputeve dhe kursi i këmbimit në tregjet ku shiten produktet.
Rritja e pagave ka një anë pozitive, pasi përmirëson të ardhurat e familjeve, mbështet konsumin dhe mund të ndihmojë në mbajtjen e punonjësve në vend. Ajo gjithashtu mund të nxisë formalizimin, sepse rritja e pagave të deklaruara e bën më të rëndësishme marrëdhënien e rregullt të punës.
Por problemi shfaqet kur kjo rritje nuk shoqërohet me rritje të produktivitetit.
Nëse paga rritet dhe prodhimi për punonjës mbetet i njëjtë, kostoja për njësi produkti rritet dhe marzhi i fitimit ngushtohet. Nëse produktiviteti rritet në të njëjtën masë ose më shpejt se kostoja e punës, ndërmarrja mund të ruajë ose të përmirësojë konkurrueshmërinë. Ky dallim midis rritjes së kostos së punës dhe rritjes së kostos së punës për njësi produkti është më i rëndësishmi në fakt për vendimmarrjen ekonomike.
Një tregues që meriton vëmendje është se shpenzimet për trajnim profesional dhe kategori të tjera të lidhura me punësimin përfaqësojnë vetëm 0,2% të kostos totale. Edhe pse nuk do të thotë se ndërmarrjet nuk investojnë në teknologji apo pajisje, realisht na tregon se komponenti i regjistruar i trajnimit dhe shpenzimeve të tjera të lidhura me punonjësit mbetet shumë i vogël. Në ekonominë tonë, që po përballet me rritjen e pagave dhe mungesën e fuqisë punëtore, kjo merr rëdësi pasi duket qartb se nuk po investohet mjaftueshëm për të rritur aftësitë profesionale dhe për të nxjerrë më shumë vlerë nga çdo orë pune.
Lidhja me prodhimin dhe eksportet bëhet më e qartë kur shikohen të dhënat e tregtisë së jashtme. Eksportet e mallrave në vitin 2025 arritën në 346 miliardë lekë, me rënie 6,1% krahasuar me vitin 2024. Importet arritën në 887 miliardë lekë, ndërsa deficiti tregtar u zgjerua në 541 miliardë lekë, me rritje 3% kundrejt vitit paraardhës. Këto të dhëna na tregojnë se ekonomia shqiptare vazhdon të ketë një hendek të konsiderueshëm ndërmjet mallrave që shet jashtë dhe atyre që blen nga tregjet e huaja. Në të njëjtën kohë, eksportet e mallrave kanë kaluar nga 481 miliardë lekë në vitin 2022 në 430 miliardë në vitin 2023, 369 miliardë në vitin 2024 dhe 346 miliardë në vitin 2025.
Një ecuri e tillë kuptohet me faktin, se pas zgjerimit të fortë të viteve 2021–2022 eksportet kanë hyrë në një periudhë tkurrjeje. Në këtë rënie kanë ndikuar faktorë të ndryshëm, përfshirë çmimet dhe kërkesën ndërkombëtare, ndryshimet në tregjet e lëndëve të para, kursin e këmbimit dhe ecurinë e industrisë vendase. Prandaj, nuk mund të pretendohet se rritja e kostos së punës është shkaku i vetëm i dobësimit të eksporteve. Por ajo është një faktor që duhet vlerësuar në mënyrë të veçantë, sidomos për sektorët ku puna përbën një pjesë të rëndësishme të kostos së prodhimit. Instat
Përbërja e eksporteve tregon gjithashtu se nuk kemi të bëjmë vetëm me një problem të volumit tregtar, por edhe me një çështje të strukturës prodhuese. Në vitin 2025, eksportet e tekstileve dhe këpucëve drejt Italisë ranë nga rreth 78,6 miliardë lekë në vitin 2024 në 75,1 miliardë lekë, ndërsa eksportet e përgjithshme shqiptare drejt Italisë ranë me 10,4%. Ky zhvillim është i rëndësishëm sepse Italia është një nga tregjet kryesore të produkteve shqiptare dhe një partner i rëndësishëm për industrinë përpunuese.
Tkurrja e këtij aktiviteti mund të ndikojë jo vetëm në vlerën e eksporteve, por edhe në punësimin formal, të ardhurat e familjeve dhe kërkesën për shërbime të tjera brenda ekonomisë.
Nga ana tjetër, eksportet nuk duhet të analizohen vetëm në vlerë nominale, sepse ndryshimi i çmimeve mund të krijojë diferenca midis rritjes së vlerës dhe rritjes së sasisë fizike të prodhuar. Bazuar te kjo panoramë, analiza e konkurrueshmërisë kërkon të dhëna të kombinuara mbi vlerën, volumin, çmimin për njësi dhe vlerën e shtuar vendase të eksporteve. Instat
Kur kostot e punës rriten më shpejt se produktiviteti dhe kur leku forcohet kundrejt euros, ndërmarrjet eksportuese përballen me një presion të dyfishtë.
Nga njëra anë, ato paguajnë më shumë në lekë për punonjësit dhe nga ana tjetër, çdo euro e arkëtuar nga shitjet jashtë vendit konvertohet në më pak lekë.
Nëse kontratat ndërkombëtare nuk lejojnë rritjen e çmimeve të shitjes, ky kombinim mund të ulë marzhet dhe të kufizojë mundësinë për të investuar në kapacitete të reja.
Për këtë arsye, konkurrueshmëria e fasonerisë, tekstileve, këpucëve dhe aktiviteteve të tjera intensive në punë nuk mund të vlerësohet vetëm duke krahasuar pagat me vendet e rajonit, pasi duhet të krahasohen edhe kostot e energjisë, transportit, financimit, lëndëve të para, tatimeve dhe produktivitetit.
Avantazhi i tregut shqiptar i kostos së ulët të punës mund të ruhet vetëm nëse shndërrohet gradualisht në avantazh të produktivitetit dhe të cilësisë.
Në këtë treg me kosto në rritje për punën, Paketa Fiskale 2027 edhe pse nuk ndryshon drejtpërdrejt kontributet shoqërore apo tatimin mbi pagat, realisht ndikon mjedisin fiskal ku operojnë ndërmarrjet dhe familjet.
Në projektpaketën e paraqitur, norma standarde e TVSH-së propozohet të rritet nga 20% në 21%, ndërsa për një grup produktesh ushqimore bazë propozohet norma e reduktuar prej 6%. Pragu i regjistrimit të detyrueshëm në TVSH është ulur nga 10 milionë në 5 milionë lekë me VKM nr. 822, datë 28.10.2026, me efekt nga 1 janari 2027. Sipas vlerësimit të Ministrisë së Financave, kjo masë do të përfshijë rreth 17.516 biznese të tjera në sistemin e TVSH-së dhe kjo masë është tashmë e miratuar me vendim të Këshillit të Ministrave, në kontrast nga ndryshimet e tjera që në datën e kësaj analize vijojnë të jenë pjesë e procesit legjislativ. Tatimi mbi dividendin propozohet të rritet nga 8% në 15%, ndërsa tatimi mbi fitimin e shoqërive mbetet 15% në projektin e paraqitur në Kuvend. Për 100 lekë fitim para tatimit, me tatim fitimi 15% dhe dividend 8%, barra e kombinuar është 21,8 lekë. Me dividend 15%, ajo shkon në 27,75 lekë, nëse i gjithë fitimi shpërndahet. Diferenca është 5,95 pikë përqindjeje mbi fitimin para tatimit. Në rastin kur fitimi mbahet në shoqëri dhe përdoret për riinvestim, tatimi mbi dividendin nuk lind në momentin e mbajtjes së fitimit, ndaj ndikimi është i ndryshëm për ndërmarrjet që investojnë dhe ato që shpërndajnë fitimet.
Ndryshimet në tatimin mbi të ardhurat nga punësimi synojnë të lehtësojnë një pjesë të shtresës së mesme dhe të rrisin progresivitetin për pagat më të larta, duke përfshirë një fashë me normë 30% për të ardhurat mujore mbi 700 mijë lekë. Këtu është e rëndësishme të bëhet dallimi midis tatimit mbi të ardhurat personale që mbahet nga paga e punonjësit dhe kontributeve shoqërore që paguan punëdhënësi. Ndryshimi i tatimit mbi pagën nuk përkthehet në të njëjtën masë në rritjen e kostos së punëdhënësit, por ndikon në pagën neto dhe mund të ndikojë në negociatat për pagat bruto.
Për biznesin, efekti i paketës duhet të analizohet në disa drejtime, si: kostoja e administrimit të detyrimeve fiskale, trajtimi i TVSH-së në zinxhirin e furnizimit, tatimi mbi fitimin e shpërndarë, kostoja e punës dhe aftësia për të financuar investimet.
Për shembull, ulja e pragut të TVSH-së mund të rrisë formalizimin dhe gjurmueshmërinë e transaksioneve, por njëkohësisht kërkon kontabilitet, deklarime dhe administrim më të rregullt nga bizneset që deri tani kanë operuar nën prag. Efekti real do të varet edhe nga aftësia e administratës tatimore për të zbatuar rregullat në mënyrë të barabartë. Formalizimi është i nevojshëm, por duhet shoqëruar me barazi në zbatimin e ligjit, përmirësim të shërbimeve dhe ulje të kostove të pajtueshmërisë, përndryshe bizneset që deklarojnë plotësisht mund të dalin në disavantazh kundrejt atyre që vazhdojnë të shmangin detyrimet.
Një çështje tjetër është ndikimi i ndryshimeve të TVSH-së në çmimet dhe kërkesën e brendshme. Rritja e normës standarde nga 20% në 21% nuk do të thotë se të gjitha çmimet e konsumit do të rriten menjëherë me 1%, sepse ndikimi varet nga natyra e produktit, struktura e tregut, kreditimi i TVSH-së dhe shkalla në të cilën bizneset e kalojnë ndryshimin te konsumatori. Në të njëjtën mënyrë, ulja e TVSH-së për produktet bazë nuk garanton vetvetiu ulje të çmimeve në të njëjtën masë. Përfitimi për familjet do të varet nga mënyra se si ulja reflektohet në çmimin final dhe nga monitorimi i tregut. Për prodhuesit vendas të produkteve ushqimore, rëndësi ka edhe trajtimi i lëndëve të para, inputeve dhe kreditimit të TVSH-së, në mënyrë që lehtësimi në konsumin final të mos krijojë probleme të reja në zinxhirin e prodhimit. Prandaj, paketa duhet vlerësuar jo vetëm nga efekti i parashikuar në të ardhurat buxhetore, por edhe nga ndikimi i saj në çmimet relative, marzhet e ndërmarrjeve dhe fuqinë blerëse të familjeve.
Për sektorët eksportues, që kanë pak mundësi t’ia kalojnë kostot blerësve të huaj, çdo shtesë në barrën fiskale ose administrative ka peshë. Kjo nuk do të thotë se çdo ndryshim tatimor sjell automatikisht humbje konkurrueshmërie, por se efekti i tij duhet matur në raport me marzhet, produktivitetin dhe mundësinë e ndërmarrjeve për të financuar investimet.
Një element tjetër është se Shqipëria konkurron me vende të rajonit që kanë struktura të ndryshme të kostove, politika mbështetëse për prodhimin dhe kushte të ndryshme për financimin e ndërmarrjeve. Krahasimi me këto vende duhet të përfshijë jo vetëm nivelin e pagave, por edhe koston totale të punës, energjinë, transportin, tatimet, normat e interesit, produktivitetin dhe aksesin në tregjet ndërkombëtare. Për këtë arsye, politika fiskale nuk duhet të kufizohet te mbledhja e të ardhurave, por të vlerësojë edhe efektet e ndryshimeve tatimore mbi kapacitetet prodhuese, punësimin formal dhe eksportet.
Ekonomia jonë nuk mund të mbështetet më gjatë vetëm te kostoja e ulët e punës. Rritja e pagave është e nevojshme për të mbajtur njerëzit në vend, për të përmirësuar standardin e jetesës dhe për të krijuar marrëdhënie më të qëndrueshme punësimi. Por ajo duhet të mbështetet nga rritja e produktivitetit, investimet në teknologji, automatizimi, aftësitë profesionale dhe kalimi gradual drejt produkteve me vlerë të shtuar më të lartë. Kjo lëvizje kërkon edhe një ndryshim në mënyrën se si matet suksesi ekonomik i ndërmarrjeve, sepse nuk mjafton të matet numri i të punësuarve ose vlera e eksporteve, por duhet edhe sa vlerë e shtuar krijohet për punonjës, sa produkte prodhohen për orë pune dhe sa pjesë e vlerës përfundimtare mbetet në ekonominë shqiptare. Politika fiskale duhet të marrë në konsideratë dallimet ndërmjet aktiviteteve që gjenerojnë punësim formal, eksporte, investime dhe vlerë të shtuar, dhe atyre që mbështeten kryesisht te konsumimi, importi ose qarkullimi tregtar. Kjo nuk nënkupton trajtim preferencial pa kushte, por masa të lidhura me rezultate të matshme, si investimet e reja, rritja e produktivitetit, trajnimi i punonjësve, zhvillimi i teknologjisë dhe zgjerimi i eksporteve. Një politikë e tillë duhet të përfshijë edhe instrumente financimi dhe garancie për ndërmarrjet e vogla e të mesme, pasi ato kanë më pak mundësi të financojnë vetë transformimin teknologjik. Po aq e rëndësishme është që institucionet të monitorojnë ndikimin e politikave fiskale jo vetëm në të ardhurat që sigurojnë për buxhetin, por edhe në prodhimin, investimet, punësimin, produktivitetin dhe konkurrueshmërinë e ekonomisë.
Të dhënat e INSTAT për vitin 2024 tregojnë se kostoja e punës është rritur ndjeshëm dhe se ky ndryshim nuk është i shpërndarë njësoj ndërmjet sektorëve.
Për punonjësit, kjo përfaqëson një mundësi për përmirësimin e të ardhurave dhe standardit të jetesës.
Për biznesin është një presion mbi kostot dhe një kërkesë më e madhe për efikasitet.
Për sektorët dhe ekonominë është një sinjal se modeli i konkurrencës i mbështetur kryesisht në punën me kosto të ulët po përballet me kufijtë e tij. Problemi më madhor egzistues, i cili po mbartet edhe për 2027 është se biznesi po vazhdon të paguajë më shumë pa prodhuar më shumë vlerë për çdo orë pune. Kalimi nga konkurrenca me koston e ulët drejt konkurrencës me produktivitetin, teknologjinë dhe vlerën e shtuar mbetet sfida kryesore e ekonomisë shqiptare për vitet e ardhshme.
Burimet kryesore të përdorura.
- INSTAT – Anketa e Kostos së Punës 2024.
- INSTAT – Anketa e Kostos së Punës 2020.
- INSTAT – Tregtia e Jashtme e Mallrave, dhjetor 2025.
- Banka e Shqipërisë – Raporti Vjetor 2024.
- ATSH – Ndryshimet e propozuara në Paketën Fiskale 2027.
- Analiza e ndryshimeve të Paketës Fiskale 2027 dhe VKM nr. 822.
Shënim. Të dhënat e kostos së punës janë nominale dhe nuk matin vetë produktivitetin. Anketa mbulon ndërmarrjet jo-bujqësore me të paktën 10 të punësuar me pagë, ndaj rezultatet nuk mund të përgjithësohen pa rezerva për të gjithë tregun e punës. Gjithashtu, të dhënat e vitit 2025 për eksportet paraqesin vlera monetare dhe nuk provojnë vetvetiu ndryshimin e volumit fizik të prodhimit. Ndryshimet e Paketës Fiskale 2027 duhen dalluar ndërmjet masave të miratuara dhe atyre që mbeten në procesin legjislativ.
Leave a Reply
You must be logged in to post a comment.