


Inflacioni Janar–Tetor 2026 dhe ndikimi në politikat fiskale e sociale 2027
Të dhënat e tetorit 2026 tregojnë një zhvillim që meriton vëmendje në analizën e politikave ekonomike. Inflacioni ishte në 3,4%, nga 2,3% në tetor 2025, ndërsa vetëm gjatë muajit tetor çmimet u rritën me 0,5%.
Kjo rritje nuk është e shpërndarë në mënyrë të barabartë. Presioni kryesor vjen nga tri kategori, Ushqimet dhe pijet joalkoolike, Transporti dhe Banesa, uji, energjia elektrike, gazi dhe karburantet e tjera.
Këto kategori përfaqësojnë shpenzime të vështira për t’u shmangur nga familjet. Për rrjedhojë, inflacioni analizohet jo si tregues makroekonomik, por si tregues i ndryshimit të kostos reale të jetesës.
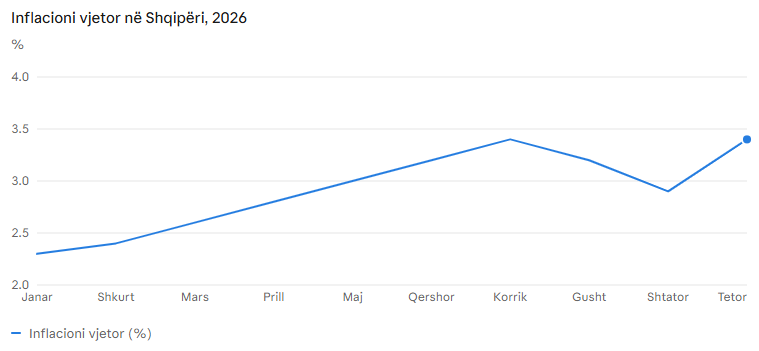
Seria grafike e INSTAT tregon se inflacioni ka kaluar nga një nivel relativisht i ulët në fillim të vitit drejt një niveli më të lartë në muajt e verës dhe në tetor.

Kjo ecuri e inflacionit, së pari tregon një rritje graduale. Inflacioni u rrit nga 2,3% në janar drejt rreth 3,4% në korrik duke shfaqur presionet e çmimeve që nuk janë një episod i izoluar në fund të vitit, por tendencë e qëndrueshme e inflacionit të brendshëm. Së dyti, një lehtësim i përkohshëm në shtator, duke rënë në 2,9% nuk u shoqërua me stabilizim të qëndrueshëm, pasi tetori solli përsëri 3,4%. Së treti, rritje e presioneve mbi shportën bazë, ku ushqimet u rritën me 4,0% në terma vjetorë, ndërsa pesha e tyre në shportën e IÇK-së është 34,1%. Kjo e bën inflacionin ushqimor veçanërisht të rëndësishëm për mirëqenien e familjeve.
Por duhet të konsiderohet se inflacioni 3,4% nuk do të thotë se të gjitha familjet kanë përjetuar të njëjtën rritje të kostos së jetesës. Familjet me të ardhura të ulëta, që shpenzojnë një pjesë më të madhe të buxhetit për ushqime dhe energji, mund të kenë përjetuar një inflacion individual më të lartë.
Po ku është përqendruar presioni i çmimeve dhe si paraqitet struktura e inflacionit në tetor?
Të dhënat e INSTAT japin një pamje më të qartë sesa norma e përgjithshme.
| Grupi i konsumit | Rritja vjetore | Kontributi në inflacion |
| Ushqime dhe pije joalkoolike | 4,0% | 1,36 pp |
| Transporti | 11,4% | 0,73 pp |
| Qira, ujë, energji dhe karburante | 2,8% | 0,56 pp |
| Mobilje dhe pajisje shtëpie | 2,4% | 0,17 pp |
| Argëtim, sport dhe kulturë | 7,4% | 0,15 pp |
| Pije alkoolike dhe duhan | 2,7% | 0,14 pp |
pp = pikë përqindjeje. Kontributet janë sipas përllogaritjes së INSTAT.

Edhe sipas grafikut, vërehet se tri kategoritë kryesore japin së bashku 2,65 pikë përqindjeje, ose rreth 78% të inflacionit të përgjithshëm prej 3,4%.
Kjo situate ka rëndësi për politikat publike dhe diskutimet aktuale për politikat social edhe fiskale, pasi nga kjo e dhënë që nuk përfshihet te Relacioni i buxhetit 2027 duket sae presioni inflacionist është konsoliduar në kategori që prekin drejtpërdrejt shpenzimet e domosdoshme të familjeve.
Një vëzhgim tjetër është se transporti ka rritjen më të lartë relative, 11,4%, por ushqimet kanë kontributin më të madh në inflacionin e përgjithshëm për shkak të peshës së tyre në shportë.
Inflacioni i vitit 2026 krijon një problem të dyfishtë për politikën fiskale: nga njëra anë, nevojën për të mbrojtur fuqinë blerëse dhe nga ana tjetër, nevojën për të ruajtur të ardhurat buxhetore dhe disiplinën fiskale.
Të ardhurat tatimore dhe fuqia blerëse
Rritja e çmimeve mund të sjellë zgjerimin e bazës nominale të tatueshme, veçanërisht përmes TVSH-së, edhe në rastet kur konsumi real nuk rritet në të njëjtën masë.
Në këto kushte, buxheti mund të arkëtojë më shumë të ardhura nga TVSH-ja si rezultat i çmimeve më të larta, ndërkohë që familjet paguajnë më shumë për të njëjtën sasi mallrash dhe shërbimesh.
Si rrjedhojë, rritja nominale e të ardhurave fiskale nuk përkthehet automatikisht në përmirësim të mirëqenies. Paralelisht, bizneset përballen me kosto më të larta të furnizimit, transportit dhe operimit. Për këtë arsye, vlerësimi i performancës fiskale duhet të bëjë dallimin ndërmjet rritjes reale të konsumit dhe rritjes së të ardhurave buxhetore që buron vetëm nga rritja e çmimeve.
Paketa fiskale 2027 dhe ndikimi mbi çmimet
Në këtë kontekst, masat e propozuara për vitin 2027 duhen analizuar në raport me inflacionin e konstatuar.
| Masa fiskale e propozuar | Ndikimi i mundshëm |
| Ulja e TVSH-së për 54 produkte bazë nga 20% në 6% | Potencial për uljen e çmimeve ushqimore |
| Rritja e TVSH-së standarde nga 20% në 21% | Presion i mundshëm mbi çmimet e mallrave dhe shërbimeve të tjera |
| Rritja e pragut të tatimit 13% mbi pagat nga 200 mijë në 300 mijë lekë | Rritje e të ardhurave neto për kategoritë përfituese |
| Rritja e tatimit mbi dividendin nga 8% në 15% | Ndryshim i kostos fiskale të shpërndarjes së fitimit |
| Ulja e pragut të regjistrimit në TVSH nga 10 në 5 milionë lekë | Rritje e formalizimit, por edhe e kostove të pajtueshmërisë |
Një element veçanërisht i rëndësishëm është ulja e TVSH-së për ushqimet bazë. Nëse çmimi përfundimtar ulet në përputhje me ndryshimin e taksës, masa mund të ketë efekt pozitiv në fuqinë blerëse.
Por ky rezultat nuk mund të konsiderohet fakt, pasi treguesit e inflacionit mund ta ndryshojnë efektin.
Kalimi i normës së TVSH-së nga 20% në 6% për produktet ushqimore të përfshira në këtë ndryshim krijon potencial për uljen e çmimeve përfundimtare dhe përmirësimin e fuqisë blerëse të konsumatorëve.
Në kushtet kur çmimi neto i produktit mbetet i pandryshuar dhe e gjithë ulja tatimore reflektohet te konsumatori, reduktimi teorik i çmimit përfundimtar është rreth 11,7%, dhe jo 14%, siç mund të sugjerohet nga diferenca ndërmjet dy normave tatimore.
Megjithatë, ky efekt nuk është automatik, pasi varet nga mënyra se si ndryshimi i taksës përçohet përgjatë zinxhirit të furnizimit dhe nga sjellja e operatorëve ekonomikë në përcaktimin e çmimeve dhe marzheve tregtare.
Një element që kërkon vëmendje të veçantë është dyshimi që rritja e çmimeve në Tetor-Dhjetor 2026 ti paraprije së uljes së TVSH-së me rritje të çmimeve të produkteve ushqimore përpara janarit 2027. Nëse kjo prirje konfirmohet nga monitorimi i tregut, përfitimi i pritshëm nga ulja e taksës mund të neutralizohet pjesërisht nga rritja paraprake e çmimeve, ndërsa rritja e TVSH-së standarde nga 20% në 21%, pasiguritë mbi kostot e furnizimit dhe kostot e tjera të biznesit mund të shtojnë presionin mbi çmimet përfundimtare.
Për këtë arsye, vlerësimi i efektivitetit të masës duhet të mbështetet në krahasimin e çmimeve para dhe pas hyrjes në fuqi të ndryshimit, duke identifikuar nëse përfitimi tatimor transferohet realisht te konsumatori dhe sa është kursimi që përfitojnë familjet për produktet përkatëse.
Në këtë kontekst, edhe Banka e Shqipërisë ka evidentuar se ulja e TVSH-së për disa produkte ushqimore dhe ndryshimet në taksimin e karburanteve mund të ushtrojnë presion në kahun e uljes së çmimeve, ndërsa rritja e normës standarde të TVSH-së dhe zgjerimi i bazës së regjistrimit në TVSH mund të veprojnë në kahun e kundërt.
Për rrjedhojë, ndikimi përfundimtar i paketës fiskale mbi nivelin e çmimeve nuk përcaktohet vetëm nga ndryshimi i normave tatimore, por nga efekti i kombinuar i tyre dhe shkalla në të cilën këto ndryshime reflektohen në çmimet që paguajnë konsumatorët.
Një problem që duhet ndjekur është nëse rritja e të ardhurave buxhetore shoqërohet me rritje të barrës reale për konsumatorët.
Në kushtet kur inflacioni ushqimor dhe kostot e transportit janë të larta, një politikë që mbështetet kryesisht në zgjerimin e bazës tatimore mund të jetë nga aspekti fiskal produktive, por ai social jo mjaftueshëm neutrale. Për këtë arsye, ndryshimet tatimore duhet të shoqërohen me një vlerësim të aqzhornuar nga të dhënat e freskëta të ndikimit të tij sipas grupeve të të ardhurave dhe strukturës së konsumit.
Ndikimi në politikat sociale
Inflacioni ka një rëndësi edhe më të madhe për politikat sociale, sepse të ardhurat e pensionistëve, familjeve në nevojë dhe personave me të ardhura fikse nuk përshtaten automatikisht me ndryshimet e çmimeve.
Nëse pensioni nominal mbetet i pandryshuar, një inflacion prej 3,4% nënkupton humbje të fuqisë blerëse në të njëjtën masë, në terma të përafërt.
Për shembull:
| Pensioni mujor | Humbja ekuivalente e fuqisë blerëse me 3,4% |
| 15.000 lekë | 510 lekë |
| 20.000 lekë | 680 lekë |
| 25.000 lekë | 850 lekë |
| 30.000 lekë | 1.020 lekë |
| 40.000 lekë | 1.360 lekë |
Shënim. Këto janë ilustrime të ndikimit të inflacionit mbi të ardhurat nominale të pandryshuara, jo llogaritje të indeksimit ligjor të pensioneve.
Në këtë kuptim, vendimi për dyfishimin e shtesës mujore të pensioneve nga janari 2027 dhe indeksimin e pensioneve në prill 2027 është një reagim me rëndësi sociale.
Qeveria ka njoftuar rreth 24 miliardë lekë financim për masat e mbështetjes së pensionistëve, përfshirë dyfishimin e shtesave dhe indeksimin.
Megjithatë, duhet të vlerësohet nëse kjo mbështetje kompenson inflacionin e përgjithshëm, rritjen e çmimeve të ushqimeve, rritjen e kostove të transportit dhe kostot e strehimit dhe energjisë.
Indeksimi vetëm me inflacionin e përgjithshëm mund të mos reflektojë plotësisht strukturën reale të konsumit të pensionistëve.
Për familjet me të ardhura të ulëta, ndikimi është më i fortë për shkak të peshës së madhe që kanë ushqimet në shpenzimet mujore.
Këtu lind një problem i rëndësishëm i politikës sociale: një ndihmë ekonomike e pandryshuar në vlerë nominale mund të humbasë efektivitetin, edhe nëse numri i përfituesve mbetet i njëjtë.
Por, po ashtu edhe rritja nominale e pagave gjatë 2026 nuk duket se do të prodhojë të njëjtën masë të rritjes së mirëqenies, të parashikuar nisur nga fakti se çmimet në fundviti pritet të rriten si tendencë historike shumëvjeçare.
Rritja e pagave kundrejt inflacionit, 2023–2025
Gjatë tre viteve të fundit, paga mesatare bruto në Shqipëri ka shënuar rritje nominale, por me një ngadalësim të ndjeshëm në vitin 2025. Krahasimi i rritjes vjetore të pagës mesatare në tremujorin e katërt me inflacionin vjetor në dhjetor paraqitet si më poshtë:
| Treguesi | 2023 | 2024 | 2025 |
| Rritja vjetore e pagës mesatare | 13,6% | 11,2% | 4,3% |
| Inflacioni vjetor në dhjetor | 4,0% | 2,1% | 2,3% |
| Diferenca nominale | +9,6 pp | +9,1 pp | +2,0 pp |
Në mënyrë kumulative për tre vitet:
- Rritja e pagës mesatare bruto: 31,8%.
- Rritja kumulative e çmimeve: 8,6%.
- Rritja reale e pagës mesatare: rreth 21,3%.
Këto të dhëna tregojnë se pagat mesatare kanë ruajtur një rritje reale pozitive, por ritmi i ngadalësimit nga 13,6% në vitin 2023 në vetëm 4,3% në vitin 2025 tregon dobësimin e impulsit të përmirësimit të fuqisë blerëse. Për më tepër, inflacioni prej 3,4% në tetor 2026 kërkon vëmendje ndaj ruajtjes së të ardhurave reale të familjeve[1].
Rritja e pensioneve mesatare dhe fuqisë blerëse, 2023–2025
Sipas Librit Statistikor 2021–2025 të ISSH-së, pensionet mesatare mujore në gjashtë kategoritë urbane dhe rurale kanë pasur zhvillime të ndryshme. Për të matur efektin real, krahasojmë rritjen nominale të secilës kategori me inflacionin kumulativ të periudhës.
Rritja vjetore e pensioneve mesatare
| Kategoria | 2023 | 2024 | 2025 |
| Pleqëri urban | 5,7% | 6,9% | 2,6% |
| Invaliditet urban | 8,4% | 10,2% | 4,5% |
| Familjar urban | 5,4% | 7,0% | 3,6% |
| Pleqëri rural | 6,8% | 7,5% | 3,7% |
| Invaliditet rural | 4,8% | 3,3% | 15,6% |
| Familjar rural | -15,8% | -6,0% | -3,1% |
Inflacioni vjetor në dhjetor ishte 4,0% në 2023, 2,1% në 2024 dhe 2,3% në 2025. Rritja kumulative e çmimeve për këtë periudhë rezulton 8,63%[2].
| Kategoria | Pensioni 2022 | Pensioni 2025 | Rritja nominale kumulative | Rritja reale |
| Pleqëri urban | 17.350 | 20.123 | 16,0% | +6,8% |
| Invaliditet urban | 15.939 | 19.893 | 24,8% | +14,9% |
| Familjar urban | 8.118 | 9.490 | 16,9% | +7,6% |
| Pleqëri rural | 10.349 | 12.313 | 19,0% | +9,5% |
| Invaliditet rural | 8.280 | 10.364 | 25,2% | +15,2% |
| Familjar rural* | 2.237 | 1.716 | -23,3% | -29,4% |
* Pensionet familjare rurale janë kategori e veçantë dhe shumë e ulët. Ato vijnë kryesisht nga ish-anëtarët e kooperativave bujqësore dhe kanë masa bazë shumë të vogla. Me kalimin e viteve dalin nga skema pensionistë me masa relativisht më të larta (të vjetër), hyjnë përfitues të rinj me masa edhe më të ulëta, por edhe indeksimet vjetore (që zakonisht janë 2–3%) nuk arrijnë të kompensojnë këtë efekt kompozicional + inflacionin. Si rezultat, mesatarja nominale ka rënë vazhdimisht, ndërsa inflacioni kumulativ 2023–2025 (8,6%) e ka thelluar humbjen reale në rreth –29%.
Kështu, të dhënat nga tabela më lart tregojnë se pesë nga gjashtë kategoritë kanë regjistruar rritje reale të pensionit mesatar gjatë periudhës 2023–2025. Megjithatë, kjo rritje nuk ka qenë e njëtrajtshme. Pensionet familjare rurale paraqesin një përkeqësim të ndjeshëm, me rënie nominale dhe reale, ndërsa pensionet e pleqërisë urbane kanë pasur një rritje reale më të kufizuar.
Një element tjetër që meriton vëmendje është ngadalësimi i rritjes së pensioneve të pleqërisë urbane në vitin 2025, kur ajo zbriti në 2,6%, pothuajse në të njëjtin nivel me inflacionin vjetor.
Inflacioni i tetorit 2026 në nivelin 3,4% (nga 2,3% një vit më parë) ka një ndikim të drejtpërdrejtë dhe të pabarabartë te pensionistët, sepse të ardhurat e tyre janë nominale dhe fikse, ndërsa çmimet e produkteve thelbësore po rriten.
Nëse pensioni nominal mbetet i pandryshuar, inflacioni 3,4% përkthehet pothuajse 1:1 në humbje të fuqisë blerëse:
| Pensioni mujor | Humbja mujore ekuivalente (3,4%) |
| 15.000 lekë | 510 lekë |
| 20.000 lekë | 680 lekë |
| 25.000 lekë | 850 lekë |
| 30.000 lekë | 1.020 lekë |
| 40.000 lekë | 1.360 lekë |
Në praktikë, humbja reale është më e lartë se 3,4% për shumicën e pensionistëve, sepse ata shpenzojnë një pjesë shumë më të madhe të buxhetit për ushqime (që u rritën 4,0%) dhe transport/energji.
Përveç humbjes së menjëhershme të fuqisë blerëse, pensionistët përballen edhe me vonesën e indeksimit, i cili zakonisht realizohet në prill të vitit pasardhës dhe nuk reflekton domosdoshmërisht strukturën e tyre specifike të konsumit. Gjithashtu, pabarazitë ndërmjet kategorive mbeten të theksuara, veçanërisht për pensionet familjare rurale, të cilat kanë pësuar rënie të konsiderueshme reale në vitet e fundit.
Masat e njoftuara për vitin 2027, përfshirë dyfishimin e shtesës mujore, indeksimin në prill dhe financimin prej rreth 24 miliardë lekësh, përbëjnë një mbështetje të rëndësishme, por efektiviteti i tyre duhet matur nga përmirësimi real i mirëqenies dhe jo vetëm nga rritja nominale e të ardhurave. Kompensimi i përgjithshëm nuk garanton mbrojtje të barabartë për pensionistët, sidomos për ata me pensione më të ulëta.
Kështu, debati për buxhetin 2027, përveç ruajtjes së disiplinës fiskale, duhet të përqendrohet edhe te mënyra se si rritja ekonomike dhe të ardhurat publike përkthehen në fuqi blerëse dhe mbrojtje sociale. Për qëllimet sociale të buxhetit 2027, monitorimi i çmimeve duhet të plotësohet me vlerësimin e shpërndarjes së barrës tatimore dhe me mekanizma indeksimi që marrin më mirë në konsideratë strukturën reale të konsumit të familjeve.
[1] Krahasimi përdor rritjen e pagës mesatare bruto në tremujorin IV të çdo viti dhe inflacionin dhjetor kundrejt dhjetorit pararendës. Rritja kumulative është llogaritur në mënyrë të përbërë, jo duke mbledhur normat vjetore
[2] Vlerat monetare në lekë në muaj. Rritja reale është llogaritur duke deflatuar rritjen nominale me inflacionin kumulativ 2023–2025.
Leave a Reply
You must be logged in to post a comment.