


ALTAX Insight: Paketa Fiskale 2027 rishpërndan barrën tatimore, por përfitimi real për familjet dhe bizneset mbetet për t’u provuar
Analiza e ALTAX vlerëson se ndryshimet e propozuara në Paketën Fiskale 2027 sjellin një riorientim të barrës tatimore mes konsumatorëve, bizneseve dhe përfituesve të të ardhurave nga kapitali. Megjithatë, efekti përfundimtar ekonomik dhe social do të varet nga mënyra e zbatimit, kalimi i ndryshimeve tatimore në çmime dhe transparenca e kostove e përfitimeve.
ALTAX publikon analizën e re në kuadër të ALTAX Insight, duke shqyrtuar Paketën Fiskale 2027 përtej ndryshimit formal të normave tatimore. Vëmendja përqendrohet te mënyra se si masat e propozuara mund të ndikojnë në fuqinë blerëse të familjeve, likuiditetin e bizneseve, vendimmarrjen për investime dhe shpërndarjen e barrës tatimore në ekonomi.
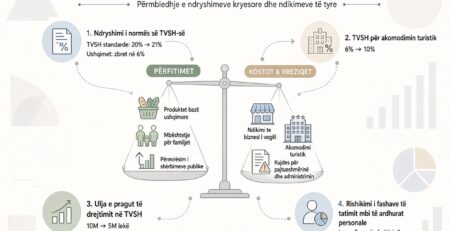
Një nga ndryshimet kryesore është rritja e normës standarde të TVSH-së nga 20% në 21%, e shoqëruar me uljen e saj në 6% për 54 produkte bazë. Në teori, kjo ulje mund të sjellë një reduktim prej rreth 11.67% të çmimit final të produkteve të përfshira, ndërsa rritja e normës standarde mund të shtojë rreth 0.83% në çmimin e mallrave dhe shërbimeve përkatëse. Por këto janë efekte teorike, që realizohen vetëm nëse ndryshimet tatimore kalojnë plotësisht në çmimet e konsumatorit.
Pikërisht këtu qëndron një nga çështjet kryesore të analizës, se ulja e TVSH-së nuk garanton automatikisht uljen e çmimeve. Nëse një pjesë e përfitimit përthithet nga zinxhiri i furnizimit dhe tregtarët, ndikimi në buxhetet familjare mund të jetë dukshëm më i vogël se ai i parashikuar. Për këtë arsye, ALTAX nënvizon nevojën për një mekanizëm të matshëm të monitorimit të çmimeve përpara dhe pas hyrjes në fuqi të ndryshimeve.
Analiza shqyrton gjithashtu uljen e pragut të regjistrimit për TVSH-në nga 10 në 5 milionë lekë, e cila zgjeron numrin e bizneseve të përfshira në skemë. Kjo masë mund të forcojë formalizimin dhe gjurmueshmërinë e transaksioneve, por njëkohësisht shton detyrimet administrative, kostot e kontabilitetit dhe nevojat për kapital qarkullues, veçanërisht për bizneset e vogla me marzhe të ulëta dhe arkëtime të vonuara.
Një tjetër ndryshim me rëndësi është rritja e tatimit mbi dividendin nga 8% në 15%. Sipas llogaritjeve të ALTAX, në rastin e shpërndarjes së plotë të fitimit, barra e kombinuar e tatimit mbi fitimin dhe dividendin arrin në 27.75%, kundrejt 21.8% më parë, duke supozuar një normë 15% të tatimit mbi fitimin. Ky ndryshim mund të ndikojë në vendimet e pronarëve të bizneseve për shpërndarjen e fitimit, riinvestimin dhe strukturimin e financimit të aktivitetit ekonomik.
Raporti ndalet edhe te ndryshimet e propozuara në tatimin mbi të ardhurat personale dhe trajtimin e shërbimeve të akomodimit. Vlerësimi i ALTAX është se efektet e këtyre masave nuk duhen analizuar veçmas, por në raport me të ardhurat e familjeve, strukturën e konsumit, karakteristikat e sektorëve dhe aftësinë e bizneseve për të përballuar detyrimet e reja.
Një element tjetër i rëndësishëm është nevoja për të dalluar efektin fiskal të paketës nga ndikimi i saj ekonomik. Rritja e të ardhurave buxhetore nuk përkthehet domosdoshmërisht në përmirësim të mirëqenies, ashtu si ulja e një norme tatimore nuk garanton vetvetiu përfitim për konsumatorin. Për këtë arsye, analiza kërkon që çdo masë të vlerësohet sipas ndikimit në çmime, punësim, investime, formalizim, konkurrencë dhe shpërndarje të të ardhurave.
ALTAX evidenton gjithashtu rëndësinë e transparencës mbi efektin neto fiskal. Vlerësimet e publikuara për paketën kanë reflektuar ndryshime të versioneve të projektmasave, ndaj shifrat e mbështetura në projektvariantet e mëparshme nuk mund të konsiderohen automatikisht si rezultat përfundimtar i versionit aktual. Nevojitet një tabelë zyrtare e përditësuar që të paraqesë veçmas koston dhe të ardhurat e pritshme nga secila masë, si dhe efektin e tyre të kombinuar.
Përfundimi kryesor i ALTAX Insight është se Paketa Fiskale 2027 përfaqëson një përpjekje për rishpërndarjen e barrës tatimore, por drejtësia e saj nuk mund të matet vetëm nga ndryshimi i normave. Ajo duhet të provohet përmes rezultateve konkrete për familjet, bizneset dhe ekonominë. Kjo kërkon konsultim real me grupet e prekura, vlerësim të ndikimit përpara miratimit, monitorim të çmimeve dhe publikim të rezultateve pas zbatimit.
ALTAX thekson se qëndrueshmëria e politikës fiskale nuk ndërtohet vetëm mbi objektivat e të ardhurave buxhetore. Ajo kërkon parashikueshmëri, proporcionalitet të barrës, besueshmëri institucionale dhe një lidhje të qartë mes taksave të mbledhura dhe vlerës publike që u kthehet qytetarëve.
Analiza e plotë e ALTAX Insight ofron vlerësimin e ndryshimeve, llogaritjet e barrës tatimore, skenarët e ndikimit te familjet dhe bizneset, si dhe rekomandimet për një politikë fiskale më transparente, të matshme dhe të qëndrueshme.
Leave a Reply
You must be logged in to post a comment.