


Pensionet në Shqipëri drejt moshës 67 vjeç dhe një kontratë e re ndërbreznore
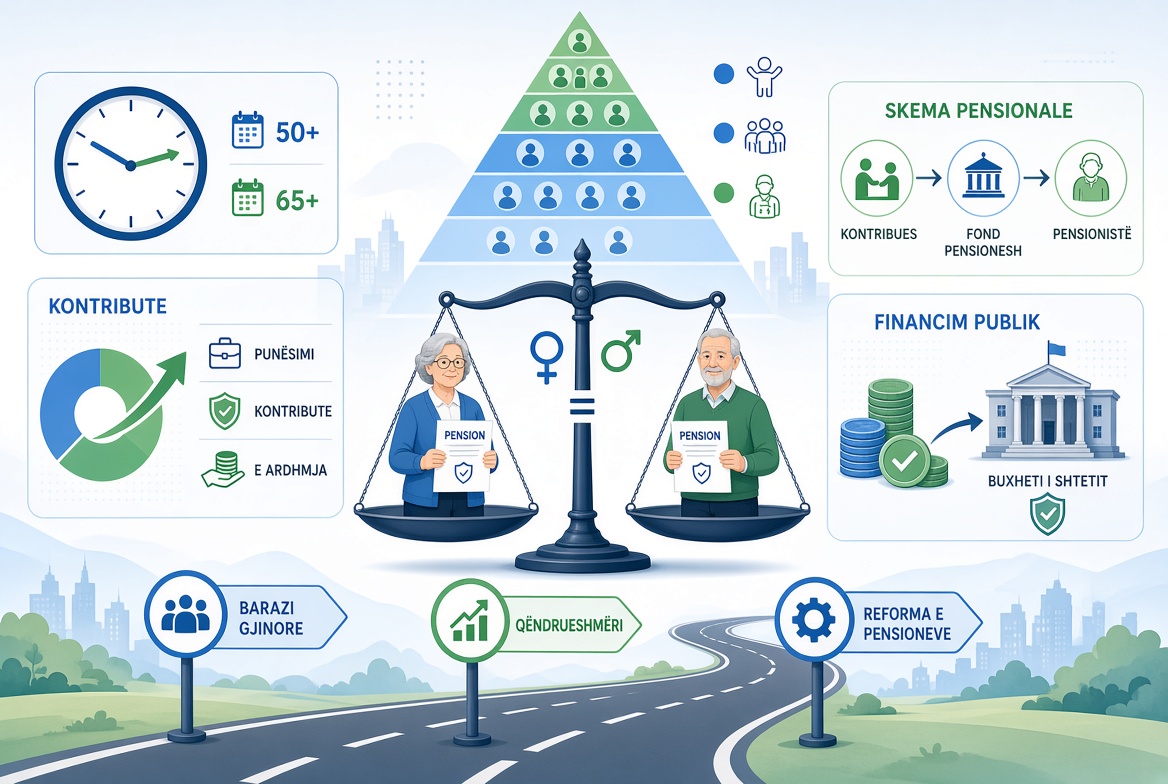
Debati i fundit për përshpejtimin e barazimit të moshës së pensionit të grave me atë të burrave e rikthen reformën e pensioneve në një pikë kritike të politikës ekonomike shqiptare.
Por debati publik rrezikon të fokusohet te një pyetje relativisht e ngushtë, se kur do të dalin gratë dhe burrat në pension?
Ajo që na intereson ne është nëse po ndërtohet një sistem pensioni që mund të financojë pensione të përshtatshme pa transferuar një barrë gjithnjë e më të madhe te brezat që punojnë?
Kjo është sfida reale.
Kuadri i reformës së vitit 2014 parashikoi një rritje graduale të moshës së pensionit dhe konvergjencën e moshës së grave dhe burrave në 67 vjeç deri në vitin 2056. Dokumentet e procesit të integrimit evropian tregojnë se BE-ja e ka konsideruar periudhën deri në 2056 shumë të gjatë për barazimin e moshës dhe ka kërkuar nga Shqipëria një plan më të qartë, një afat të ri dhe vlerësim të ndikimit mbi financat publike dhe tregun e punës.
Në të njëjtën kohë, qeveria ka nisur një paketë financiare të pensioneve për periudhën 2026–2030. Sipas Ministrisë së Financave, objektivi është që pensioni urban me vite të plota pune të arrijë 40 mijë lekë në muaj deri në vitin 2030, ndërsa efekti kumulativ i ndërhyrjes për periudhën 2026–2030 vlerësohet rreth 1.7 miliardë euro.
Një politikë e tillë ka krijuar një ekuacion të ri.
Pension më i lartë + Jetë më e gjatë + Më pak kontribues potencialë + Emigracion + Nevojë për financim buxhetor = Nevojë për reformë strukturore.
ALTAX e ka argumentuar prej kohësh se zgjidhja nuk mund të kufizohet te transfertat buxhetore ose te rritja e moshës. Në analizat tona mbi pensionet, ne kemi propozuar formalizimin e tregut të punës, zgjerimin e bazës kontribuese, rritjen e rolit të shtyllave private, ndryshimin e mekanizmave të indeksimit dhe një reformë më të thellë të arkitekturës së sistemit.
Prandaj, 67 vjeç duhet parë si një parametër i sistemit dhe jo si objektivi final i reformës.
Gjashtë tregues që duhet të përcaktojnë debatin
Së pari, mosha 67 vjeç. Reforma e vitit 2014 e vendosi Shqipërinë në një proces gradual drejt moshës 67 vjeç për të dyja gjinitë. Për gratë, mosha arrin 63 vjeç në vitin 2032 dhe më pas konvergjenca vazhdon deri në 67 vjeç. Për burrat, rritja drejt 67 vjeç fillon pas vitit 2032. Objektivi i përbashkët është viti 2056.
Së dyti, ndërhyrja buxhetore me shumën kumulative 1.7 miliardë euro. Programi i shpallur nga qeveria për rritjen e pensioneve gjatë 2026–2030 ka një efekt kumulativ të deklaruar prej rreth 1.7 miliardë eurosh në buxhet. Për vitin 2026, efekti financiar i masës së parë është vlerësuar rreth 10.4 miliardë lekë.
Kjo shumë e vendos pensionin jo vetëm në kategorinë e politikës sociale, por edhe në qendër të politikës fiskale.
Së treti, vlera 40 mijë lekë si mesatare e pensioneve urbane. Objektivi i shpallur për pensionin urban me vite të plota pune është 40 mijë lekë në muaj deri në vitin 2030, nga 27,350 lekë në nivelin e paraqitur nga Ministria e Financave në projektbuxhetin 2026.
Por rritja nominale nuk është e njëjtë me rritjen reale të standardit të jetesës.
Pyetja duhet të jetë se sa fuqi blerëse përfaqëson ky pension në vitin 2030.
Së katërti krijimi i fondit të veçantë fillimisht me 167 milionë euro. Në shkurt 2026, Ministria e Financave njoftoi transferimin e rreth 167 milionë eurove në Fondin e Veçantë të Pensioneve, nga fonde të pashpenzuara të institucioneve publike gjatë vitit 2025.
Kjo tregon se financimi publik po bëhet një instrument i rëndësishëm i politikës së pensioneve.
Por një fond rezervë nuk zëvendëson bazën e qëndrueshme të kontributeve.
Së pesti 40 vite kontribute për të përfituar pensionin e plotë. Arkitektura e reformës së vitit 2014 synonte që deri në vitin 2056 një pension i plotë të lidhej me një periudhë kontributive prej 40 vitesh. Kjo e zhvendos debatin nga mosha e daljes në pension drejt viteve kontributive dhe nivelit të pagës.
Së gjashti, arkitektura e re mbi tre shtylla. ALTAX, si shumë studime të tjera në vend dhe jashtë tij ka propozuar që Shqipëria të mos mbështetet vetëm te shtylla publike PAYG, por të zhvillojë një model me tre shtylla: pension publik, komponent kapitalizues të detyrueshëm për brezat e rinj dhe pension suplementar vullnetar. Kjo nuk do të eliminonte përgjegjësinë e shtetit, por do ta shpërndante më mirë rrezikun e financimit të pensionit.
Aktualisht, skema e pensionit shqiptar po hyrën në një fazë të re.
Reforma e vitit 2014 ishte projektuar për një Shqipëri tjetër.
Sot kemi një ekonomi më të madhe, paga më të larta, emigracion të vazhdueshëm, ndryshime të forta demografike dhe një treg pune më të fragmentuar.
Ndërkohë, sistemi publik mbetet kryesisht i bazuar në parimin pay-as-you-go, ku kontributet e brezit aktiv financojnë përfitimet e brezit në pension.
Ky mekanizëm funksionon më lehtë kur numri i kontribuesve rritet më shpejt se numri i përfituesve.
Kur ndodh e kundërta, presioni mbi financat publike rritet.
Kjo është arsyeja pse plakja e popullsisë dhe emigracioni nuk janë thjesht çështje demografike. Ato janë çështje fiskale.
Çfarë po diskutohet realisht për moshën 67 vjeç?
Debati aktual duhet të ndahet në dy nivele.
Niveli i parë është barazia gjinore.
Niveli i dytë është qëndrueshmëria financiare.
Në kuadrin ekzistues, Shqipëria ka kërkuar një periudhë tranzitore deri në vitin 2056 për barazimin e moshës së pensionit mes burrave dhe grave.
Në dokumentin e pozicionit të përbashkët të BE-së për negociatat, BE-ja ka vlerësuar se një periudhë kaq e gjatë nuk është e justifikuar dhe ka kërkuar që Shqipëria të shqyrtojë një periudhë më të shkurtër tranzitore, të shoqëruar me rritje më të shpejtë të moshës së pensionit për gratë. BE-ja ka kërkuar gjithashtu informacion mbi reformën, një kalendar të ri dhe vlerësimin e ndikimit mbi financat publike dhe tregun e punës.
Por, sa shpejt do të arrijmë në 67 vjeç dhe çfarë efektesh do të ketë kjo mbi gratë, tregun e punës dhe financat publike?
Ky është debati real.
Një sistem mund të ketë të njëjtën moshë pensioni për burrat dhe gratë, por kjo nuk do të thotë se të dyja palët kanë pasur të njëjtën karrierë kontributive.
Në Shqipëri, hendeku gjinor në tregun e punës, pagat, periudhat jashtë tregut të punës dhe puna e kujdesit familjar ndikojnë në historikun e kontributeve.
Kjo krijon një problem të rëndësishëm:
barazi në moshën e pensionit nuk garanton barazi në pension.
Prandaj, çdo përshpejtim i konvergjencës së moshës duhet të shoqërohet me analizë të ndikimit mbi pensionet e grave.
Nuk mjafton të matet sa vite më shumë do të punojnë.
Duhet matur edhe çfarë pensioni do të krijojnë këto vite shtesë.
Rritja e moshës së pensionit mund të zgjerojë periudhën e kontributeve dhe të shkurtojë periudhën mesatare të përfitimit.
Por ajo nuk zgjidh vetvetiu informalitetin, pagat e padeklaruara, emigracionin, karrierat e ndërprera, kontributet minimale, pjesëmarrjen e ulët në skemat private, produktivitetin e ulët dhe pensionet e pamjaftueshme.
Nëse një individ punon më gjatë, por vazhdon të deklarohet me pagë të ulët, sistemi merr më shumë vite kontribute, por jo një bazë më të madhe financimi.
Nisur nga kjo logjikë, reforma e pensioneve duhet të jetë edhe reformë e pagës së deklaruar.
Çfarë kemi thënë për reformën dhe çfarë propozojmë?
ALTAX nuk po hyn për herë të parë në këtë debat.
Në analizën “Për stabilizimin dhe reformimin e skemës së pensioneve në Shqipëri nga 2025”, ne kemi evidentuar plakjen e popullsisë, emigracionin, informalitetin dhe nevojën për një sistem më të qëndrueshëm e gjithëpërfshirës. Ndër rekomandimet e trajtuara janë rritja e moshës, unifikimi i skemave, formalizimi i tregut të punës dhe zhvillimi i skemave private.
Në analizën “Komente për një ekuacion të pranueshëm të skemës së pensioneve” kemi argumentuar se sistemi duhet të gjejë një ekuilibër midis pensioneve të përshtatshme dhe të përballueshme nga njëra anë dhe barrës së taksave mbi punën nga ana tjetër. Po ashtu kemi theksuar gjithashtu nevojën për formalizim, zgjerim të kontributeve dhe masivizim të kolonave private.
Në analizën e vitit 2025 për reformimin e sistemit kemi propozuar një model me tre shtylla, duke synuar diversifikimin e burimeve të të ardhurave në pleqëri dhe uljen e varësisë së tepruar nga buxheti publik.
Pra, qasja jonë është konsistente, se pensioni nuk mund të reformohet vetëm në fund të ciklit të punës. Ai duhet reformuar që nga dita kur individi hyn në tregun e punës.
Propozimet tona së pari kërkojnë një kalendar transparent për moshën. Nëse vendi vendos të përshpejtojë konvergjencën drejt 67 vjeç, ndryshimi duhet të ketë një kalendar shumëvjeçar, të parashikueshëm dhe të njohur paraprakisht. Brezi që është pranë pensionit nuk mund të trajtohet njësoj me brezin që sapo hyn në tregun e punës.
Propozimi i dytë është kryerja e një procesi të analizës gjinore të reformës. Para ndryshimit të afatit duhet të publikohet ndikimi mbi pensionet e grave, historikun e kontributeve dhe diferencën e të ardhurave gjatë gjithë ciklit të punës.
Propozimi i tretë përkon me një formulë më transparente pensioni. Qytetarët duhet të dijnë,
sa është vlera e kontributeve të tyre, sa vite kanë kontribuar dhe çfarë pensioni krijon kjo skemë. Pra, lidhja midis kontributit dhe përfitimit duhet të jetë e matshme dhe e kuptueshme.
Propozimi i katërt është i lidhur me formalizim në vend të rritjes mekanike të barrës. Politika duhet të synojë zgjerimin e numrit të kontribuesve dhe rritjen e bazës reale të pagave.
Më shumë kontribues dhe paga të deklaruara realisht krijojnë një bazë më të qëndrueshme sesa thjesht rritja e normave ose zgjatja e moshës.
Propozimi i pestë janë tre shtyllat e pensionit. Shtylla publike duhet të mbetet baza sociale.
Por ajo duhet të plotësohet nga një komponent kapitalizues dhe nga kursimet private suplementare.
Kjo formulë e shpërndan rrezikun midis shtetit, individit dhe tregut financiar.
Propozimi i gjashtë është krijimi i një mekanizmi automatik indeksimi. Pensioni duhet të mbrohet nga inflacioni përmes një formule të parashikueshme, duke ruajtur njëkohësisht disiplinën fiskale.
Rritja vjetore nuk duhet të jetë e varur vetëm nga vendimmarrja e radhës buxhetore.
Propozimi i shtatë është trajtimi specifik për punët e vështira. Një moshë standarde mund të jetë e nevojshme për administrimin e sistemit, por profesionet me ngarkesë të lartë fizike kërkojnë mekanizma të veçantë dhe të financuar.
Propozimi i tetë prezanton një “Pakt Kombëtar për Pensionet”. Reforma e pensioneve nuk mund të ndryshojë drejtim çdo cikël politik.
ALTAX ka propozuar një National Pension Pact, që do të garantonte vazhdimësinë e reformës përtej cikleve zgjedhore.
Përpara një vendimi të ri mbi moshën e pensionit, Shqipëria duhet të publikojë të paktën pesë skenarë:
Skenari A, ruajtja e kalendarit aktual deri në 2056.
Skenari B, përshpejtimi i barazimit të moshës së grave me burrat.
Skenari C, rritja e moshës së pensionit së bashku me rritjen e punësimit formal.
Skenari D, rritja e moshës së pensionit dhe zhvillimi i shtyllës private.
Skenari E, kombinimi i moshës më të lartë, formalizimit, rritjes së pagave të deklaruara dhe pensioneve private.
Për secilin skenar duhet të publikohen numri i pensionistëve, numri i kontribuesve, të ardhurat nga kontributet, shpenzimet për pensione, transferimi buxhetor, pensioni mesatar dhe raporti pension/pagë.
Vetëm atëherë debati bëhet ekonomikisht i matshëm.
Realisht, pensioni i së ardhmes fillon te paga e sotme.
Një nga gabimet më të zakonshme është që pensioni të shihet si problem i njerëzve mbi 65 vjeç.
Në fakt, pensioni fillon shumë më herët.
Fillon me pagën e parë.
Vazhdon me deklarimin e saj.
Vazhdon me kontributet.
Vazhdon me vitet e punës
…dhe përfundon me pensionin.
Prandaj, nëse qytetarët dëshirojnë pensione më të larta nuk mund të fokusohet vetëm te pensionistët, por edhe te punonjësi 25-vjeçar, punonjësi 40-vjeçar dhe punonjësi 55-vjeçar.
Ata janë kontribuesit e sotëm dhe pensionistët e nesërm.
Debati për moshën 67 vjeç është i rëndësishëm sepse prek një nga parametrat kryesorë të sistemit. Por mbushja e moshës 67 vjeç nuk është reforma, por një numër në ekuacion.
Reforma e vërtetë është ajo që lidh moshën + vitet e kontributeve + pagën e deklaruar + numrin e kontribuesve + jetëgjatësinë + produktivitetin + pensionin + financimin buxhetor.
Nëse politika aktuale e përshpejton barazimin e moshës së grave me burrat, duhet të dijë jo vetëm sa do të kursejë sistemi në afat të shkurtër, por edhe çfarë ndikimi do të ketë kjo mbi pensionet e grave, punësimin e moshave të mëdha dhe tregun e punës.
Nëse pensionet rriten, duhet të dihet sa nga kjo rritje vjen nga kontributet dhe sa nga buxheti.
Nëse mosha rritet, duhet të dihet nëse tregu i punës është në gjendje të mbajë njerëzit më gjatë në punë.
Nëse shteti premton pension më të lartë, duhet të tregojë se cili është burimi i qëndrueshëm i financimit.
ALTAX e vendos debatin në këtë pikë.
Qytetarët nuk kanë më nevojë vetëm për një reformë të parametrave të pensionit. Ajo ka nevojë për një reformë të kontratës së pensionit.
Një kontratë ku qytetari e di se çfarë paguan, çfarë merr dhe çfarë mund të presë pas 20 apo 30 vitesh.
Një kontratë ku shteti garanton minimumin social, por nuk zëvendëson pafundësisht kontributet.
Një kontratë ku tregu i punës, politika fiskale dhe sistemi i pensioneve funksionojnë si pjesë të të njëjtit ekuacion.
Arsyeja?
Pensioni i qëndrueshëm nuk ndërtohet në moshën 67 vjeç. Ai ndërtohet gjatë gjithë jetës së punës.


Leave a Reply
You must be logged in to post a comment.