


Investimet publike dhe cilësia e tyre në buxhetin 2027
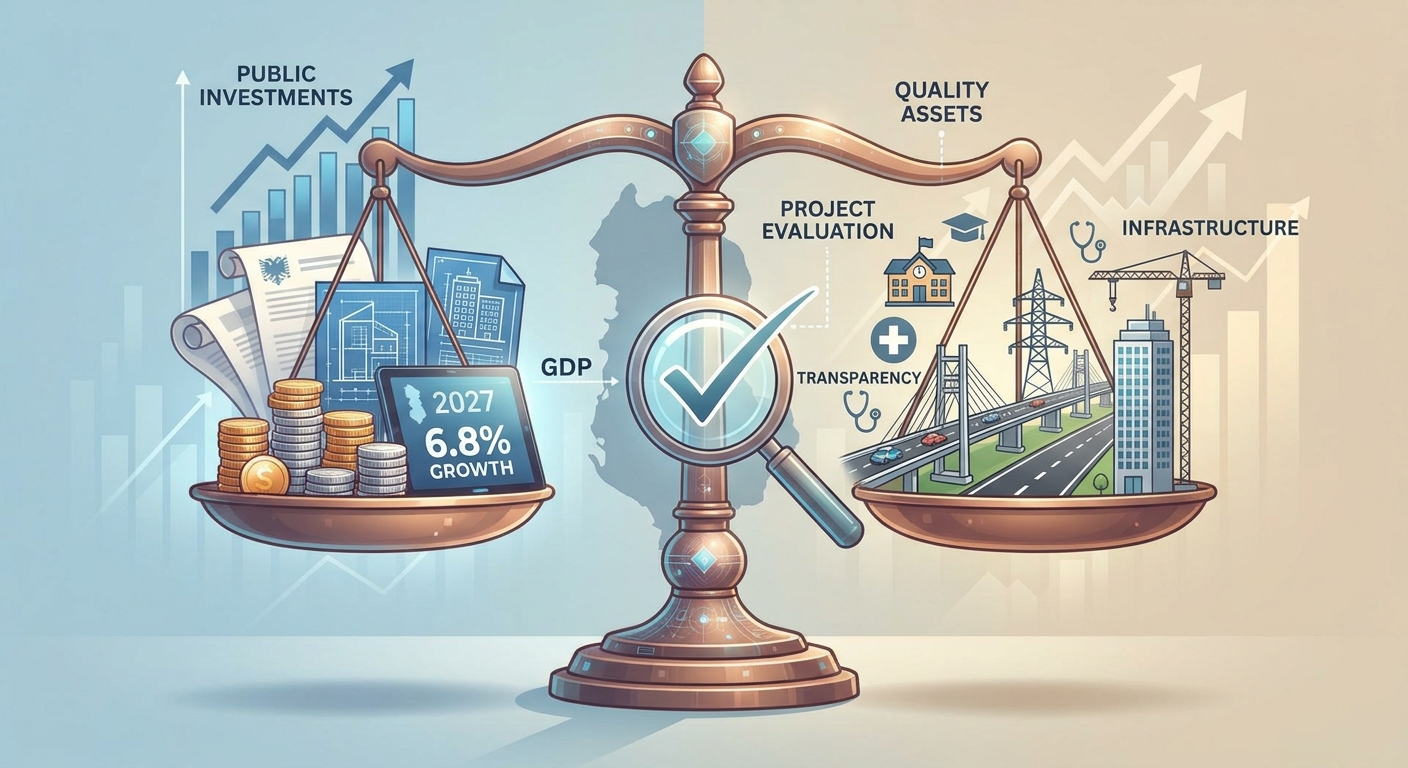
Programi i investimeve publike paraqet një zgjerim të konsiderueshëm, nga 115.4 miliardë lekë në vitin 2024 në 200.3 miliardë në vitin 2027, ose 73.5%. Pesha e investimeve arrin 6.8% të PBB-së në vitet 2027–2028. Nëse do të shikonim vetëm vlerën, kjo do të dukej si një sinjal pozitiv për zhvillimin e infrastrukturës dhe kapitalit publik. Por analiza e burimeve[1], ritmit të ekzekutimit[2], përqendrimit të projekteve dhe detyrimeve të ardhshme evidenton një ekspozim fiskal dhe operacional që nuk duhet nënvlerësuar.
| Mld lekë | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 |
| Financim i brendshëm | 88.9 | 107.3 | 128.2 | 134.8 | 142.2 | 135.0 |
| Financim i huaj | 17.4 | 20.3 | 42.0 | 62.5 | 65.6 | 67.0 |
| nga të cilat Plani i Rritjes i BE | n/a | 0.0 | 1.8 | 14.1 | 16.9 | 14.7 |
| Fondi i rindërtimit | 8.3 | 3.2 | 5.0 | 2.0 | 0.0 | 0.0 |
| Të ardhura të arsimit të lartë | 0.8 | 0.9 | 1.0 | 1.0 | 1.0 | 1.0 |
| Totali | 115.4 | 131.6 | 176.2 | 200.3 | 208.8 | 203.0 |
| % e PBB | 4.6 | 5.0 | 6.3 | 6.8 | 6.8 | 6.2 |
Vlera totale e projekteve me financim të brendshëm është 1,162.6 mld lekë: 189.7 mld janë paguar deri në 2025 (16.3%), 128.2 mld në 2026, 134.8 mld në 2027, 142.2 mld në 2028, 135.0 mld në 2029, dhe 432.6 mld (37.2%) pas 2029.
| Institucioni | 2027 (mld) | Pesha | Vlera totale | Pas 2029 |
| Ministria e Infrastrukturës dhe Energjisë | 51.4 | 38.2% | 607.0 | 324.9 |
| Ministria e Mbrojtjes | 29.2 | 21.7% | 202.7 | 35.3 |
| Fondi Shqiptar i Zhvillimit | 19.1 | 14.2% | 125.0 | 10.4 |
| Institucione të tjera qeveritare | 5.9 | 4.4% | 31.5 | 4.3 |
| Ministria e Arsimit | 5.7 | 4.2% | 28.9 | 1.0 |
| Ministria e Shëndetësisë dhe Mbrojtjes Sociale | 4.6 | 3.4% | 30.4 | 10.3 |
| Ministria e Bujqësisë dhe Zhvillimit Rural | 4.1 | 3.0% | 23.2 | 0.8 |
| Ministria e Financave | 2.9 | 2.2% | 13.7 | 0.5 |
| Ministria e Punëve të Brendshme | 2.8 | 2.1% | 29.0 | 18.5 |
| Ministria e Turizmit, Kulturës dhe Sportit | 2.4 | 1.8% | 16.3 | 4.5 |
| Të tjerë | 6.7 | 5.0% | 55.7 | 22.0 |
| Totali | 134.8 | 100% | 1,162.6 | 432.6 |
Vlera totale e projekteve me investim të huaj është 430.0 mld lekë, ku 60.4 mld janë paguar deri në 2025 (14.0%), 40.2 mld pritet të paguhen në 2026, 48.4 mld në 2027 (15.2 grante, 33.2 kredi), 48.7 mld në 2028 dhe 52.3 mld në 2029 dhe 180.1 mld (41.9%) pas 2029. Së bashku me Planin e Rritjes (14.1 mld), financimi i huaj 2027 është 62.5 mld, siç jepet te Tabela 4.
| Institucioni | 2027 (mld) | Pesha | Grant | Kredi | Pas 2029 |
| Ministria e Infrastrukturës dhe Energjisë | 16.6 | 34.3% | 5.9 | 10.7 | 123.9 |
| Ministria e Mbrojtjes | 14.5 | 30.0% | 2.0 | 12.5 | 0.0 |
| Fondi Shqiptar i Zhvillimit | 8.1 | 16.7% | 2.1 | 6.0 | 18.9 |
| Ministria e Punëve të Brendshme | 2.0 | 4.1% | 0.1 | 1.9 | 2.5 |
| Ministria e Bujqësisë dhe Zhvillimit Rural | 2.0 | 4.1% | 1.3 | 0.7 | 5.4 |
| Të tjerë | 5.2 | 10.8% | 3.8 | 1.4 | 30.4 |
| Totali | 48.4 | 100% | 15.2 | 33.2 | 180.1 |
Por, nëanalizën e cilësisë së tyre ka mjaft nevojë për transparence dhe sqarim lidhur me efektivitetin e tyre.
Së pari është vulnerabiliteti i ekzekutimit, apo hendeku ndërmjet planifikimit dhe realizimit. Në tetë muajt e parë të vitit 2026 janë realizuar vetëm 32.3% e planit vjetor të rishikuar të investimeve. Për të arritur objektivin vjetor kërkohet një përshpejtim shumë i madh i shpenzimeve në muajt e mbetur. Ndërkohë, objektivi i vitit 2027 kërkon një ritëm mesatar prej 16.7 miliardë lekësh në muaj, më shumë se dyfishi i mesatares së realizuar në tetëmujorin e parë 2026.
Ky hendek tregon se kapaciteti për të planifikuar fonde është më i madh se kapaciteti për t’i ekzekutuar ato. Rreziku është që buxheti të prodhojë një portofol të madh projektesh në letër, por me vonesa në prokurim, zbatim, certifikim dhe përfundim fizik. Në këto kushte, rritja e alokimeve nuk garanton automatikisht rritje të investimeve reale.
Së dyti është vulnerabiliteti i financimit, që tregon varësinë në rritje nga burimet e huaja. Në vitin 2027, rreth 85% e rritjes së investimeve kundrejt vitit 2026 vjen nga financimi i huaj. Ky është një burim i rëndësishëm për zgjerimin e kapitalit publik, por nuk është financim pa kushte. Një pjesë e konsiderueshme përbëhet nga kredi, ndërsa Plani i Rritjes i BE-së kushtëzohet nga përmbushja e reformave dhe objektivave përkatës.
Rreth 68.5% e financimit të huaj të projekteve të listuara për vitin 2027 përbëhet nga kredi. Për më tepër, 12.5 miliardë lekë kredi dhe 13.1 miliardë lekë zëra të financimit të huaj nuk kanë kreditor të emërtuar në materialet e paraqitura. Kjo kufizon transparencën mbi kushtet financiare, koston e borxhit dhe përgjegjësinë për sigurimin e burimeve.
Prandaj, financimi i huaj duhet vlerësuar jo vetëm si mundësi për të rritur investimet, por edhe si burim i detyrimeve të ardhshme për buxhetin, veçanërisht nëse projektet nuk prodhojnë kthim ekonomik ose social proporcional me koston e tyre.
Së treti kemi përqendrimin institucional dhe sektorial, si rrezik që vjen prej prioriteteve të pabalancuara. Rreth 74% e financimit të brendshëm për vitin 2027 përqendrohet në tri institucione: Ministrinë e Infrastrukturës dhe Energjisë, Ministrinë e Mbrojtjes dhe Fondin Shqiptar të Zhvillimit. Në ndarjen sektoriale, infrastruktura dhe energjia marrin 34%, mbrojtja 21.8%, ndërsa arsimi dhe shëndetësia së bashku vetëm 5.8%.
Kjo strukturë nuk provon në vetvete se prioritetet janë të gabuara, pasi sektorët kanë nevoja dhe cikle të ndryshme investimi. Megjithatë, kërkon një justifikim më të fortë ekonomik dhe shoqëror. Në një ekonomi që ka nevojë të rrisë produktivitetin, kapitalin njerëzor dhe cilësinë e shërbimeve publike, investimet duhet të vlerësohen edhe nga kontributi i tyre në rritjen potenciale, punësimin, uljen e kostove të biznesit dhe përmirësimin e mirëqenies.
Së katërti renditim fragmentimin e projekteve, ku ka shumë financime, por jo më shumë rezultate. Nga 1,293 projektet me financim në vitin 2027, rreth 447 marrin më pak se 10 milionë lekë, ndërsa mediana është vetëm 23.1 milionë lekë. Ky fragmentim rrit barrën administrative dhe vështirëson monitorimin e progresit fizik e financiar.
Nga ana tjetër, përqendrimi i 46.3% të financimit te 50 projektet më të mëdha tregon një strukturë me dy karakteristika: shumë projekte të vogla me ndikim potencialisht të kufizuar dhe një grup relativisht i vogël projektesh me peshë të madhe financiare.
Kjo kërkon kalim nga logjika e shpërndarjes së fondeve te logjika e portofolit të investimeve, ku çdo projekt vlerësohet sipas fizibilitetit, kostos përfundimtare, përfitimit publik dhe mundësisë reale të përfundimit.
Së pesti janë detyrimet pas vitit 2029, që lidhet me kufizimin e hapësirës fiskale të së ardhmes. Angazhimet e papaguara pas vitit 2029 arrijnë në 612.7 miliardë lekë, ose 38.5% të vlerës së përgjithshme të projekteve me financim të brendshëm dhe të huaj. Kjo është një ekspozim i konsiderueshëm për buxhetet e ardhshme, veçanërisht kur një pjesë e angazhimeve lidhet me kontrata infrastrukturore, PPP dhe projekte shumëvjeçare.
Problemi nuk është domosdoshmërisht ekzistenca e detyrimeve afatgjata, pasi investimet publike kërkojnë kohë. Problemi është nëse këto detyrime janë vlerësuar së bashku me kostot e mirëmbajtjes, interesat, kostot operative dhe hapësirën për investime të reja. Në mungesë të një pasqyre të konsoliduar të angazhimeve shumëvjeçare, buxhetet e ardhshme rrezikojnë të trashëgojnë vendime të marra sot pa fleksibilitetin e nevojshëm për prioritetet e reja.
Së gjashti janë projektet e reja dhe rreziku i mosrealizimit të tyre. Një element shqetësues është rritja e peshës së projekteve të reja në financimin e brendshëm, nga 27.5% në vitin 2027 në 58.3% në vitin 2029. Kjo do të thotë se një pjesë gjithnjë e më e madhe e buxheteve të ardhshme mbështetet në projekte që ende nuk kanë filluar.
Krijohet kështu një rrezik i dyfishtë: nga njëra anë, projektet në vazhdim mund të mos përfundojnë në kohë; nga ana tjetër, projektet e reja mund të hyjnë në portofol pa pasur ende projektim, leje, shpronësime, financim të plotë dhe kapacitete zbatuese. Kjo mund të prodhojë një cikël të përsëritur rishikimesh buxhetore, shtyrjesh dhe rritjeje të kostove përfundimtare.
Së shtati kemi problemin e transparencës dhe vlerës reale të investimit për qytetarin. Materialet buxhetore japin informacion mbi vlerat e projekteve dhe shpërndarjen institucionale, por jo gjithmonë mbi rezultatet që duhet të prodhojë çdo investim. Mungojnë ose nuk paraqiten në mënyrë të mjaftueshme tregues të krahasueshëm për koston për përfitues, kthimin ekonomik, ndikimin në punësim, rritjen e produktivitetit dhe përmirësimin e shërbimeve.
Kjo është veçanërisht e rëndësishme për projektet me vlera të mëdha në infrastrukturë dhe mbrojtje, ku qytetari duhet të kuptojë jo vetëm sa shpenzon shteti, por edhe çfarë vlere publike krijohet nga këto shpenzime. Pa një sistem të matjes së rezultateve, performanca e investimeve rrezikon të gjykohet nga niveli i pagesave dhe jo nga përfitimi real.
Vlerësimi përballë praktikave të vendeve të rajonit
Në krahasim me praktikat e vendeve të rajonit dhe standardet e BE-së, Shqipëria duhet ta zhvendosë vlerësimin e investimeve publike nga madhësia e buxhetit të alokuar drejt cilësisë së menaxhimit të portofolit të investimeve.
Elementet që kërkojnë krahasim janë:
- Përzgjedhja e projekteve, pra sa projekte kalojnë analizën kosto-përfitim dhe vlerësimin e alternativave përpara financimit.
- Ekzekutimi, apo raporti ndërmjet fondeve të programuara, pagesave dhe progresit fizik të projekteve.
- Financimi, që lidhet me peshën e granteve kundrejt kredive dhe transparenca mbi kreditorët e kushtet financiare.
- Detyrimet afatgjata, të cilat duhet të prezantohen si publikim i ekspozimit të plotë nga PPP-të, kontratat shumëvjeçare dhe kostot e mirëmbajtjes.
- Rezultatet për matjen e ndikimit të investimeve në produktivitet, konkurrueshmërinë dhe mirëqenien.
Praktika e BE-së, përmes vlerësimit të menaxhimit të investimeve publike (PIMA) të FMN-së dhe metodologjive të OECD-së, e trajton investimin si një cikël të plotë: planifikim, përzgjedhje, financim, prokurim, zbatim dhe vlerësim pas përfundimit. Ky është standardi me të cilin duhet të matet edhe performanca shqiptare.
Buxheti i shtetit 2027 po rrit ambicien e investimeve publike më shpejt sesa po demonstron kapacitetin institucional për t’i realizuar dhe matur rezultatet e tyre.
Programi ka një përputhshmëri financiare në kuadrin afatmesëm dhe investimet përbëjnë një mundësi reale për të përmirësuar infrastrukturën dhe konkurrueshmërinë. Por kjo mundësi shoqërohet me rrisqet e përmendura nga analiza jonë. Për këtë arsye, vlerësimi i investimeve nuk duhet të ndalet te fakti se ato arrijnë 6.8% të PBB-së, por duhet të verifikohet nëse kjo peshë përkthehet në kapital publik funksional, produktivitet më të lartë dhe përfitime të matshme ekonomike e sociale.
* Përmbledhje nga raporti analitik “BUXHETI 2027 – Qëndrueshmëria fiskale dhe kufijtë e transformimit ekonomik“
[1] https://altax.al/product/kapaciteti-perthithes-i-investimeve-ne-shqiperi-kosove-dhe-ballkanin-perendimor-2021-2030/
[2] https://altax.al/product/deficiti-i-zbatimit-te-investimeve-publike-ne-shqiperi/
Leave a Reply
You must be logged in to post a comment.