


Të ardhurat publike në vitin 2025, përtej realizimit formal të planit
Të ardhurat publike, si baza e financimit të shërbimeve, investimeve dhe politikave sociale të shtetit, nuk mund të vlerësohen vetëm përmes krahasimit të thjeshtë të shumës së arkëtuar me planin vjetor. Performanca e tyre reale duhet të matet edhe përmes cilësisë së parashikimit, identifikimit të plotë të bazës së taksueshme, nivelit të pajtueshmërisë vullnetare të tatimpaguesve, efektivitetit të kontrolleve, mbledhjes së borxhit dhe administrimit të drejtë të marrëdhënies mes shtetit dhe biznesit.
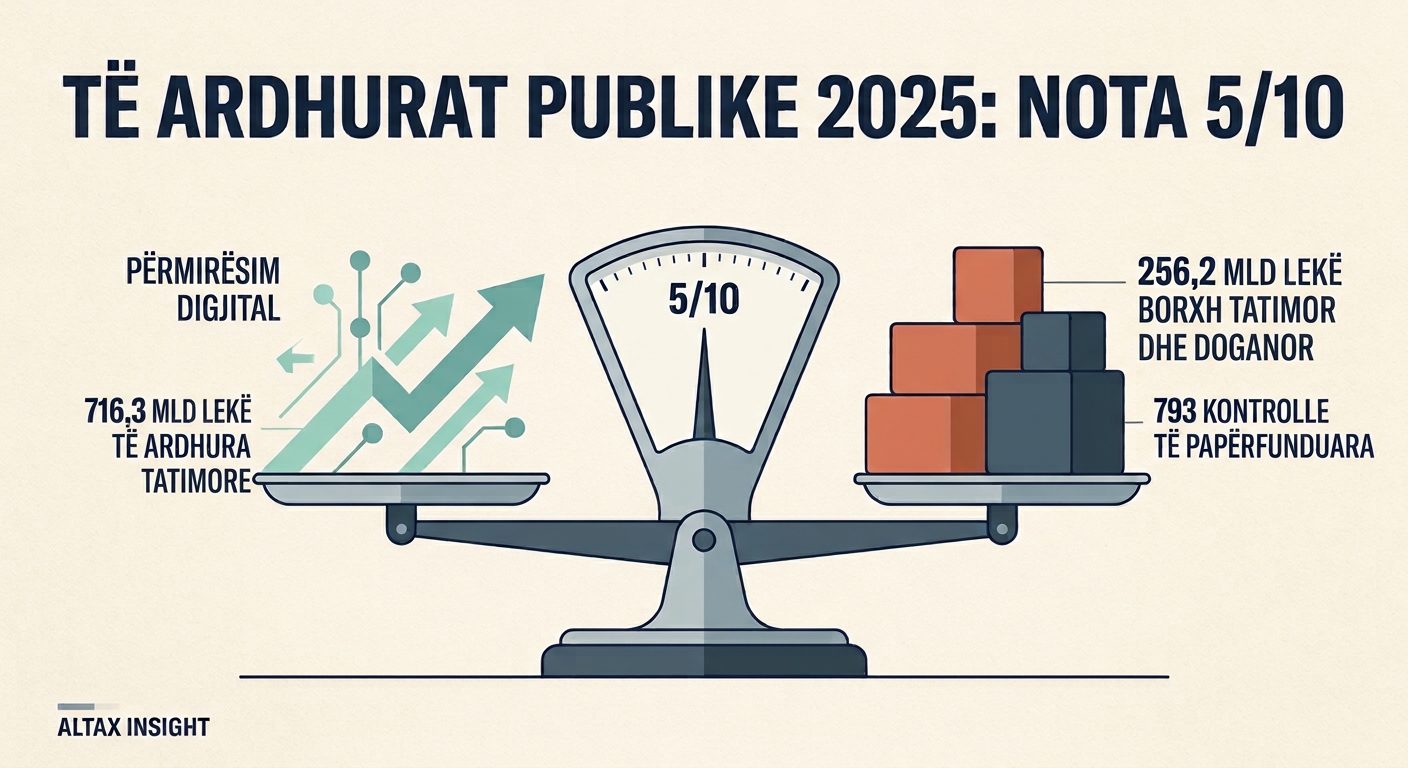
Gjetjet e Kontrollit të Lartë të Shtetit (KLSH) për zbatimin e Buxhetit të Shtetit 2025 tregojnë se dobësitë në administrimin fiskal shfaqen në disa hallka njëkohësisht. Të ardhurat totale buxhetore arritën në 754,6 miliardë lekë (15,5 miliardë lekë nën planin e rishikuar, i ndikuar nga mosrealizimi të ardhurave nga ndihmat). Të ardhurat tatimore arritën në 716,3 miliardë lekë duke mbetur 1,8 miliardë lekë nën planin e rishikuar. Paralelisht, stoku i detyrimeve të papaguara tatimore dhe doganore u zgjerua ndjeshëm, ndërsa 793 kontrolle tatimore mbetën të papërfunduara, 280 raste të rimbursimit të TVSH-së tejkaluan afatin ligjor 60-ditor dhe në 160 raste nuk u respektua radha kronologjike e trajtimit të kërkesave.
Këta tregues dëshmojnë se administrimi i të ardhurave vuan nga probleme të eficiencës së arkëtimit dhe cilësisë së kontrollit, të cilat nuk lidhen vetëm me nivelin e normave tatimore, por edhe me kapacitetet administrative dhe zbatimin e barabartë të ligjit.
Nga ana tjetër, sipas analizës së Raportit të Komisionit Evropian për Kapitullin 16, për vitin 2025 evidenton edhe disa përparime, si përmbushja kryesisht e objektivit të të ardhurave tatimore për vitin 2025, rezultate të formalizimit në turizëm dhe ndërtim, zhvillime në bashkëpunimin ndërkombëtar dhe përmirësime në infrastrukturën institucionale të administratës tatimore. Megjithatë, këto zhvillime nuk kanë sjellë ende konsolidimin e një sistemi tatimor të thjeshtë, neutral, transparent dhe plotësisht të përafruar me standardet evropiane.
Realizimi i planit nuk tregon të gjithë historinë
Të dhënat e raportit të auditimit zbulojnë se shifra globale e buxhetit fsheh një pabalancim të ndjeshëm mes zërave kryesorë, duke vërtetuar se realizimi i planit nuk pasqyron automatikisht shëndetin e plotë fiskal. Teksa të ardhurat nga fondet speciale e tejkaluan planin me 1,4 miliardë lekë dhe ato të pushtetit vendor me 137 milionë lekë, dy shtyllat kryesore të arkëtimeve qendrore, tatimet dhe doganat, rezultuan 3,4 miliardë lekë nën objektivin e parashikuar. Kjo pamje e ndarë tregon se tejkalimet në disa zëra dytësorë nuk mjaftuan për të mbuluar mungesat e krijuara në administrimin qendror të taksave dhe në mosdisbursimin e granteve të planifikuara, duke e lënë arkën e shtetit nën planin e rishikuar.
Për më tepër, leximi i këtij rezultati kërkon të ndajmë qartë ritmin e rritjes nga cilësia e arkëtimit dhe saktësia e planifikimit. Rritja e të ardhurave tatimore nga zgjerimi sektorial nuk mjaftoi për të përmbushur planin total të të ardhurave publike, çka konfirmon se numrat e rritjes në letër nuk tregojnë të gjithë historinë e dobësive në parashikim dhe efikasitetin e mbledhjes së detyrimeve.
Problemi i planifikimit dhe mungesa e transparencës
Nëse plani i të ardhurave do të ndërtohej mbi baza realiste, të mbështetura në rritjen ekonomike, konsumin, importet, fondin e pagave, fitimet e bizneseve, punësimin, luhatjet e çmimeve, ndryshimet ligjore dhe kapacitetin real të administratës, përmbushja e tij do të ishte më e parashikueshme. Kur një plan realist nuk realizohet për shkak të mangësive në identifikimin e detyrimeve, kontrollet apo vjeljen e borxhit, problemi është kryesisht administrativ. Nga ana tjetër, nëse plani mbështetet mbi pritshmëri optimiste që nuk përputhen me bazën reale ekonomike ose kapacitetin arkëtues, atëherë krijohet një hendek artificial mes objektivit dhe rezultatit të mundshëm.
Kjo analizë ndarëse duhet të jetë pjesë e detyrueshme e raportimit të Ministrisë së Financave, pasi mungesa e saj kufizon transparencën, llogaridhënien dhe mundësinë për të kuptuar burimin e vërtetë të mosrealizimit. Për këtë arsye, ALTAX vlerëson se performanca e të ardhurave duhet të raportohet përmes dy treguesve të ndarë: njëri që mat saktësinë e parashikimit makro-fiskal dhe tjetri që mat efektivitetin e arkëtimit, pra raportin e detyrimeve të lindura e të verifikuara që kthehen realisht në para në buxhet. Mungesa e kësaj ndarjeje lejon që mosrealizimi i të ardhurave të interpretohet gabimisht si pasojë e ciklit ekonomik, kur në fakt është simptomë e dobësisë së administrimit ose e planifikimit të pasaktë.
Borxhi tatimor dhe doganor si dobësia më e rëndë strukturore
Ndonëse buxheti i shtetit arkëtoi në total 754,6 miliardë lekë të ardhura, stoku i detyrimeve të papaguara tatimore dhe doganore në fund të vitit 2025 arriti në 256,2 miliardë lekë, ose rreth 2,65 miliardë euro. Kjo shumë përfaqëson rreth 33,95% të të ardhurave totale publike të realizuara gjatë vitit. Ky raport nuk do të thotë se e gjithë shuma është menjëherë e arkëtueshme apo se përbën humbje të provuar për buxhetin, por tregon përmasën e lartë të ekspozimit që krijon stoku i detyrimeve të papaguara.
Brenda këtij stoku, borxhi tatimor arriti në 194,4 miliardë lekë me një rritje vjetore prej 19,6%, ndërsa borxhi doganor arriti në 61,8 miliardë lekë me një zgjerim vjetor prej 25,9%. Vetëm gjatë vitit 2025, borxhi tatimor u shtua me 31,9 miliardë lekë krahasuar me vitin 2024 dhe ai doganor me 12,7 miliardë lekë. Së bashku, këto detyrime të reja të pambledhura kapin vlerën e 44,6 miliardë lekëve (rreth 462 milionë euro), ose ekuivalentin e 5,91% të të ardhurave totale publike të realizuara gjatë vitit.
Megjithatë, madhësia e stokut nuk është shqetësimi i vetëm, pasi struktura e tij sipas vjetërsisë dëshmon dobësi të thella të mekanizmave të mbledhjes me forcë. Nga stoku i borxhit tatimor, 60% e tij (rreth 116,6 miliardë lekë) ka më shumë se pesë vjet që nuk arkëtohet, ndërsa te borxhi doganor kjo peshë arrin në 77% (rreth 47,6 miliardë lekë). Në total, rreth 164,2 miliardë lekë, ose 64,1% e të gjithë stokut të borxhit, përbëhet nga detyrime të mbartura prej mbi pesë vitesh.
Sa më shumë kalon koha, aq më tepër zvogëlohen mundësitë praktike të rikuperimit të këtyre fondeve. Një pjesë e borxhit mbetet ligjërisht e kërkueshme, ndërsa një pjesë tjetër është e kontestuar, e bllokuar në procese gjyqësore ose e lidhur me subjekte që nuk kanë më aftësi paguese. Për këtë arsye, administrata duhet të ndajë dhe menaxhojë qartë borxhin e arkëtueshëm nga ai me mundësi të kufizuara rikuperimi. Në të kundërt, një stok i lartë borxhi që mbartet për vite krijon presion të vazhdueshëm për zgjidhje të jashtëzakonshme, përfshirë faljet fiskale. Kjo praktikë po përsëritet pa kritere të forta në dy dekadat e fundit dhe pa dalluar debitorët që nuk kanë aftësi paguese nga ata që kanë shmangur detyrimet, duke cenuar barazinë tatimore dhe dobësuar besimin e tatimpaguesve të rregullt.
Kontrolli tatimor duhet të prodhojë arkëtim dhe barazi fiskale
Drejtoria e Përgjithshme e Tatimeve dhe strukturat e saj rajonale mbajnë përgjegjësi të drejtpërdrejtë për identifikimin e bazës së taksueshme, verifikimin e deklarimeve, kontrollin e detyrimeve dhe administrimin e rimbursimit të TVSH-së. Gjetjet e KLSH-së evidentojnë mangësi në secilën prej këtyre hallkave, ku spikat fakti se në fund të vitit 2025 rezultonin 793 kontrolle tatimore të papërfunduara, pavarësisht tejkalimit të planit vjetor të kontrolleve në numër.
Ky tregues vë në pikëpyetje mënyrën se si vlerësohet aktualisht performanca e administratës tatimore. Numri i kontrolleve të nisura apo të mbyllura formalisht nuk është tregues i mjaftueshëm i efektivitetit. Një kontroll ka vlerë vetëm kur përfundon brenda afatit ligjor, mbështetet në prova, prodhon një akt vlerësimi të qëndrueshëm në proceset e ankimimit dhe pasohet nga arkëtimi real i detyrimit. Kur kontrollet zvarriten, detyrimet nuk përcaktohen në kohë, tatimpaguesit mbeten në pasiguri ligjore për pozicionin e tyre fiskal, efekti parandalues zbehet dhe buxheti humbet likuiditetin e nevojshëm. Nëse ky vlerësim nuk bëhet i plotë, atëherë problemi është i menaxhimit të eficiencës së brendshme të institucionit.
Njëkohësisht na tregon se sistemi i menaxhimit të performancës tatimore nuk korrigjon vetveten, për sa kohë që nuk nxirren përgjegjësi dhe nuk maten tregues cilësorë si shkalla e përfundimit në afat, kohëzgjatja mesatare e procedurës, qëndrueshmëria e vlerësimeve pas ankimeve administrative e gjyqësore dhe norma reale e arkëtimit të detyrimeve të konstatuara. E njëjta logjikë vlen edhe për hetimin tatimor, efektiviteti i të cilit nuk mund të reduktohet te identifikimi i rasteve me risk, por te cilësia e dokumentimit dhe mbyllja në kohë e hetimeve, pasi vonesat dëmtojnë administrimin e provave dhe ulin gjasat e rikuperimit të detyrimeve.
Së fundmi, mangësitë në verifikimin e deklarimeve fiskale, vonesat e pajustifikuara në kreditimin e TVSH-së, shkelja e radhës kronologjike të rimbursimeve dhe paqartësitë në vlerësimin e transaksioneve e të shpenzimeve të zbritshme tregojnë se administrimi tatimor vijon të ketë dobësi në zbatimin e një standardi të njëjtë ndaj të gjithë tatimpaguesve. Kjo qasje jo vetëm që ka rritur koston e pajtueshmërisë dhe ngarkuar me pasiguri sipërmarrjet e ndershme, por ka lënë edhe hapësira për informalitet dhe evazion.
Rimbursimi i TVSH-së dhe detyrimi i shtetit ndaj biznesit
Një nga gjetjet më të rëndësishme të auditimit lidhet me administrimin e rimbursimit të TVSH-së. Në 280 raste është tejkaluar afati ligjor 60-ditor për trajtimin e kërkesave, ndërsa në 160 raste nuk është respektuar radha kronologjike sipas metodologjisë FIFO.
Kjo çështje ka rëndësi përtej respektimit formal të procedurës. Rimbursimi i TVSH-së është pjesë e mekanizmit të neutralitetit të këtij tatimi. Kur një biznes ka të drejtë ligjore për rimbursim, vonesa e pajustifikuar e pagesës e kthen administratën në një burim të kostos financiare për subjektin.
Për bizneset eksportuese dhe ato me cikël të gjatë prodhimi, vonesat kanë shkaktuar rritje të nevojës për financim afatshkurtër, kosto shtesë interesi, vështirësi në pagesën e furnitorëve dhe ulje të mundësisë për investime. Për më tepër, mosrespektimi i radhës FIFO ka krijuar trajtim të pabarabartë të tatimpaguesve.
Shteti nuk mund të kërkojë disiplinë të plotë nga biznesi në përmbushjen e detyrimeve tatimore, ndërkohë që nuk garanton të njëjtën disiplinë në përmbushjen e detyrimeve të veta. Një marrëdhënie fiskale e qëndrueshme kërkon reciprocitet institucional.
Administrata doganore, kontrolli duhet të parandalojë humbjen e të ardhurave
Në administrimin doganor, problematikat e evidentuara nga KLSH përfshijnë shpërndarjen e objektivave të të ardhurave ndërmjet degëve doganore, monitorimin mujor, analizën e riskut, kontrollet antikontrabandë, hetimet, vlerësimin doganor të mallrave dhe mbikëqyrjen e regjimeve e magazinave doganore.
Këto fusha kanë ndikim të drejtpërdrejtë në të ardhurat nga importet dhe në mbrojtjen e konkurrencës së ndershme. Nënvlerësimi i mallrave, klasifikimi i gabuar tarifor ose trajtimi i pasaktë i përjashtimeve mund të çojnë në llogaritjen e detyrimeve më të ulëta se ato që kërkon kuadri ligjor.
Auditimi evidenton problematika në përdorimin e analizës së riskut për përzgjedhjen e kontrolleve antikontrabandë, ku një pjesë e konsiderueshme e kontrolleve ka rezultuar pa konstatime dhe pa analiza të mjaftueshme që të dokumentojnë efektivitetin e përzgjedhjes. Një kontroll pa konstatim nuk është domosdoshmërisht kontroll i panevojshëm, por kur rezultatet janë të dobëta dhe përzgjedhja nuk dokumentohet mjaftueshëm, lind nevoja për të vlerësuar cilësinë e modelit të riskut.
Po kështu, mangësitë në planet e miratuara të hetimit, dokumentimin e veprimeve dhe trajtimin në kohë të çështjeve dobësojnë aftësinë e administratës për të ndjekur shkeljet. Nëse detyrimet dhe penalitetet e konstatuara nuk ndiqen deri në arkëtim, kontrolli mbetet një veprim administrativ pa rezultat të plotë financiar.
Për këtë arsye, administrata doganore duhet të matet jo vetëm me vlerën e të ardhurave të mbledhura, por edhe me cilësinë e vlerësimit doganor, efektivitetin e analizës së riskut dhe aftësinë për të parandaluar krijimin e detyrimeve të reja të papaguara.
Të ardhurat vendore me potencial fiskal, por që nuk shfrytëzohet plotësisht
Në nivel të konsoliduar, të ardhurat e pushtetit vendor kanë tejkaluar planin me 137 milionë lekë. Megjithatë, ky rezultat nuk do të thotë se administrimi i të ardhurave vendore është pa probleme.
Auditimet e KLSH-së evidentojnë mangësi në planifikimin, përllogaritjen, evidentimin, arkëtimin dhe kontabilizimin e taksave, tarifave dhe të ardhurave kontraktuale. Problematikat lidhen veçanërisht me taksën e pasurisë së paluajtshme, taksën e ndikimit në infrastrukturë, tarifat vendore, taksën e fjetjes në hotel dhe administrimin e të ardhurave nga përdorimi i pronave publike.
Një nga kufizimet kryesore është cilësia e informacionit mbi pronat, sipërfaqet, përdorimin dhe statusin e tyre. Kur të dhënat e bashkive nuk rakordohen me ato të Kadastrës, krijohet rreziku që një pjesë e bazës së taksueshme të mos identifikohet, të jetë e pasaktë ose të mos përditësohet në kohë.
Kjo sjell dy pasoja: bashkitë nuk arkëtojnë të ardhurat që u takojnë sipas bazës reale të taksueshme dhe tatimpaguesit e identifikuar mund të përballen me një barrë relativisht më të lartë sesa subjektet që nuk janë evidentuar saktë.
Prandaj, përmirësimi i të ardhurave vendore nuk duhet të mbështetet automatikisht te rritja e normave apo tarifave, por te zgjerimi dhe saktësimi i bazës së taksueshme, përmirësimi i regjistrave dhe monitorimi i kontratave të përdorimit të aseteve publike.
Kapitulli 16 i integrimit, përparim në mbledhjen e të ardhurave, por reformë ende e papërfunduar
Krahas gjetjeve të KLSH-së, një vlerësim i plotë i administrimit të të ardhurave duhet të marrë në konsideratë edhe ecurinë e Shqipërisë në procesin e integrimit evropian. Krahasimi i Kapitullit 16, “Tatimet”, në Raportet e Komisionit Evropian për vitet 2025 dhe 2026, tregon një zhvillim me dy anë: përparim në disa kapacitete të administrimit dhe formalizimit, por ngecje në elemente të rëndësishme të politikës tatimore dhe të përafrimit me acquis të BE-së.
Në raportin e vitit 2025, Komisioni evidentonte miratimin e Strategjisë Afatmesme të të Ardhurave 2024–2027 dhe kërkonte kalimin nga planifikimi te zbatimi. Në raportin e vitit 2026, ai njeh përmbushjen e objektivit të të ardhurave tatimore për vitin 2025 dhe rezultatet e formalizimit në sektorët e turizmit dhe ndërtimit. Ky është një përparim real, por nuk duhet ngatërruar me ngadalesimin e reformës së sistemit tatimor.
Përjashtimet tatimore mbeten një nga çështjet e pazgjidhura. Shqipëria përfundoi vlerësimin e tyre në qershor 2025, por nuk hoqi asnjë prej përjashtimeve të identifikuara. Komisioni evidenton se një numër i konsiderueshëm përjashtimesh dhe normash të reduktuara vazhdon të jetë në fuqi dhe se disa prej tyre nuk janë në përputhje me acquis të BE-së.
Në fushën e TVSH-së, një zhvillim pozitiv është përafrimi i skemës së kompensimit me normë fikse për fermerët me Direktivën 2006/112/EC, përmes kompensimit 10%. Megjithatë, problemi i përjashtimeve dhe normave të reduktuara mbeti i hapur. Komisioni evidenton gjithashtu se tatimi mbi plastikën e importuar si mall ose lëndë e parë vijon të jetë në kundërshtim me angazhimet e Shqipërisë sipas Marrëveshjes së Stabilizim-Asociimit.
Në akciza, raporti njeh vijimin e rritjes graduale të akcizës së cigareve, por evidenton se struktura e përzier e taksimit, me komponent specifik dhe ad valorem, ende nuk është realizuar. Mbeten gjithashtu problematika me normat preferenciale për rakinë shqiptare të prodhuar nga individët, me disa norma të karburanteve nën minimumet e BE-së dhe me përafrimin e rregullave për produktet energjetike.
Në tatimet direkte, ligji shqiptar për tatimin mbi të ardhurat vijon të vlerësohet si pjesërisht i përafruar me acquis. Në vitin 2026, Komisioni evidenton përgatitjen e një reforme më të gjerë, që përfshin rregullat për bashkimet e shoqërive dhe dispozitat kundër shmangies tatimore. Ky është progres përgatitor dhe jo një rezultat i përfunduar ligjor.
Një zhvillim më pozitiv shfaqet në bashkëpunimin administrativ dhe shkëmbimin e informacionit. Shqipëria ka zgjeruar numrin e juridiksioneve me të cilat shkëmben informacion financiar automatik: nga 80 në 85 juridiksione për informacionin e dërguar dhe nga 65 në 88 për informacionin e marrë. Ky zgjerim rrit mundësinë për të identifikuar të ardhura dhe pasuri jashtë vendit, mospërputhje në deklarime dhe rreziqe të shmangies tatimore. Megjithatë, numri i juridiksioneve nuk tregon vetvetiu se sa efektivisht përdoret informacioni në kontrolle, vlerësime dhe arkëtime.
Falja e detyrimeve dhe Paqja Fiskale e shtoi dyshimin dhe mosbesimin te sistemi
Një nga ndryshimet më të rëndësishme në vlerësimin e Komisionit Evropian për vitin 2026 lidhet me anulimin e detyrimeve tatimore dhe doganore dhe me Marrëveshjen e Paqes Fiskale.
Komisioni pranon se anulimi i detyrimeve të vjetra mund të sjellë të ardhura shtesë dhe të reduktojë një pjesë të stokut të borxhit. Megjithatë, ai paralajmëron se masa krijon rreziqe për pajtueshmërinë tatimore në të ardhmen. Nëse faljet përsëriten, tatimpaguesit mund të krijojnë pritshmërinë se mosshlyerja e detyrimeve sot mund të shpërblehet me trajtim më të favorshëm nesër.
Shqetësim të veçantë Komisioni shpreh edhe për Marrëveshjen e Paqes Fiskale. Sipas përshkrimit në raport, marrëveshja u ofron tatimpaguesve të kualifikuar një regjim më të lehtësuar kontrolli për një periudhë të kufizuar, mundësi rideklarimi të elementeve të pasqyrave financiare me normë të reduktuar dhe një mekanizëm të paracaktuar të tatimfitimit, të bazuar në fitimin e tatueshëm të vitit paraardhës me një marzh rritjeje prej 18%.
Komisioni ngre shqetësimin se kjo marrëveshje mund të dobësojë pajtueshmërinë tatimore dhe kërkon garanci të forta për parandalimin e pastrimit të parave.
Këtu shfaqet një kontradiktë e rëndësishme e politikës fiskale. Nga njëra anë, shteti kërkon formalizim, deklarim të saktë dhe pajtueshmëri vullnetare dhe nga ana tjetër krijon mekanizma të veçantë që mund t’u japin disa tatimpaguesve mundësi për trajtim më të favorshëm sesa ai që zbatohet në regjimin e zakonshëm.
Për ALTAX, kjo është një çështje që shkon përtej efektit të menjëhershëm në arkëtime. Ajo lidhet me moralin tatimor, konkurrencën dhe besimin e tatimpaguesve që i përmbushin rregullisht detyrimet. Administratë nuk ka mundur të ndërtojë pajtueshmëri të qëndrueshme, pasi sistemi perceptohet si më favorizues ndaj atyre që kanë vonuar ose shmangur detyrimet.
Vlerësimi i përgjithshëm i administrimit të të ardhurave
Duke bashkuar gjetjet e KLSH-së për vitin 2025 me vlerësimin e Komisionit Evropian në Kapitullin 16, rezulton një pamje me dy dimensione.
Nga njëra anë, administrata tatimore ka përmirësuar disa kapacitete, si: fiskalizimin, formalizimin në sektorë të caktuar, shkëmbimin e informacionit ndërkombëtar, planifikimin strategjik dhe kuadrin e integritetit. Përmbushja e objektivit të të ardhurave tatimore për vitin 2025 është një rezultat pozitiv dhe duhet njohur si i tillë.
Nga ana tjetër, gjetjet e KLSH-së për borxhin e papaguar, kontrollet e papërfunduara, vonesat në rimbursimin e TVSH-së dhe mangësitë në ndjekjen e detyrimeve tregojnë se këto përmirësime nuk janë kthyer ende në një rritje të qëndrueshme të efektivitetit operacional. Po kështu, përjashtimet tatimore të pambyllura, vakancat e vazhdueshme, përafrimi i pjesshëm me acquis dhe rreziqet e identifikuara nga Komisioni për faljen e detyrimeve dhe Paqen Fiskale tregojnë se reforma nuk është konsoliduar.
Për këtë arsye, performanca e administratës vlerësohet në tri dimensione:
| Dimensioni | Vlerësimi | Arsyeja |
| Kapaciteti institucional dhe digjital | Përmirësim | Fiskalizimi, shkëmbimi i informacionit, strategjitë dhe planet e integritetit |
| Efektiviteti operacional | I dobët | Borxhi në rritje, kontrollet e papërfunduara, vonesat në rimbursime dhe mangësitë në arkëtim |
| Cilësia e politikës dhe përafrimi me BE-në | I pjesshëm | Përjashtimet e pambyllura, përafrimi i paplotë dhe rreziqet e faljeve e Paqes Fiskale |
Sipas ALTAX Insight duket se kemi administratë me përmirësime institucionale, por ende jo efektive në nivelin e kërkuar.
Nëse do ta vlerësonim administrimin e të ardhurave me një notë nga 1 deri në 10, ku 5 përfaqëson kufirin minimal të kalueshmërisë dhe 8–10 një performancë të mirë deri shumë të mirë, vlerësimi ynë do të ishte 5/10, një notë kaluese e dobët, por jo notë e mirë.
Kjo notë është një vlerësim analitik i ALTAX, i ndërtuar mbi ndarjen mes përparimit institucional dhe rezultateve reale të administrimit.
Arsyetimi është i qartë dhe vlerësuar si vijon:
- Në favor të administratës janë përmbushja e objektivit të të ardhurave tatimore për vitin 2025, formalizimi në turizëm dhe ndërtim, fiskalizimi, zgjerimi i shkëmbimit të informacionit dhe miratimi i strategjive institucionale.
- Kundër një vlerësimi më të lartë janë stoku i madh dhe në rritje i borxhit tatimor e doganor, vjetërsia e tij, kontrollet e papërfunduara, vonesat në rimbursimin e TVSH-së, mangësitë në kontrollet doganore dhe mungesa e përparimit të mjaftueshëm në heqjen e përjashtimeve tatimore.
- Kundër qëndrueshmërisë së reformës janë rreziqet që krijojnë faljet dhe Marrëveshja e Paqes Fiskale për barazinë e tatimpaguesve dhe pajtueshmërinë vullnetare.
Në këtë kuptim, administrata tatimore dhe doganore ka treguar se mund të mbledhë më shumë të ardhura dhe të modernizojë një pjesë të proceseve të saj, por nuk ka provuar ende se mund t’i administrojë detyrimet me të njëjtën cilësi, shpejtësi dhe barazi për të gjithë.
Kjo administratë që përmbush objektivat e të ardhurave, por lejon që një pjesë e madhe e borxhit të mbetet e papaguar për vite, që digjitalizon deklarimin, por nuk përfundon në kohë kontrollet, që kërkon disiplinë nga biznesi, por vonon rimbursimet që i detyrohet atij nuk mund të vlerësohet ende si administratë me efektivitet të mirë.
Prandaj, nota 5/10 është një notë kaluese për kapacitetin e krijuar dhe për disa rezultate të arritura, por jo për cilësinë e përgjithshme të administrimit. Për të kaluar në një notë të mirë, administrata duhet të provojë se rritja e të ardhurave vjen edhe nga përmirësimi i arkëtimit, ulja e borxhit të ri, rikuperimi i detyrimeve të realizueshme, respektimi i të drejtave të tatimpaguesve dhe zbatimi i njëjtë i ligjit.
Burimet dhe baza e vlerësimit
- Gjetjet e KLSH-së për zbatimin e Buxhetit të Shtetit 2025.
- Kapitulli 16 – Tatimet: Krahasim i Raporteve të Komisionit Evropian 2025 dhe 2026 për Shqipërinë.
- Raporti i Komisionit Evropian për Shqipërinë 2026, Kapitulli 16.
Shënim metodologjik: Vlerësimi i efektivitetit të administratës është opinion analitik i ALTAX.
Leave a Reply
You must be logged in to post a comment.