


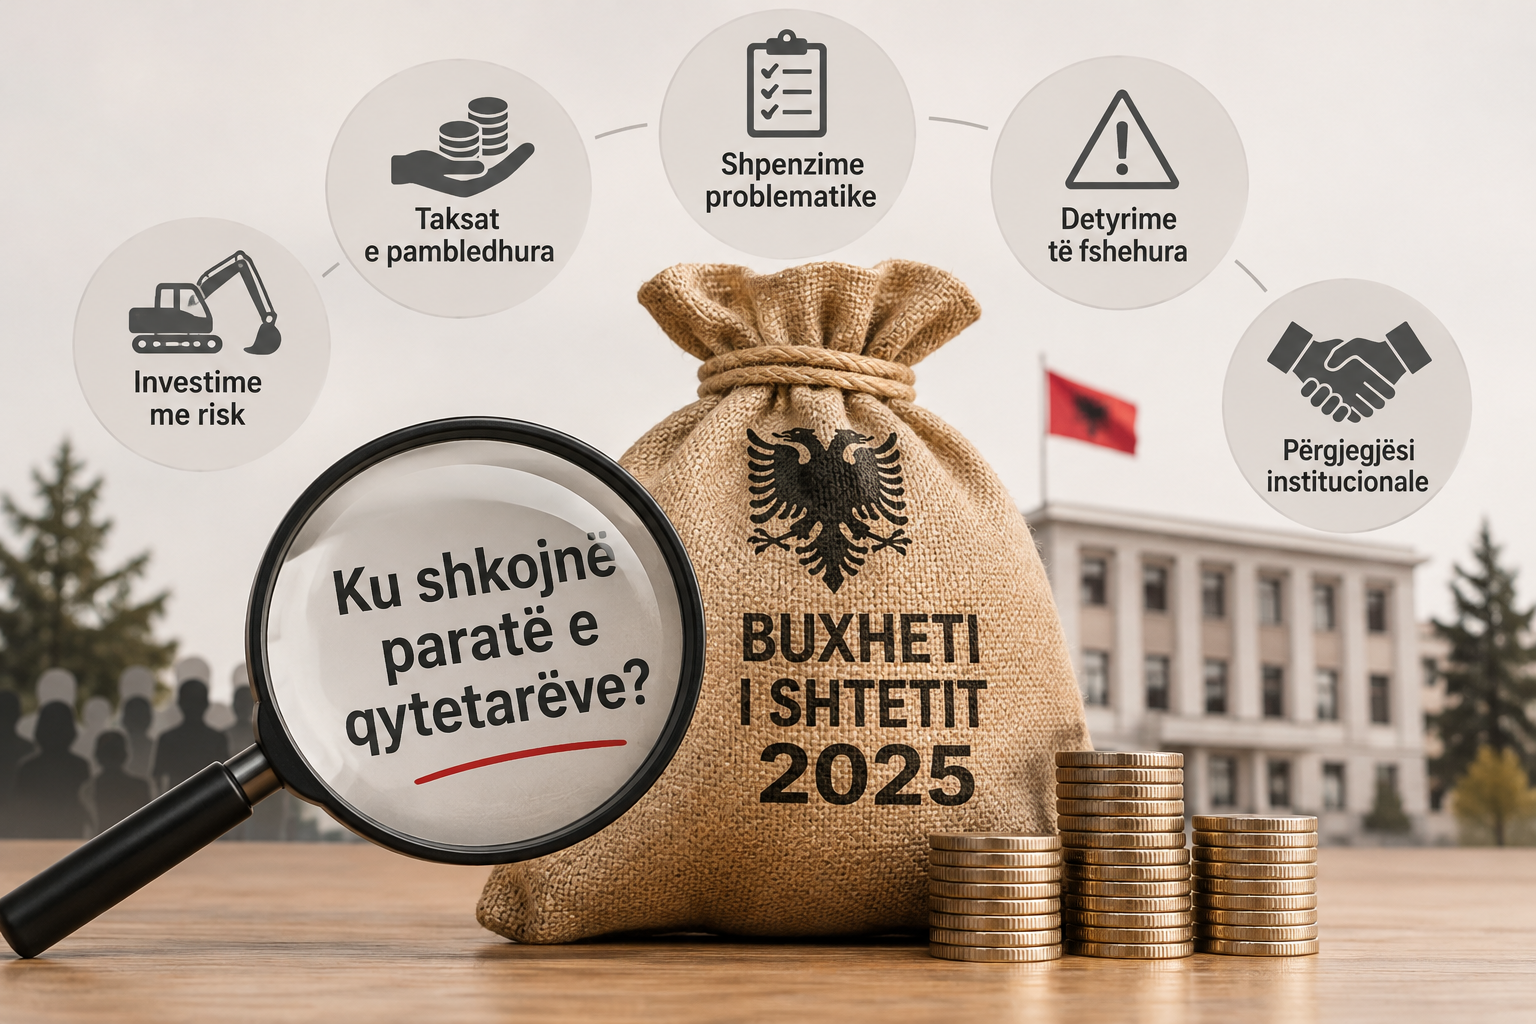
Paratë e qytetarëve, ku çalon shteti në mbledhjen dhe përdorimin e tyre sipas KLSH?
Gjetjet e auditimit të KLSH-së për vitin 2025, përtej evidentimit të mosrealizimit të disa treguesve buxhetorë tregojnë edhe dobësinë e vazhdueshme në të gjithë ciklin e financave publike:
- Në të ardhura ka dobësi në identifikimin e bazës së taksueshme, kontrollin, mbledhjen e detyrimeve dhe administrimin e borxhit tatimor e doganor.
- Në shpenzime ka mangësi në planifikim, angazhim, prokurim, zbatim kontratash, kontroll të pagesave dhe verifikim të rezultateve.
- Në raportimin fiscal ka pasaktësi në klasifikimin dhe njohjen e të ardhurave, shpenzimeve dhe detyrimeve.
- Në përgjegjshmërinë institucionale, vërehet se rekomandimet dhe mekanizmat e kontrollit nuk kanë arritur të parandalojnë përsëritjen e problematikave.
Buxheti i vitit 2025 paraqet një problem të eficiencës dhe cilësisë së administrimit fiskal. Shteti arrin të mbledhë dhe të shpenzojë shuma të konsiderueshme, por nuk siguron në të njëjtën masë arkëtimin e detyrimeve, disiplinën e pagesave, cilësinë e investimeve dhe transparencën e plotë të kostove.
Pesë përfundime që meritojnë të kenë vëmendjen publike
1. Shteti ka problem me arkëtimin, jo vetëm me mbledhjen e taksave. Borxhi tatimor dhe doganor po rritet dhe po plaket.
2. Buxheti nuk po zbatohet me disiplinë të plotë. Përqendrimi i shpenzimeve në fund të vitit dhe angazhimet mbi fondet e miratuara tregojnë dobësi në planifikim.
3. Investimet publike nuk garantohen vetëm nga fondet e akorduara. Prokurimi, kontraktimi, mbikëqyrja dhe vënia në funksionim përcaktojnë vlerën reale të tyre.
4. PPP-të dhe ndërmarrjet publike përbëjnë burime të rëndësishme të riskut fiskal. Kostot dhe detyrimet e tyre mund të kalojnë në buxhetet e ardhshme.
5. Mungesa e kontrollit parandalues rrit koston e administrimit publik. Përsëritja e gjetjeve tregon se rekomandimi pa zbatim nuk prodhon reformë institucionale.
Gjetjet kryesore për të ardhurat publike
Të ardhurat totale = 754.6 mld Lekë, realizimi 2025
Mungesa ndaj planit = 15.5 mld Lekë
Borxhi tatimor = 194.4 mld Lekë, +19.6% vjetore
Borxhi doganor = 61.8 mld Lekë, +25.9% vjetore
Të dyja kategoritë e borxhit kanë një përqindje shumë të lartë detyrimesh mbi pesë vjet, nga ku 60% për borxhin tatimor dhe 77% për atë doganor.
A. Shkeljet dhe mangësitë sipas institucioneve përgjegjëse
| Institucioni | Gjetjet dhe problematikat kryesore | Efekti fiskal |
| Drejtoria e Përgjithshme e Tatimeve (DPT) | 793 kontrolle të papërfunduara; tejkalim afatesh në hetimet tatimore; mangësi në kontrollin e deklarimeve, TVSH-së, transaksioneve dhe shpenzimeve të zbritshme. | Të ardhura të munguara, penalitete të parealizuara dhe dobësim i efektit parandalues të kontrollit. |
| Drejtoritë Rajonale Tatimore | Identifikim dhe ndjekje e pamjaftueshme e tatimpaguesve me risk; mangësi në verifikimet fiskale dhe trajtimin e kreditimit të TVSH-së. | Rrezik për mosmbledhjen e detyrimeve reale tatimore. |
| DPT – administrimi i rimbursimit të TVSH-së | Në 280 raste tejkalim i afatit 60-ditor dhe në 160 raste mosrespektim i radhës FIFO. | Pasiguri për biznesin, kosto likuiditeti dhe cenim i trajtimit të barabartë të tatimpaguesve. |
| Drejtoria e Përgjithshme e Doganave (DPD) | Dobësi në shpërndarjen e objektivave, analizën e riskut, kontrollet antikontrabandë, hetimet, vlerësimin doganor dhe mbikëqyrjen e regjimeve doganore. | Humbje potenciale të ardhurash doganore, detyrime të paarkëtuara dhe penalitete të pandjekura. |
| Administrata tatimore dhe doganore – mbledhja e borxhit | Ndjekje e dobët e debitorëve dhe moszbatim në kohë i mbledhjes me forcë. | Akumulim i borxhit të vjetër dhe ulje e mundësisë së arkëtimit. |
| Bashkitë dhe njësitë e vetëqeverisjes vendore | Pasaktësi në taksën e ndikimit në infrastrukturë, taksën e pasurisë, tarifat vendore, taksën e fjetjes në hotel dhe të ardhurat kontraktuale. | Të ardhura vendore të humbura dhe baza të taksueshme të papërditësuara. |
| Agjencia Shtetërore e Kadastrës dhe bashkitë | Mangësi në rakordimin dhe përditësimin e të dhënave të pasurisë. | Rrezik për nënvlerësim të bazës së taksueshme të pasurisë. |
B. Shkeljet më domethënëse në të ardhura
1. Borxhi tatimor dhe doganor po kthehet në një stok strukturor. Nga 194.4 miliardë lekë borxh tatimor, rreth 116.7 miliardë janë mbi pesë vjet të vjetër. Nga 61.8 miliardë lekë borxh doganor, rreth 47.6 miliardë janë mbi pesë vjet të vjetër.
2. Kontrolli tatimor nuk përkthehet domosdoshmërisht në rezultat financiar. Numri i kontrolleve të realizuara nuk mjafton nëse çështjet mbeten të papërfunduara dhe procedurat nuk finalizohen në afat.
3. Kontrolli doganor nuk është mjaftueshëm i orientuar nga risku. Kontrollet pa konstatime dhe pa analizë të dokumentuar ngrenë pikëpyetje mbi efektivitetin e përzgjedhjes së subjekteve.
4. Administrimi vendor nuk shfrytëzon plotësisht bazën e të ardhurave. Problemi nuk lidhet vetëm me nivelin e taksave, por me identifikimin, përllogaritjen dhe arkëtimin e detyrimeve.
Vlerësim: Dobësia kryesore e të ardhurave nuk është vetëm parashikimi i tyre, por kapaciteti institucional për t’i kthyer detyrimet ligjore në arkëtime reale.
3. Gjetjet kryesore për shpenzimet publike
Shpenzimet e raportuara = 801.7 mld Lekë
Realizimi ndaj planit = 96.4% e planit përfundimtar
Shpenzime në dhjetor = 162.5 mld Lekë, 20.3% e totalit vjetor
Nënrealizim ndaj planit = 30.1 mld Lekë, sipas raportimit
Në shpenzimet e raportuara është përfshirë edhe transferta prej 16.587 miliardë lekësh për Fondin e Pensioneve, e cila sipas KLSH-së nuk përbën shpenzim.
A. Shkeljet dhe problematikat sipas institucioneve përgjegjëse
| Institucioni përgjegjës | Gjetjet kryesore të auditimit | Efekti financiar dhe institucional |
| Ministria e Financave | Mangësi në planifikimin dhe monitorimin e buxhetit, ndryshime të shpeshta të fondeve, mosrakordim të kuadrit ligjor, mangësi në regjistrimin e angazhimeve dhe raportimin fiskal. | Dobësim i disiplinës buxhetore, pasaktësi në treguesit fiskalë dhe rritje e risqeve të detyrimeve të fshehura ose të pambuluara. |
| Drejtoria e Përgjithshme e Thesarit / strukturat e Thesarit | Pasaktësi në regjistrimin dhe raportimin e detyrimeve të prapambetura, pagesave, angazhimeve dhe klasifikimin e transaksioneve në SIFQ. | Mospërputhje ndërmjet gjendjes faktike dhe asaj të raportuar të financave publike. |
| Institucionet buxhetore dhe autoritetet kontraktore | Prokurime mbi fondet në dispozicion, angazhime mbi fondet e miratuara, ndryshime të paargumentuara kontratash, pagesa për punime të pakryera ose të pambështetura. | Shpenzim joeficient, rritje e kostove dhe ekspozim ndaj abuzimit me fondet publike. |
| Autoritetet kontraktore dhe strukturat e prokurimit | Mangësi në fondin limit, specifikimet teknike, kriteret e kualifikimit, copëzimi i prokurimeve dhe pranimi i operatorëve që nuk plotësojnë kriteret. | Risk për konkurrencë të kufizuar, përzgjedhje joeficiente dhe dëmtim të interesit publik. |
| Ministria e Financave dhe institucionet zbatuese të investimeve | Në 44 raste prokurime me vlerë kontraktore 16.835 miliardë lekë mbi fondet në dispozicion; në 39 projekte angazhime mbi fondet e miratuara me 4.281 miliardë lekë diferencë. | Angazhime financiare që nuk mbështeten plotësisht në financimin e miratuar. |
| Institucionet përgjegjëse për investimet publike | Parapagime pa dokumentacion të plotë, në disa raste pa miratim paraprak dhe mbi kufirin 10%; mangësi në mbikëqyrjen dhe marrjen në dorëzim të punimeve. | Ekspozim ndaj humbjes së fondeve, vonesa dhe aktive publike që nuk japin në kohë shërbimin e parashikuar. |
| Ministria përgjegjëse për rindërtimin dhe autoritetet zbatuese | Shpërndarje e fondeve të rindërtimit vetëm në dhjetor, miratim projektesh të reja pa financuar përfundimin e projekteve të mbartura dhe klasifikim i pasaktë i 1.286 miliardë lekëve. | Vonesa në investime, deformim i klasifikimit të shpenzimeve kapitale dhe risk për projekte të papërfunduara. |
| Ministria përgjegjëse për ekonominë dhe institucionet zbatuese të Planit të Rritjes | Mosplotësim i masave të reformës dhe vonesa në marrëveshjet për financimin e projekteve. | Humbje e mundësisë për të përthithur në kohë financimin e BE-së. |
| ISSH dhe DPT | Mangësi në administrimin e listëpagesave dhe ndjekjen e debitorëve për kontributet shoqërore. | Rritje e detyrimeve të papaguara dhe dobësim i financimit kontributiv të skemës. |
| ISSH dhe Ministria përgjegjëse për mbrojtjen sociale | Orientim i financimit shtesë drejt bonuseve të njëhershme, në vend të indeksimit të qëndrueshëm të pensioneve; pasaktësi në administrimin e përfitimeve. | Dobësim i qëndrueshmërisë së përfitimeve dhe i fuqisë blerëse në periudhë afatgjatë. |
| Ministria përgjegjëse për mbrojtjen sociale dhe strukturat e ndihmës ekonomike | Mosindeksim i përfitimeve gjatë 2023–2025, pavarësisht indeksimit të pensionit social. | Humbje e fuqisë blerëse për familjet përfituese. |
| FSDKSH dhe strukturat e Ministrisë së Shëndetësisë | Mangësi në administrimin e barnave, kontrollet ndaj depove, monitorimin e kontratave dhe investimeve; 366 milionë lekë fonde të pashfrytëzuara për rimbursim dhe investime vetëm 2.3% të planit. | Burime të pashfrytëzuara, mangësi në kontrollin e furnizimit dhe rrezik për financim joeficient të shërbimeve shëndetësore. |
| Autoritetet publike përgjegjëse për koncesionet shëndetësore | Mosverifikim i volumit faktik, monitorim i pamjaftueshëm, mosrealizim i detyrimeve të investimit dhe mungesë e planeve të daljes nga kontratat. | Pagesa për shërbime të pakryera, kosto shtesë dhe risqe për vazhdimësinë e shërbimeve publike. |
| Ministria e Financave – monitorimi i PPP-ve | Për të dytin vit radhazi nuk është finalizuar Raporti i Performancës së Kontratave Koncesionare/PPP për vitin 2025. | Mungesë e një vlerësimi të konsoliduar të kostove dhe risqeve fiskale të PPP-ve. |
| Këshilli i Ministrave dhe institucionet propozuese të financimeve | Përdorim i fondit rezervë për shpenzime të parashikueshme, në 5 vendime me vlerë rreth 782 milionë lekë; financim shtesë për zgjedhjet prej 927.2 milionë lekësh. | Dobësim i funksionit të fondit rezervë dhe shmangie nga planifikimi normal buxhetor. |
| Bashkitë dhe njësitë e qeverisjes vendore | Detyrime të prapambetura, pasaktësi në regjistrim dhe raportim, dobësi në menaxhimin financiar dhe në shlyerjen e faturave. | Akumulim detyrimesh, vonesa ndaj operatorëve ekonomikë dhe vështirësi financiare. |
| Ndërmarrjet publike – KESH, OSHEE dhe shoqëritë e ujësjellës-kanalizimeve | Detyrime të ndërsjella të pashlyera, mangësi në rakordim dhe rritje e ekspozimit financiar ndaj shtetit. | Transferim i risqeve të ndërmarrjeve publike drejt buxhetit të shtetit. |
B. Shkeljet më të rëndësishme në shpenzime
1. Shkelje të disiplinës së angazhimit dhe financimit
- 44 raste prokurimi mbi fondet në dispozicion.
- 39 projekte me angazhime 4.281 miliardë lekë mbi fondet e miratuara.
- Parapagime në 20% të kontratës, kundrejt kufirit maksimal 10%, në dy projekte.
- Parapagime prej 841.7 milionë lekësh pa dokumentuar miratimin paraprak të Ministrit të Financave.
2. Shkelje në prokurim dhe zbatimin e kontratave
- Ndryshime të paargumentuara të preventivave dhe afateve.
- Pagesa për punime të pakryera ose të pambështetura.
- Mosaplikim i penaliteteve kontraktuale.
- Mangësi në mbikëqyrjen dhe marrjen në dorëzim të punimeve.
- Vonesa në vënien në funksionim të aseteve publike.
Këto shkelje janë me shume se mangësi procedurale, pasi prekin drejtpërdrejt ekonomicitetin, konkurrencën dhe efektivitetin e përdorimit të parasë publike.
3. Deformim i klasifikimit dhe raportimit të shpenzimeve
- 16.587 miliardë lekë transfertë për Fondin e Pensioneve e regjistruar si shpenzim, megjithëse nuk përbën shpenzim.
- 677 milionë lekë shpenzime korrente të klasifikuara si kapitale.
- 1.286 miliardë lekë shpenzime operative dhe transferta për të tretë të Fondit të Rindërtimit të klasifikuara si kapitale.
- 9.462 miliardë lekë pagesa për detyrime të viteve të mëparshme të përfshira në shpenzimet e vitit 2025.
- 4.701 miliardë lekë detyrime të papaguara në fund të vitit që nuk janë njohur si shpenzim i periudhës.
4. Dobësi në shpenzimet sociale dhe shëndetësore
- Deficiti i skemës së pensioneve arriti 14.842 miliardë lekë.
- Kontributet dhe burimet e tjera mbuluan 75.8% të shpenzimeve totale të ISSH-së.
- Në skemën e sigurimeve shëndetësore, të ardhurat mbuluan vetëm 36.8% të shpenzimeve.
- Investimet e FSDKSH-së u realizuan vetëm në 2.3% të planit.
- Në skemën e ndihmës ekonomike nuk u zbatua indeksimi për tre vite.
Këto tregojnë një orientim të financimit drejt mbulimit të nevojave të menjëhershme, në vend të përmirësimit të qëndrueshëm të skemave publike.
C. Koncesionet dhe PPP-të: rasti më i dukshëm i ekspozimit fiskal
Kontrolli mjekësor bazë = 902 mln lekë Pagesa për kontrolle të pakryera, sipas vlerësimit të KLSH-së.
Sterilizimi i instrumenteve kirurgjikale = +30.4%
Financimi prej 15.111 miliardë lekësh tejkaloi me 3.523 miliardë lekë vlerën maksimale të planifikuar.
Kostoja e TVSH-së në të dy kontratat = 3.8615 mld Lekë kosto shtesë e identifikuar nga KLSH për TVSH-në e faturuar në kundërshtim me trajtimin e përjashtuar të shërbimeve.
Problematika nuk kufizohet te kostoja, por përfshin edhe:
- Mosrealizimin e laboratorëve të parashikuar në kontratën e kontrollit bazë.
- Mungesën e monitorimit të sterilizimit gjatë viteve 2016–2021.
- Mungesën e verifikimit të plotë të investimeve dhe aseteve.
- Mungesën e planeve të daljes dhe transferimit të shërbimeve në administrimin publik.
Interpretimi: Në këto kontrata, rreziku nuk qëndron vetëm në çmimin e shërbimit, por edhe në mekanizmin e garantimit të pagesës, kontrollin e performancës dhe aftësinë e shtetit për të rimarrë shërbimin pa krijuar kosto të reja.
4. Tendenca e përgjithshme, çfarë na tregon viti 2025?
Nga ndërthurja e gjetjeve del një tendencë me pesë karakteristika strukturore.
4.1. Nga dobësia e mbledhjes së të ardhurave drejt akumulimit të borxhit publik privat dhe institucional
Borxhi tatimor dhe doganor po rritet, ndërsa pjesa më e madhe e tij është e vjetër mbi pesë vjet.
Kjo tregon se administrata nuk ka arritur të krijojë një mekanizëm efektiv për:
- Identifikimin e hershëm të debitorëve.
- Ndërhyrjen në kohë për mbledhjen e detyrimeve.
- Rikuperimin e detyrimeve përpara se ato të bëhen praktikisht të pambledhshme.
- Lidhjen e kontrollit tatimor me arkëtimin real.
Tendenca: rritje e diferencës midis detyrimeve të regjistruara dhe të ardhurave realisht të arkëtuara.
4.2. Nga planifikimi buxhetor drejt rishpërndarjes së shpeshtë dhe përqendrimit të shpenzimeve
Fakti që 20.3% e shpenzimeve vjetore janë kryer në dhjetor dhe 40.6% e investimeve kapitale janë realizuar në këtë muaj tregon një problem të shpërndarjes kohore të ekzekutimit.
Kjo krijon:
- Përqendrim të pagesave në fund të vitit.
- Presion mbi cilësinë e prokurimeve dhe mbikëqyrjes.
- Vështirësi për të matur performancën reale të projekteve.
- Rrezik për krijimin e detyrimeve të reja të papaguara.
Tendenca: buxheti po funksionon pjesërisht si mekanizëm rishpërndarjeje gjatë vitit, në vend që të zbatohet sipas një plani financiar të qëndrueshëm.
4.3. Nga financimi publik drejt transferimit të risqeve te buxheti i shtetit
Kjo tendencë evidentohet në tri drejtime:
- Koncesionet dhe PPP-të, ku pagesat nuk janë gjithmonë të lidhura me performancën faktike.
- Ndërmarrjet publike, ku detyrimet e ndërsjella vazhdojnë të akumulohen.
- Garancitë shtetërore, ku buxheti përballon detyrime të subjekteve përfituese.
Një tregues i rëndësishëm është stoku prej 175.42 miliardë lekësh i detyrimeve të raportuara ndërmjet ndërmarrjeve publike dhe ndaj buxhetit të shtetit, në sektorët energjetikë dhe të ujësjellës-kanalizimeve.
Tendenca: një pjesë e riskut ekonomik të ndërmarrjeve dhe kontratave publike po zhvendoset në bilancin financiar të shtetit.
4.4. Nga shpenzimet sociale strukturore drejt mbështetjes së njëhershme
Rritja e bonusit të pensionistëve në raport me reduktimin e fondit të indeksimit, si dhe mosindeksimi i ndihmës ekonomike, tregojnë një ndryshim në mënyrën e përdorimit të fondeve sociale.
Mbështetja e njëhershme mund të japë efekt të menjëhershëm, por nuk zëvendëson indeksimin e qëndrueshëm të përfitimeve.
Tendenca: orientim drejt ndërhyrjeve financiare me efekt të menjëhershëm, në vend të mekanizmave që ruajnë fuqinë blerëse dhe qëndrueshmërinë e mbrojtjes sociale.
4.5. Nga kontrolli formal drejt dobësimit të përgjegjshmërisë institucionale
KLSH evidenton se:
- 38 institucione nuk kanë dorëzuar ose kanë dorëzuar me vonesë pasqyrat financiare individuale.
- Nuk janë hartuar pasqyrat financiare të konsoliduara të shtetit.
- 45 njësi publike nuk kanë mbulim me auditim të brendshëm.
- 152 nga 465 audituesit e brendshëm janë të pacertifikuar.
- Menaxhimi i riskut në sistemin e kontrollit të brendshëm ka marrë vlerësimin më të ulët, 61.2%.
Tendenca: sistemi i kontrollit të brendshëm nuk po arrin të funksionojë si mekanizëm parandalues. Ai evidenton problematikat, por nuk garanton në mënyrë të mjaftueshme korrigjimin dhe parandalimin e përsëritjes së tyre.
5. Risqet fiskale që shkojnë përtej të ardhurave dhe shpenzimeve të vitit 2025
Këto janë ekspozime që ndikojnë në buxhetet e ardhshme 2026+.
| Burimi i riskut | Ekspozimi financiar i raportuar | Interpretimi |
| Vendimet e GJEDNJ-së | 19.95 mln euro | Detyrime për 9 vendime me tejkalim të afatit të ekzekutimit. |
| Interesa të akumuluara nga GJEDNJ | 4.59 mln euro | Kosto shtesë për shkak të vonesave. |
| Arbitrazhet ndërkombëtare | 179.95 mln euro | Ekspozim i konsiderueshëm kontingjent dhe faktik. |
| Ndërmarrjet publike | 175.42 mld lekë | Detyrime të ndërsjella dhe ndaj buxhetit. |
| Garancitë dhe nënhuatë | 73.434 mld lekë | Të drejta të paarkëtuara nga subjektet përfituese. |
| Borxhi i garantuar nga shteti | 29.088 mld lekë | Detyrime që mund të kërkojnë mbështetje buxhetore. |
| Detyrimet e prapambetura | 5.903 mld lekë | Detyrime të raportuara të qeverisjes së përgjithshme. |
Një tjetër tregues është likuiditeti: mjetet monetare dhe investimet afatshkurtra arritën 174.974 miliardë lekë, duke tejkaluar me 36.343 miliardë lekë kufirin maksimal të përcaktuar.
Kjo krijon një kontrast të rëndësishëm: nga njëra anë, shteti mban likuiditete mbi kufirin e përcaktuar; nga ana tjetër, ka detyrime të prapambetura, borxhe të paarkëtuara dhe projekte investimi të parealizuara.
6. Matrica e përgjegjësisë institucionale
Për të identifikuar qartë se ku duhet të përqendrohet përgjegjshmëria, problematikat mund të grupohen në këtë mënyrë:
| Institucioni / niveli | Përgjegjësia kryesore që duhet adresuar | Prioriteti i ndërhyrjes |
| Ministria e Financave | Disiplina buxhetore, planifikimi, angazhimet, likuiditeti dhe raportimi fiskal | Shumë i lartë |
| DPT | Kontrolli tatimor, borxhi, rimbursimi dhe administrimi i detyrimeve | Shumë i lartë |
| DPD | Vlerësimi doganor, antikontrabanda dhe mbledhja e detyrimeve | Shumë i lartë |
| Ministritë dhe institucionet shpenzuese | Prokurimi, kontratat, investimet dhe kontrolli i pagesave | Shumë i lartë |
| ISSH dhe institucionet sociale | Qëndrueshmëria dhe administrimi i skemave sociale | I lartë |
| FSDKSH dhe Ministria e Shëndetësisë | Administrimi i fondeve shëndetësore dhe monitorimi i koncesioneve | Shumë i lartë |
| Bashkitë | Të ardhurat vendore, detyrimet e prapambetura dhe menaxhimi financiar | I lartë |
| Këshilli i Ministrave | Vendimmarrja për fondet rezervë, rishpërndarjet dhe projektet strategjike | I lartë |
| Ndërmarrjet publike | Menaxhimi i detyrimeve dhe reduktimi i ekspozimit ndaj buxhetit | Shumë i lartë |
| Strukturat e auditimit të brendshëm | Kontrolli parandalues, menaxhimi i riskut dhe ndjekja e rekomandimeve | Shumë i lartë |
Shënim metodologjik: Kjo matricë paraqet përgjegjësinë funksionale për problematikat e identifikuara. Ajo nuk është një përcaktim individual i përgjegjësisë ligjore apo disiplinore. Në disa raste KLSH përshkruan institucione dhe struktura përgjegjëse pa identifikuar në mënyrë individuale çdo autoritet vendimmarrës.
Gjetjet e auditimit sugjerojnë se paratë publike nuk kanë vetëm një problem të eficiencës së shpenzimeve apo të mbledhjes së të ardhurave. Administrimi I financave publike përballet me një problem të fizibilitetit të qeverisjes financiare, që do të thotë se sa e aftë është administrata publike të kthejë ligjin, buxhetin dhe fondet publike në rezultate të matshme për qytetarët.
Shteti mund të përmbushë objektivin formal të deficitit, por njëkohësisht ka dobësi në cilësinë e shpenzimeve, në arkëtimin e detyrimeve, në regjistrimin e detyrimeve të veta dhe në kontrollin e kontratave shumëvjeçare.
Pra, përputhshmëria me një tregues makroekonomik nuk është e barabartë me shëndetin e financave publike.
Leave a Reply
You must be logged in to post a comment.