


Ku qëndron vërtet sistemi bankar shqiptar sipas raporteve të fundit të BSH?
Raporti i Stabilitetit Financiar i Bankës së Shqipërisë për periudhën janar–qershor 2026 ndërton, siç ka ndodhur edhe në botimet e mëparshme, një narrativë të qetë dhe përgjithësisht optimiste. Sistemi financiar ka funksionuar në mënyrë të qëndrueshme, sektori bankar është i kapitalizuar, kreditë me probleme kanë zbritur në nivelin më të ulët në 15 vitet e fundit (3.7 % në qershor, dhe më tej në 3.59 % në shtator), depozitat janë rritur me ritme të mira dhe provat e rezistencës tregojnë se sistemi mbetet i qëndrueshëm ndaj skenarëve të supozuar. Në pamje të parë, treguesit teknikë mbështesin këtë vlerësim.
Por, nga analiza jonë shihet me shqetesim akumulimi gradual i rreziqeve strukturore që po thellohen brenda një cikli që ende duket i favorshëm.
Stabiliteti aktual është më shumë statistikor dhe ciklik sesa strukturor. Ai varet nga vazhdimi i kushteve makroekonomike relativisht të mira dhe nga mungesa e goditjeve të jashtme të forta. Nëse këto kushte ndryshojnë, dobësitë e fshehura mund të aktivizohen shpejt.
Norma e mjaftueshmërisë së kapitalit ka rënë në 19.7 % (nga 20.7 % në fund të 2025). Rënia nuk është shqetësuese dhe niveli mbetet i lartë, por kjo është një pikë për tu adresuar, pasi aktivet e peshuara me rrezik po rriten më shpejt se kapitali rregullator.
Për 6 mujorin e parë 2026, fitimi neto i sektorit (14.4 miliardë lekë) është pozitiv, por më i ulët se një vit më parë. RoA ka zbritur në 1.2 % dhe RoE në 12 %. Marzhi neto nga interesat është ngushtuar. Bankat operuan me eficencë më të ulët dhe me presion në rritje mbi përfitueshmërinë.
Në të njëjtën kohë, mbulimi i kredive me probleme me provigjione ka rënë në 61 %. Edhe pse NPL është në minimum historik, “jastëku” i mbrojtjes është bërë më i hollë. Kjo është një zgjedhje që ruan fitimin afatshkurtër, por e bën bilancin më të ndjeshëm ndaj çdo përkeqësimi të ardhshëm të cilësisë së portofolit.
Një zhvillim i rëndësishëm që plotëson panoramën e gjashtëmujorit është rezultati financiar i nëntëmujorit 2026. Sipas të dhënave të publikuara, sistemi bankar realizoi një fitim neto prej 27.425 miliardë lekësh, ose rreth 301.4 milionë euro, kundrejt 26.057 miliardë lekëve në të njëjtën periudhë të vitit 2025. Kjo përfaqëson një rritje prej 1.37 miliardë lekësh ose 5.3%.
Pra, bankat nuk po humbasin fitime në terma absolutë.
Përkundrazi, fitimi është rritur.
Por problemi qëndron te ritmi i kësaj rritjeje.
Në të njëjtën periudhë, aktiviteti total i matur nga aktivet u rrit me 9.5 %, portofoli neto i kredive me 14.2 %, depozitat me 9.1 %, ndërsa fitimi neto vetëm me 5.3 %. ROA ka zbritur nga 1.61 % në shtator 2025 në 1.55 % në shtator 2026, ndërsa ROE nga 16.41 % në 16 %.
Bankat po fitojnë më shumë para, por çdo njësi aktivi dhe kapitali po gjeneron një kthim relativisht më të ulët se një vit më parë.
Këto të dhëna duhen lexuar sipas periudhës dhe metodologjisë përkatëse të raportimit, pa i krahasuar mekanikisht me treguesit e gjashtëmujorit. Megjithatë, panorama e qartë tregon se zgjerimi i bilanceve po kërkon gjithnjë e më shumë burime dhe nuk po prodhon rritje proporcionale të kthimit financiar.
Të dhënat e nëntëmujorit nxjerrin në pah edhe përqendrimin e aktivitetit dhe të fitimeve në një numër të kufizuar bankash.
Të dhënat e nëntëmujorit nxjerrin në pah edhe përqendrimin e aktivitetit dhe të fitimeve. BKT realizoi rreth 101.6 milionë euro fitim, ose 33.7 % të fitimit të gjithë sistemit. Raiffeisen Bank realizoi 61.3 milionë euro, ose 20.3 %. Së bashku, këto dy banka gjeneruan rreth 54 % të fitimit neto të sistemit bankar. Në aktivet totale, BKT zotëron 24.3 %, Credins 17 % dhe Raiffeisen 14.7 %. Tri bankat më të mëdha zotërojnë së bashku rreth 56 % të tregut.
Ky përqendrim nuk tregon paqëndrueshmëri, por e bën performancën e sistemit më të ndjeshme ndaj vendimeve, strategjive dhe ekspozimeve të bankave me peshën më të madhe.
Në këtë kuptim, stabiliteti i agreguar i sistemit nuk duhet të zëvendësojë analizën e shpërndarjes së rrezikut dhe të kapitalit sipas institucioneve.
Në fund të shtatorit 2026, portofoli neto i kredive arriti në 1.007 trilionë lekë, ose rreth 11.07 miliardë euro. Krahasuar me shtatorin 2025, rritja është 125.2 miliardë lekë, ose 14.2%.
Ndërkohë, depozitat arritën në 2.018 trilionë lekë, ose rreth 22.17 miliardë euro, me një rritje vjetore prej 9.1%.
Kjo diferencë prej rreth 5.1 pikësh përqindjeje tregon se bankat po përdorin më intensivisht bazën e tyre të financimit për zgjerimin e kreditimit.
Raporti i kredive neto ndaj depozitave, i llogaritur mbi këto të dhëna, është rreth 49.9%. Ky nivel mbetet relativisht i ulët dhe tregon se sistemi ka ende një bazë të konsiderueshme depozitash.
Megjithatë, ritmi më i shpejtë i kreditimit kërkon vëmendje për dy arsye. Së pari, zgjerimi i kredisë duhet të vlerësohet jo vetëm sipas volumit, por edhe sipas destinacionit ekonomik, cilësisë së huamarrësve dhe aftësisë së tyre për të përballuar detyrimet. Së dyti, kur një pjesë e konsiderueshme e kreditimit përqendrohet në pasuri të paluajtshme, rritja e portofolit mund të krijojë një ekspozim të përbashkët ndaj të njëjtit faktor rreziku.
Kredia për individët është rritur me rreth 17% vjetore, me kontributin kryesor nga kredia për blerje banesash. Ky është vazhdimi i tendencës që si analiza të ngjashme, ashtu si edhe ALTAX kanë theksuar prej kohësh, se sistemi bankar po bëhet gjithnjë e më i ekspozuar ndaj ciklit të pasurive të paluajtshme.
Kolaterali i këtyre kredive varet drejtpërdrejt nga vazhdimësia e çmimeve të pronave. Raporti e trajton këtë rrezik si të monitorueshëm, por në realitet po ndërtohet një strukturë më pak e diversifikuar e rrezikut, ku stabiliteti financiar lidhet fort me vazhdimësinë e ciklit imobiliar.
Nëse çmimet e pronave ndalojnë së rrituri ose korrigjohen, efekti zinxhir është i dukshëm te rënia e vlerës së kolateralit, rritja e barrës relative të borxhit për familjet dhe përkeqësimi i mundshëm i cilësisë së portofolit.
Ky është një profil rreziku që nuk shfaqet domosdoshmërisht në treguesit e momentit, por që mund të materializohet kur cikli ekonomik ndryshon.
Likuiditeti mbetet i lartë, por një pjesë e rëndësishme e aktiveve bankare është e investuar në titujt e borxhit të qeverisë. Investimet në letra me vlerë arritën në 957.3 miliardë lekë (rreth 10.52 miliardë euro) në shtator 2026, me rritje vjetore 7.8 %. Kjo shumë përfaqëson një pjesë të konsiderueshme të aktiveve totale dhe krijon një lidhje të fortë midis stabilitetit bankar dhe financave publike.
Në ekonominë tonë të vogël dhe të euroizuar, kjo ndërvarësi përbën një burim të rëndësishëm ekspozimi. Ndërvarësia bankë–shtet duhet trajtuar si dimension i veçantë i rrezikut sistemik.
Rezultatet e stres-testeve tregojnë se disa banka janë më të ndjeshme dhe do të kishin nevojë për kapital shtesë në skenarët adversë. Ndjeshmëria e sistemit nuk ka ndryshuar thelbësisht krahasuar me një vit më parë.
Teprica e kapitalit ekziston, por shpërndarja e saj nuk është uniforme. Prandaj vlerësimi i stabilitetit duhet të kalojë nga treguesit agregatë te analiza e ekspozimeve individuale, si përqendrimi sektorial, kreditimi hipotekar, ekspozimi ndaj titujve sovranë dhe kapaciteti i secilës bankë për të absorbuar humbjet.
Harta e Stabilitetit Financiar tregon rritje të lehtë të rrezikut nga mjedisi i jashtëm, të lidhur me tensionet gjeopolitike dhe çmimet e energjisë. Rritja ekonomike e brendshme ka qenë pozitive, e mbështetur nga konsumi, investimet dhe turizmi, por modeli mbetet i ekspozuar. Çdo goditje që prek turizmin, remitancat, tregtinë ose kostot e energjisë do të ndikonte në aftësinë paguese të familjeve dhe bizneseve që kanë marrë kredi në kulmin e ciklit aktual.
Harta e Stabilitetit Financiar tregon rritje të lehtë të rrezikut nga mjedisi i jashtëm, të lidhur me tensionet gjeopolitike dhe çmimet e energjisë. Rritja ekonomike e brendshme ka qenë pozitive, e mbështetur nga konsumi, investimet dhe turizmi, por modeli mbetet i ekspozuar.
Çdo goditje që prek turizmin, remitancat, tregtinë ose kostot e energjisë do të ndikonte në aftësinë paguese të familjeve dhe bizneseve që kanë marrë kredi në kulmin e ciklit aktual. Në një skenar të tillë, kombinimi i rritjes së NPL-ve, rënies së vlerës së kolateralit dhe nevojës për provigjione shtesë mund të konsumojë më shpejt tepricën aktuale të kapitalit për disa institucione.
Tendenca deri në fund të vitit 2026 dhe më tej
Deri në fund të vitit, treguesit statistikorë pritet të mbeten përgjithësisht pozitivë.
NPL ka vazhduar rënien edhe në shtator, ndërsa fitimi neto i sistemit bankar ka arritur rreth 301.4 milionë euro për nëntëmujorin, me rritje 5.3% krahasuar me vitin e kaluar.
Kreditimi, veçanërisht hipotekor ka gjasa të vazhdojë me ritme të larta, megjithëse bankat raportojnë pritje disi më të dobëta nga bizneset.
Aktivet dhe portofoli i kredive do të vazhdojnë të përcaktojnë zgjerimin e bilanceve, ndërsa përfitueshmëria do të mbetet nën presion relativ për shkak të kostove operative, marzheve më të ngushta dhe nevojës për kapital shtesë.
Rreziku real që mbetet është thellimi i mëtejshëm i varësisë nga cikli imobiliar, përqendrimi i ekspozimeve dhe dobësimi relativ i jastëkëve të mbrojtjes.
Nëse në gjashtëmujorin e dytë dhe gjatë vitit 2027 mjedisi makroekonomik mbetet i favorshëm, stabiliteti statistikor ka gjasa të vazhdojë ashtu si edhe për 9 mujorin. Por nëse shfaqen goditje të jashtme ose nëse tregu i pronave ngadalësohet, dobësitë e akumuluara mund të dalin më shpejt në sipërfaqe sesa sugjeron narrativa zyrtare.
Nga këndvështrimi i ALTAX, çështja thelbësore lidhet me aftësinë e këtij zgjerimi për të ndërtuar një sistem financiar më të diversifikuar, më produktiv dhe më rezistent ndaj ndryshimeve të ciklit ekonomik.
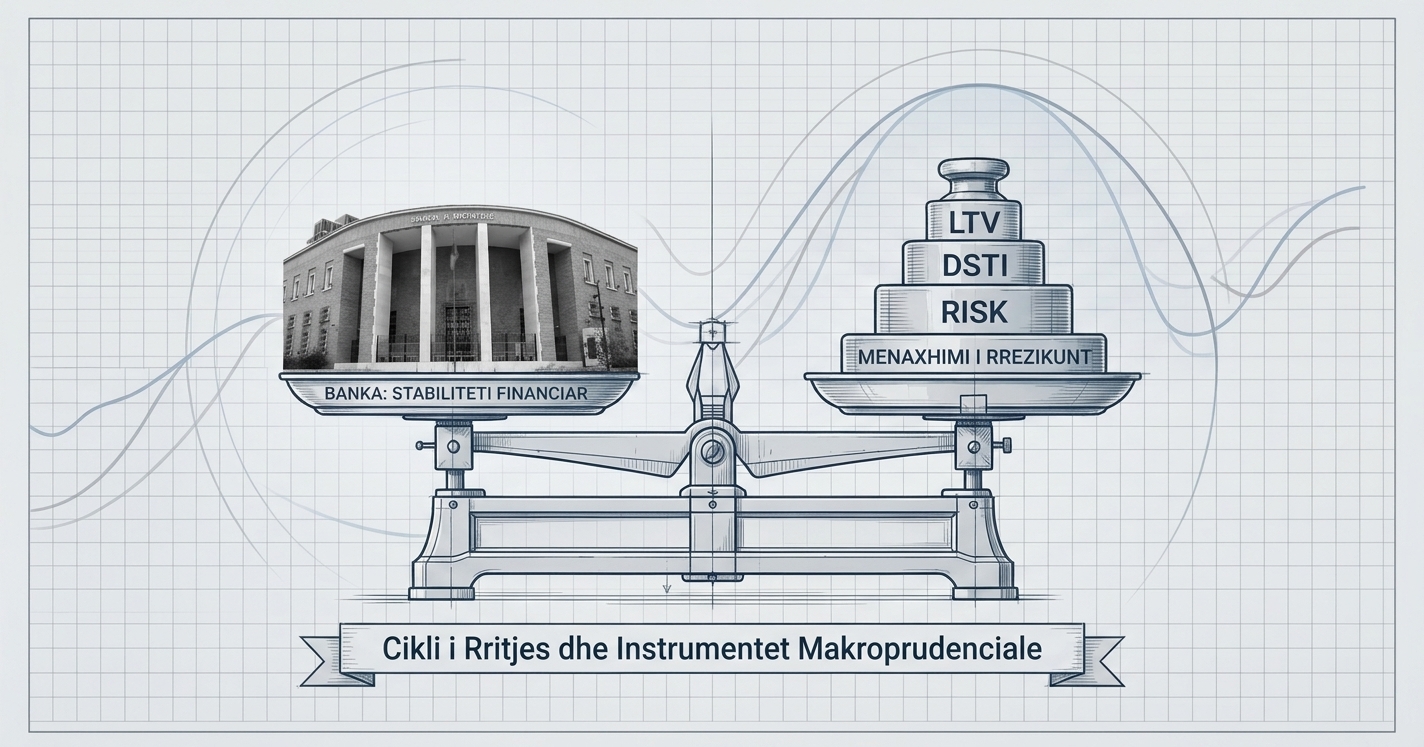
Debati mbi stabilitetin financiar duhet të përqendrohet te cilësia e ciklit të rritjes që po ndërtohet dhe te mënyra se si po akumulohen rreziqet brenda sistemit. Si rrjedhojë, standardet makroprudenciale (LTV, DSTI), disiplina e provigjionimit, diversifikimi i kreditimit dhe monitorimi i ekspozimit ndaj borxhit publik janë më shumë se instrumente teknike, pasi prej tyre monitorohetsi performon cilësia e zgjerimit financiar. Stabiliteti i vërtetë i sistemit bankar mund të vërtetohet lehtësisht nga aftësia për të përballuar një cikël të pafavorshëm pa transferuar kostot te ekonomia, bizneset dhe qytetarët, ndërsa fokusimi vetëm te treguesit e sotëm pozitivë injoron rreziqet e së nesërmes.
Leave a Reply
You must be logged in to post a comment.